
The NYC Second-Home Annual Tax: What Owners Need to Know
Last updated October 9, 2026: This is a developing story. On September 29 a judge ordered the city to redo its rollout, the city appealed, and the surcharge is still moving forward. Bookmark this page. I update it as the situation moves.
If you own a New York City property that is not your primary residence, or you are thinking about buying one, this page covers what the new surcharge is, who owes it, what it costs, and what to do if you received a letter from the Department of Finance.

DÓNDE ESTAMOS AHORA
El recargo se está aplicando y litigando al mismo tiempo, y la situación sigue cambiando. Esta es la secuencia.
28 de mayo de 2026: La gobernadora Hochul convirtió el recargo en ley como parte del presupuesto estatal del año fiscal 2026-27.
5 de junio de 2026: El Department of Finance publicó las normas propuestas. El 9 de julio se celebró una audiencia virtual y las normas se finalizaron el 10 de julio.
1 de julio de 2026: El recargo entró en vigor. Está previsto que se mantenga hasta el 30 de junio de 2031.
23 de julio de 2026: La ciudad envió avisos a unos 17,000 propietarios y publicó un registro complementario de valores de mercado (Supplemental Market Value Roll) que abarca aproximadamente 900,000 propiedades.
1 de agosto de 2026: La ciudad aplazó la fecha límite de exención del 21 de agosto al 18 de septiembre.
7 de agosto de 2026: Tres propietarios de la ciudad de Nueva York, representados por el ex Primer Teniente de Alcalde Randy Mastro, demandaron ante la Corte Suprema del condado de Richmond. Su argumento no es que el estado carezca de facultad para gravar las segundas residencias, sino que la ciudad publicó el registro y envió avisos antes de determinar qué propiedades eran realmente residencias no principales, trasladando a los residentes la carga de demostrar que no están sujetos al recargo.
10 de agosto de 2026: El juez Wayne Ozzi dictó una orden de restricción temporal (TRO). La orden exigía a la ciudad retirar el registro complementario de su sitio web, dejar de actuar con base en el registro y los avisos enviados, y no aplicar la fecha límite de exención del 18 de septiembre.
13 de agosto de 2026: Un juez de la Appellate Division (Tribunal de Apelaciones), Segundo Departamento, suspendió la TRO mientras la ciudad apelaba. La implementación se reanudó.
25 de agosto de 2026: Tras recibir los datos estatales del impuesto sobre la renta de 2025, el Department of Finance retiró sus determinaciones para más de 1,200 propietarios y volvió a aplazar la fecha límite de exención, al 6 de octubre. También aclaró que aparecer en el registro complementario no significa que una propiedad deba el recargo.
31 de agosto de 2026: El juez Ozzi escuchó más de dos horas de alegatos y se reservó la decisión.
28 de septiembre de 2026: El ex Secretario de Comercio Wilbur Ross, Hilary Geary Ross y Steve Wynn demandaron al estado ante la Corte Suprema del condado de Suffolk. A diferencia del caso de Staten Island, esta demanda ataca el impuesto en sí. Argumentan que discrimina a los propietarios que viven fuera de la ciudad y no pueden votar contra los funcionarios que lo impusieron, y que viola la Cláusula de Comercio (Commerce Clause). Al día siguiente se presentó una segunda impugnación constitucional en nombre de propietarios más pequeños. Los alegatos orales del caso Ross están fijados para el 30 de noviembre.
29 de septiembre de 2026: El juez Ozzi falló a favor de los propietarios. Determinó que los avisos de julio fueron arbitrarios y caprichosos, afectados por errores de derecho y violatorios del debido proceso (Due Process). Su orden anula los aproximadamente 17,000 avisos, exige a la ciudad reemplazar el registro de 900,000 propiedades por una lista limitada de propiedades realmente sujetas al recargo, y exige que todo nuevo aviso explique por qué la ciudad cree que la propiedad lo debe. El recargo en sí no fue anulado.
29 de septiembre de 2026, por la noche: La ciudad apeló esa misma noche, lo que suspendió automáticamente la orden. La implementación continúa mientras la apelación está pendiente.
5 de octubre de 2026: La Appellate Division rechazó la solicitud de los propietarios de levantar esa suspensión y dijo que resolverá la disputa antes del 10 de noviembre.
6 de octubre de 2026: La ciudad extendió la fecha límite de exención por tercera vez, al 13 de octubre. Para entonces había recibido unas 9,300 solicitudes y aprobado más de 5,200, con unas 4,000 aún en revisión. Contando las correcciones anteriores, más de 6,400 de las 17,000 propiedades señaladas, casi el 40%, han resultado exentas.
13 de octubre de 2026: Fecha límite vigente para presentar una solicitud de exención ante el Department of Finance.
A más tardar el 10 de noviembre de 2026: Fallo esperado de la Appellate Division sobre la apelación de la ciudad.
15 de noviembre de 2026: Está previsto el envío de las primeras facturas del recargo.
30 de noviembre de 2026: Alegatos orales en el caso Ross y Wynn.
1 de enero de 2027: Vence el primer pago del recargo, junto con el pago del impuesto a la propiedad de enero.
Mi lectura (al 9 de octubre de 2026): la orden del 29 de septiembre cambia la forma en que la ciudad debe llevar a cabo la implementación, no si el impuesto existe. Como la apelación mantiene esa orden en suspenso, todavía no ha cambiado nada para los propietarios: la fecha límite del 13 de octubre se mantiene y las primeras facturas siguen previstas para mediados de noviembre. Las propias cifras de la ciudad respaldan la preocupación del juez. Más de 6,400 de las aproximadamente 17,000 propiedades señaladas, casi el 40%, ya han resultado exentas, y más de la mitad de las aproximadamente 9,300 solicitudes presentadas hasta ahora han sido aprobadas. Si la Appellate Division confirma la orden antes del 10 de noviembre, espero que la ciudad envíe avisos nuevos y más acotados que expliquen su razonamiento, y las facturas de algunos propietarios podrían retrasarse más allá del 1 de enero de 2027. Si falla a favor de la ciudad, la implementación continúa tal como está. En cualquier caso, el recargo en sí sobrevive a este caso. La verdadera amenaza para el impuesto son las demandas constitucionales, el caso Ross y Wynn y la segunda demanda en nombre de propietarios más pequeños, y no espero que ninguna se resuelva antes de que salgan las primeras facturas, ya que los alegatos orales del caso Ross no serán hasta el 30 de noviembre. La recaudación también se está reduciendo. La ciudad proyectó unos $500 millones al año frente a un déficit presupuestario proyectado de $5,000 millones, y el Contralor de la Ciudad (City Comptroller) ha dicho que las exenciones podrían reducir esa cifra a entre $340 y $380 millones. Con tantas exenciones aprobadas, no me sorprendería ver una recaudación en el extremo bajo de ese rango. La ciudad seguirá luchando por cada dólar.
También hay ruido a nivel federal. El presidente Trump ha dicho públicamente que hay que detener el impuesto. Al 9 de octubre de 2026, no he visto que eso se traduzca en ningún mecanismo federal concreto, y yo no haría planes basados en ello.
La conclusión práctica (al 9 de octubre de 2026): si recibió un aviso y la propiedad es su residencia principal, presente su solicitud de exención a más tardar el martes 13 de octubre. No espere el fallo del 10 de noviembre. La suspensión mantiene vigente la fecha límite y, después de tres prórrogas, yo no contaría con una cuarta. Use la prueba más sólida que tenga, idealmente su declaración de impuestos presentada más recientemente que muestre la propiedad como su domicilio. Si no cumple la fecha límite, la determinación del Department of Finance puede quedar firme, aunque todavía puede acudir a la Tax Comisión Tributaria hasta el 1 de marzo de 2027 para condominios y cooperativas, o hasta el 15 de marzo de 2027 para viviendas de una, dos y tres familias. Si la propiedad es realmente una segunda residencia, presupueste una factura a mediados de noviembre y el pago junto con su impuesto a la propiedad de enero de 2027, y realice cualquier cambio de uso, contrato de arrendamiento válido o reestructuración de la titularidad antes del 5 de enero de 2027, la próxima fecha de estatus gravable (Taxable Status Date). Hasta que un tribunal diga lo contrario, actúe como si el impuesto estuviera plenamente vigente.

LO QUE TIENE MOLESTOS A LOS PROPIETARIOS
La ciudad no identificó a los propietarios no residentes revisando registros de residencia. Señaló las propiedades por su valor y luego puso en los propietarios la carga de demostrar que no deben el impuesto.
Eso significa que neoyorquinos de tiempo completo que han vivido en su apartamento durante décadas ahora están reuniendo facturas de servicios, registros electorales y declaraciones de impuestos para aclarar su situación. Si sus registros del impuesto sobre la renta no coinciden con la dirección de la propiedad en el sistema de la ciudad, o si los registros simplemente no cuadraron bien, puede recibir un aviso aunque la propiedad sea realmente su hogar.
Un detalle que conviene saber antes de enviar cualquier cosa: el Department of Finance ha indicado que los documentos que presente para acreditar su residencia principal no están protegidos por las normas legales de secreto tributario que normalmente cubren las declaraciones de impuestos. Si va a entregar documentos financieros sensibles, hable primero de ello con su abogado.
QUÉ ES REALMENTE ESTE IMPUESTO
El Second-Home Annual Tax (Impuesto Anual a Segundas Residencias), formalmente el Non-Primary Residence Surcharge (Recargo a Residencias No Principales), se aplica a propiedades residenciales de mayor valor en la ciudad de Nueva York que no son utilizadas como residencia principal por el propietario, un familiar elegible o un inquilino elegible.
Dos características toman a la gente por sorpresa:
-
Se cobra a la propiedad, no a la persona. Además, es independiente de su factura habitual del impuesto a la propiedad, aunque el primer pago vence junto con el pago del impuesto a la propiedad de enero de 2027.
-
No es un impuesto a la vivienda desocupada. Que el lugar esté vacío es irrelevante. Un apartamento que usa todos los fines de semana sigue estando gravado si no es su residencia principal. Un lugar vacío durante meses puede estar exento si sigue siendo la residencia principal de alguien. Y puede afectar a su única vivienda en la ciudad de Nueva York si su residencia principal está en otro lugar.
El recargo rige del 1 de julio de 2026 al 30 de junio de 2031.
QUIÉN LO DEBE Y QUIÉN NO
Tipos de Propiedad Incluidos
Viviendas de una, dos y tres familias, unidades de condominio (Condo) y unidades de cooperativa (Co-op). Se aplican distintos umbrales de valor según el tipo y el año.
Tipos de Propiedad Totalmente Excluidos
Quedan fuera del recargo sin importar su valor: terrenos baldíos, edificios que no han recibido certificado de ocupación (Certificate of Occupancy), unidades del desarrollador (Sponsor) no vendidas que siguen bajo un plan de oferta (Offering Plan) activo, y colonias de bungalows.
Qué Cuenta como Residencia Principal
La propiedad puede calificar si es la residencia principal del propietario; de su cónyuge, hijo, hermano, padre o madre, abuelo o nieto; o de un inquilino elegible.
A efectos de este impuesto, una persona solo puede tener una residencia principal. Si usa más de una vivienda en la ciudad, solo una puede calificar, y la otra puede estar gravada si supera el umbral de valor y no califica por otra vía.
Sin embargo, puede ser dueño de varias propiedades en la ciudad sin deber nada por ninguna, siempre que cada una califique realmente a través de un familiar o de un inquilino elegible.
Una Corrección Importante
Quizás haya leído que está exento si la propiedad es su residencia principal y paga impuestos sobre la renta en la ciudad de Nueva York. Eso no es del todo correcto, y la diferencia importa. Lo que determina es dónde mantiene su residencia principal, no dónde paga impuestos sobre la renta.
La ciudad hace su filtro con los registros del impuesto sobre la renta, por eso se confunden ambas cosas. Si presenta su declaración desde otro estado o indica otra dirección permanente en ella, prepárese para tener que acreditar su residencia principal mediante una apelación, aunque realmente viva aquí.
Propiedades Alquiladas
Una propiedad arrendada a alguien que la usa como residencia principal puede calificar, siempre que el contrato sea genuino, en condiciones de mercado (Arm's Length) y por un plazo mínimo de un año. Los subarrendamientos pueden calificar si cumplen los requisitos de la Real Property Law (Ley de Bienes Raíces).
Para un inquilino con contrato escrito, presente el contrato más un documento adicional de alquiler. Para un inquilino de mes a mes, el Department of Finance ha emitido una Declaración Jurada de Inquilino o Subinquilino (Tenant or Subtenant Affidavit), que se presenta con dos documentos adicionales de alquiler.
Tenga cuidado aquí. Un contrato no calificará si las circunstancias sugieren que se creó principalmente para evitar el recargo.
Las Reducciones Fiscales No Ayudan
Las reducciones, créditos y exenciones existentes del impuesto a la propiedad no reducen ni compensan este recargo. Una reducción (Abatement) de condominio o cooperativa puede servir como prueba de que una unidad es residencia principal, pero no puede aplicarse como crédito, y aun así debe acreditar la residencia principal por separado.
CUÁNTO CUESTA
Lo más importante que debe entender: la tasa se aplica a todo el valor de mercado, no solo a la parte que supera el umbral. No funciona como los tramos del impuesto sobre la renta, y significa que cruzar un umbral sale caro.

ESTUDIO DE CASO
Tome un condominio (Condo) que se vendió por $8,400,000 con un valor de mercado actual del DOF de $1,300,000.
Fase 1, años uno y dos: rige el valor del DOF. $1,300,000 al 4.0% son $52,000 al año.
Fase 2, años tres a cinco: rigen las ventas comparables. $8,400,000 al 0.8% son $67,200 al año.
Observe lo que sucede. La tasa baja drásticamente, del 4.0% al 0.8%, pero la factura sube, porque la base de valoración pasa del valor asignado por la ciudad a algo mucho más cercano al precio real de venta. Los dueños de condominios y cooperativas de alto valor con valoraciones bajas del DOF deberían modelar la Fase 2 desde ahora, en lugar de suponer que una tasa más baja significa una factura más baja.
FECHAS CLAVE EN 2027
5 de enero de 2027: Fecha de estatus gravable (Taxable Status Date) del año fiscal 2027-28. Esta es la fecha en torno a la cual debe planificar. Mudarse, firmar un contrato de arrendamiento válido de un año o reestructurar la titularidad a través de una entidad o fideicomiso debe hacerse en esta fecha o antes para afectar la obligación del próximo año.
15 de febrero de 2027: Fecha límite para que el Department of Finance envíe los avisos iniciales del año fiscal 2027-28. Eso deja a la ciudad unas seis semanas después del 5 de enero para revisar los registros, así que asegúrese de que su declaración de impuestos y demás pruebas ya coincidan con la dirección de la propiedad.
1 de marzo de 2027: Fecha límite de presentación ante la Tax Commission para dueños de condominios y cooperativas.
15 de marzo de 2027: Fecha límite de presentación ante la Tax Commission para viviendas de una, dos y tres familias.
1 de octubre de 2027: Si para esta fecha no ha llegado una determinación de la Tax Commission, comuníquese con la Comisión con una copia de su solicitud y su Formulario TC10 con sello de fecha.
25 de octubre de 2027: Fecha límite para iniciar un proceso judicial de revisión de una determinación final de la Tax Commission. Este plazo no se puede prorrogar, y no cumplirlo pone fin a su posibilidad de obtener revisión judicial.
Por Qué el 5 de Enero Importa Más que Cualquier Otra Fecha
Tanto el valor de la propiedad como su condición de residencia principal quedan fijados al 5 de enero para ese año fiscal. Cualquier cosa que haga después (mudarse, terminar una renovación, firmar un contrato de arrendamiento) por lo general no afecta el recargo hasta un año futuro.
La ciudad se negó a crear excepciones para compradores que pensaban mudarse después del 5 de enero o para propiedades en renovación. No hay prorrateo por cambios de uso durante parte del año.
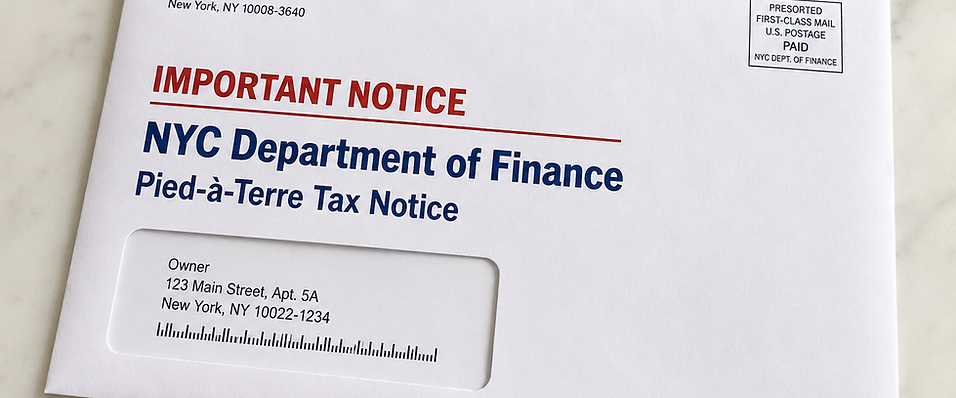
SI RECIBIÓ UN AVISO DEL DOF
Lo Que el Aviso Dice y Lo Que No Dice
Indicará el monto proyectado del recargo y su fecha límite para apelar. En este primer año, no explicará por qué la ciudad concluyó que la propiedad no es su residencia principal. Usted responde a una conclusión sin ver el razonamiento. La orden judicial del 29 de septiembre cambiaría eso al exigir que todo nuevo aviso explique por qué la ciudad cree que la propiedad debe el recargo, pero esa orden está suspendida mientras la ciudad apela.
Los avisos se envían a la dirección de la propiedad y, por lo general, a otras direcciones del propietario registradas. En las cooperativas, el aviso también puede enviarse a la unidad y a la corporación cooperativa.
No Dependa del Correo
No recibir un aviso no invalida el recargo. Revise usted mismo la lista publicada. Esto es especialmente importante para los accionistas de cooperativas, porque la lista publicada no incluye todas las unidades de cooperativa afectadas. La ciudad generó valores por unidad solo para algunas corporaciones cooperativas, así que las unidades de los demás edificios simplemente no aparecen. No figurar en la lista no significa que su unidad esté exenta.
Cómo Acreditar la Residencia Principal
Por lo general puede presentar su declaración de impuestos personal estatal o federal más reciente que muestre la propiedad como su domicilio permanente, o dos documentos válidos que acrediten su residencia en o antes del 5 de enero.
Los documentos válidos incluyen una licencia de conducir, permiso de aprendizaje o identificación de no conductor del Estado de Nueva York con la dirección de la propiedad; una tarjeta de identificación de votante de la Junta Electoral (Board of Elections) de la ciudad de Nueva York; y otras pruebas que la ciudad acepte, incluida evidencia de ocupación durante los doce meses anteriores al 5 de enero, acompañada de una de las identificaciones mencionadas.
La declaración de impuestos es la prueba más sólida disponible y la que más depende de usted. Como las normas toman en cuenta la declaración presentada más recientemente a la fecha de su apelación, el momento de presentarla puede importar. Revíselo con su asesor fiscal y su abogado antes de actuar.
Sus Vías de Apelación
No son intercambiables, y elegir mal puede cerrar puertas.
Apelación ante el DOF: Se presenta dentro de los 30 días posteriores a la determinación inicial. Solo aborda la residencia principal, no el valor de mercado. No hay audiencia.
Impugnación ante la Tax Commission: Puede abordar tanto el valor de mercado como la residencia principal. Si impugna aquí la determinación de residencia principal, también debe impugnar el valor de mercado. Los plazos varían según la clase tributaria: 1 de marzo para condominios y cooperativas, 15 de marzo para viviendas de una, dos y tres familias.
Primero el DOF, luego la Tax Commission: Apele la residencia principal ante el DOF y luego impugne la determinación final ante la Comisión. Según las instrucciones de la Comisión, esto puede presentarse hasta la fecha que ocurra más tarde entre el plazo de marzo correspondiente y 30 días después del aviso de determinación final. Esta vía preserva ambos foros. Tenga en cuenta que esta extensión proviene de las instrucciones de la Comisión y no de la ley, así que no dependa de ella sin asesoría legal.
Solo valor de mercado: Disponible ante la Tax Commission haya apelado o no la residencia principal.
La trampa: presentar una impugnación ante la Tax Commission contra la determinación inicial de residencia principal cierra el proceso de apelación del DOF y anula cualquier determinación del DOF ya emitida. En sentido contrario no hay problema. Puede acudir a la Comisión después de terminar una apelación ante el DOF.
Si no hace nada, la determinación de residencia principal por lo general queda firme, aunque conserva el derecho a impugnar el valor de mercado.
Detalles de Presentación que Causan Problemas
Se requiere una solicitud independiente para cada propiedad o unidad de cooperativa. No se permiten solicitudes conjuntas de cooperativas.
La solicitud requiere firma original y debe enviarse por correo o entregarse en persona a la Tax Commission o a un DOF Business Center (Centro de Atención). No puede presentarse por correo electrónico ni por fax.
Obtenga el Formulario TC10. Es el recibo con sello de fecha que se emite al presentar la solicitud y es la única prueba de presentación oportuna que acepta la Comisión. Los recibos de correo, los registros de correo certificado y el rastreo de entregas no se aceptan como sustitutos. El TC10 no es lo mismo que el TC107, que es la solicitud en sí, ni que el TC107SUP, el suplemento que se requiere cuando hay varios propietarios. No responder el TC107SUP conlleva el rechazo automático.
Una solicitud firmada por un representante requiere el Formulario TC244 más un poder notarial. La documentación de respaldo por lo general puede presentarse dentro de los 30 días posteriores al plazo usando el Formulario TC159, y no se admiten solicitudes de prórroga. Los documentos de respaldo, pero nunca la solicitud en sí, pueden enviarse por correo electrónico a TCSurchargeAppeal@oata.nyc.gov.
La Tax Commission no celebra audiencias presenciales en la revisión del recargo.

SITUACIONES DE TITULARIDAD QUE REQUIEREN ESPECIAL CUIDADO
Propiedad en un Fideicomiso (Trust)
Una propiedad de un fideicomiso puede calificar cuando las personas que la usan como residencia principal son los únicos beneficiarios actuales del fideicomiso. Los intereses contingentes y futuros no se cuentan en esa determinación. La ciudad ha emitido una Declaración Jurada del Fiduciario (Trustee Affidavit), firmada bajo juramento por un fiduciario, para este fin.
Propiedad de una LLC, Corporación o Sociedad
La titularidad a través de una entidad puede calificar, pero los requisitos son estrictos. La entidad debe ser dueña de la totalidad de la propiedad, o de todas las acciones asociadas a una unidad de cooperativa. Las personas que la usan como residencia principal, o sus familiares directos elegibles, deben tener más del 50% de la entidad.
En una corporación, eso significa más de la mitad del poder de voto o del valor de las acciones. En una LLC o sociedad, más de la mitad del capital o de las utilidades. Las participaciones pueden sumarse para alcanzar la mayoría. La ciudad ha emitido una Declaración Jurada de Participación Mayoritaria (Majority Interest Affidavit), firmada bajo juramento por un directivo de la entidad.
Las estructuras escalonadas por lo general no funcionan. No puede acreditar la residencia principal a través de una LLC que es dueña de otra LLC que tiene la propiedad. Las normas toman en cuenta su participación en la entidad que es dueña directa de la propiedad y no abordan plenamente las entidades intermedias. Si tiene la propiedad mediante una estructura en capas, hable con su abogado ahora y no después de recibir un aviso.
Vive Allí un Familiar
La propiedad puede calificar como residencia principal de un familiar directo elegible. Probablemente necesitará pruebas de que la usa como residencia principal y pruebas del parentesco, que pueden ser un acta de nacimiento, un acta de matrimonio o declaraciones juradas de ambos. La ciudad ha emitido una Declaración Jurada de Familiar Directo (Immediate Family Member Affidavit): el familiar completa la parte superior y el propietario o titular mayoritario completa la parte inferior.
Fallecimiento, Hospitalización o Centro de Cuidados
La condición de residencia principal puede mantenerse durante un año tras el fallecimiento del residente, durante una hospitalización continua y durante una estancia temporal en un centro de cuidados o de rehabilitación. Esto aplica tanto si el residente principal era el propietario, un familiar elegible o un inquilino. Se requieren pruebas del evento y de la residencia principal anterior.
Dos vacíos a tener en cuenta: las normas no definen por completo qué cuenta como estancia temporal, y el año de continuidad tras un fallecimiento puede agotarse antes de que se termine de administrar la sucesión.
El Propietario Pasa Parte del Año en Otro Lugar
Lo que rige es dónde mantiene su residencia principal, no dónde pasa más días ni dónde paga impuestos sobre la renta. Dicho esto, los registros del impuesto sobre la renta guían el filtro de la ciudad, así que presentar la declaración desde otro estado es una forma casi segura de terminar necesitando una apelación.
DUEÑOS DE CO-OP: LEAN ESTA SECCIÓN
Las cooperativas se tratan de forma diferente, y las diferencias no favorecen a los accionistas.
Cómo se Calcula Su Valor
Una unidad de cooperativa no tiene un valor inmobiliario tasado por separado. Para la Fase 1, la ciudad le asigna uno multiplicando el valor de mercado de la corporación cooperativa por la proporción de acciones que corresponde a su unidad.
La cifra resultante debería aparecer en el registro de tasación y en su aviso. Pero la ciudad ha dicho que no revelará la asignación de acciones ni el valor a nivel de la corporación que usó para llegar a ella. Recibe un número sin el cálculo que lo respalda.
Una Disposición a Su Favor
No se permiten solicitudes conjuntas y cada unidad necesita su propia solicitud. Sin embargo, una determinación de valor de mercado para una unidad de cooperativa puede considerarse al determinar los valores de otras unidades del mismo edificio en el mismo año fiscal.
Es la única excepción a la regla general de que las determinaciones no sientan precedente, y vale la pena conocerla. Una sola solicitud bien fundamentada puede influir en las valoraciones de todo el edificio. Si está en un edificio con varias unidades afectadas, coordinarse en una solicitud sólida puede ser más eficaz que si cada uno presenta la suya por separado.
Cobro y Riesgo de Gravamen (Lien)
La corporación cooperativa es responsable de cobrar el recargo vinculado a una unidad afectada y debe reenviar el aviso del recargo al accionista lo antes posible.
Cualquier gravamen (Lien) resultante recae sobre la corporación, no sobre la unidad. Las juntas deberían revisar ya los contratos de arrendamiento de propiedad (Proprietary Lease) y los documentos de gobierno para determinar si pueden asignar la responsabilidad a los accionistas afectados. Si su junta no lo ha analizado, plantéelo.
COMPRAR O VENDER UNA PROPIEDAD SUJETA AL IMPUESTO
La condición queda fijada al 5 de enero. Una venta posterior en el año no elimina el recargo de ese año fiscal ni se prorratea, aunque el comprador se mude de inmediato y la convierta en su residencia principal.
Como el cargo va con la propiedad y no con el propietario anterior, la responsabilidad por cualquier obligación pendiente o del año en curso debe abordarse en el contrato. Hoy es un punto habitual de negociación en las propiedades afectadas, y no es algo para dejar para el día del cierre.
La propiedad puede calificar para la exención a partir del primer año fiscal posterior a un 5 de enero en el que se use como residencia principal elegible.
Si está comprando, pregunte antes de firmar si la unidad aparece en la lista del DOF y si se ha emitido algún aviso.
HERRAMIENTAS Y RECURSOS
Department of Finance Property Surcharge Eligibility Tool (Herramienta de Elegibilidad del Recargo): Si recibió una carta del Department of Finance, puede usar la siguiente Property Surcharge Eligibility Tool para determinar cómo responder, incluidos los documentos que probablemente necesitará.
Enlace a la Property Surcharge Eligibility Tool
Pied-à-Terre Tax Calculator de REBNY (Calculadora del Impuesto Pied-à-Terre) (Beta): El Real Estate Board of New York publicó una calculadora para estimar cuánto podría deber.
Enlace a la Pied-à-Terre Tax Calculator de REBNY
¿PREGUNTAS?
Si tiene una segunda residencia en la ciudad, recibió un aviso o está evaluando una compra y quiere entender su exposición antes de comprometerse, comuníquese conmigo.
Correo electrónico:
AVISO LEGAL
La información de esta página se ofrece solo con fines informativos generales y no constituye asesoría legal, fiscal ni financiera. Que el recargo se aplique depende de los hechos específicos de cada propiedad, propietario y forma de ocupación, y las normas están en litigio activo y pueden cambiar. Los propietarios deben consultar a profesionales legales y fiscales calificados antes de tomar cualquier medida.
Frequently Asked Questions
¿PREGUNTAS?
Si tiene una segunda residencia en la ciudad, recibió un aviso o está evaluando una compra y quiere entender su exposición antes de comprometerse, comuníquese conmigo.
Correo electrónico:
Fuentes: New York City Department of Finance, normas finales del recargo adoptadas el 10 de julio de 2026 y anuncios de plazos hasta el 6 de octubre de 2026; New York City Tax Commission, instrucciones de presentación y formularios TC107, TC107SUP, TC10, TC159, TC244; Real Estate Board of New York, preguntas frecuentes sobre el Second-Home Annual Tax, 29 de julio de 2026; O'Brien v. City of New York, Index No. 85217/2026 (Sup. Ct. Richmond County), incluida la decisión del 29 de septiembre de 2026, y las órdenes de la Appellate Division, Second Department, del 13 de agosto y 5 de octubre de 2026; Ross Jr. v. State of New York, Index No. 628629/2026 (Sup. Ct. Suffolk County); y cobertura periodística contemporánea del litigio y de las cifras de exención de la ciudad. Vigente al 9 de octubre de 2026. Este es un asunto activo y los detalles pueden cambiar.
AVISO LEGAL
La información de esta página se ofrece solo con fines informativos generales y no constituye asesoría legal, fiscal ni financiera. Que el recargo se aplique depende de los hechos específicos de cada propiedad, propietario y forma de ocupación, y las normas están en litigio activo y pueden cambiar. Los propietarios deben consultar a profesionales legales y fiscales calificados antes de tomar cualquier medida.