
NYC İkinci Konut Yıllık Vergisi: Mülk Sahiplerinin Bilmesi Gerekenler
Son güncelleme: 9 Ekim 2026: Bu gelişmekte olan bir konudur. 29 Eylül'de bir yargıç şehrin uygulamayı yeniden yapmasına hükmetti, şehir itiraz etti ve ek vergi uygulaması devam ediyor. Bu sayfayı yer imlerinize ekleyin; durum değiştikçe güncelliyorum.
Birincil konutunuz olmayan bir New York City mülkünüz varsa ya da böyle bir mülk satın almayı düşünüyorsanız, bu sayfa yeni ek verginin (Non-Primary Residence Surcharge) ne olduğunu, kimin ödemesi gerektiğini, maliyetini ve Department of Finance'tan (NYC Maliye Dairesi) bir mektup aldıysanız ne yapmanız gerektiğini açıklar.

ŞU ANDA DURUM NE
Ek vergi aynı anda hem uygulanıyor hem de mahkemelerde tartışılıyor ve durum sürekli değişiyor. Gelişmelerin sırası şöyle.
28 Mayıs 2026: Vali Hochul, ek vergiyi 2026-27 mali yılı eyalet bütçesinin bir parçası olarak imzalayarak yasalaştırdı.
5 Haziran 2026: Department of Finance taslak kuralları yayımladı. 9 Temmuz'da çevrim içi bir duruşma yapıldı ve kurallar 10 Temmuz'da kesinleşti.
1 Temmuz 2026: Ek vergi yürürlüğe girdi. 30 Haziran 2031'e kadar yürürlükte kalması planlanıyor.
23 Temmuz 2026: Şehir yaklaşık 17.000 mülk sahibine bildirim gönderdi ve yaklaşık 900.000 mülkü kapsayan ek bir piyasa değeri listesi (Supplemental Market Value Roll) yayımladı.
1 Ağustos 2026: Şehir muafiyet başvurusu son tarihini 21 Ağustos'tan 18 Eylül'e erteledi.
7 Ağustos 2026: Eski Birinci Başkan Yardımcısı Randy Mastro'nun temsil ettiği üç New York City mülk sahibi, Richmond County Yüksek Mahkemesi'nde dava açtı. Argümanları, eyaletin ikinci konutları vergilendirme yetkisinin olmadığı değil; şehrin hangi mülklerin gerçekten birincil konut olmadığını belirlemeden listeyi yayımlayıp bildirim göndermesi ve böylece ek vergiye tabi olmadıklarını kanıtlama yükünü sakinlere yüklemesidir.
10 Ağustos 2026: Yargıç Wayne Ozzi geçici tedbir kararı (TRO) verdi. Karar, şehrin ek listeyi web sitesinden kaldırmasını, liste ve gönderilen bildirimler üzerinden işlem yapmayı durdurmasını ve 18 Eylül muafiyet son tarihini uygulamamasını gerektiriyordu.
13 Ağustos 2026: Appellate Division (İstinaf Mahkemesi) İkinci Daire'den bir yargıç, şehrin itirazı sürerken TRO'nun uygulanmasını durdurdu. Uygulama yeniden başladı.
25 Ağustos 2026: 2025 eyalet gelir vergisi verilerini aldıktan sonra Department of Finance, 1.200'den fazla mülk sahibi hakkındaki tespitlerini geri çekti ve muafiyet son tarihini yeniden, 6 Ekim'e erteledi. Ayrıca ek listede yer almanın bir mülkün ek vergi borcu olduğu anlamına gelmediğini netleştirdi.
31 Ağustos 2026: Yargıç Ozzi iki saati aşkın sözlü savunmayı dinledi ve kararını sonraya bıraktı.
28 Eylül 2026: Eski Ticaret Bakanı Wilbur Ross, Hilary Geary Ross ve Steve Wynn, Suffolk County Yüksek Mahkemesi'nde eyalete karşı dava açtı. Staten Island davasından farklı olarak bu dava verginin kendisini hedef alıyor. Davacılar verginin, şehir dışında yaşayan ve vergiyi koyan yetkililere karşı oy kullanamayan mülk sahiplerine ayrımcılık yaptığını ve Ticaret Maddesi'ni (Commerce Clause) ihlal ettiğini savunuyor. Ertesi gün daha küçük mülk sahipleri adına ikinci bir anayasal itiraz davası açıldı. Ross davasındaki sözlü duruşma 30 Kasım'a ayarlandı.
29 Eylül 2026: Yargıç Ozzi ev sahipleri lehine karar verdi. Temmuz bildirimlerini keyfi ve gelişigüzel, hukuki hatalarla sakat ve hukuki süreç güvencesine (Due Process) aykırı buldu. Kararı yaklaşık 17.000 bildirimi iptal ediyor, şehrin 900.000 mülklük listeyi gerçekten ek vergiye tabi mülklerin sınırlı bir listesiyle değiştirmesini ve her yeni bildirimin, şehrin mülkün neden vergi borcu olduğuna inandığını açıklamasını şart koşuyor. Ek verginin kendisi iptal edilmedi.
29 Eylül 2026, akşam: Şehir aynı gece itiraz etti ve bu, kararın uygulanmasını otomatik olarak durdurdu. İtiraz süreci devam ederken uygulama sürüyor.
5 Ekim 2026: Appellate Division, ev sahiplerinin bu durdurma kararının kaldırılması talebini reddetti ve uyuşmazlık hakkında 10 Kasım'a kadar karar vereceğini açıkladı.
6 Ekim 2026: Şehir muafiyet son tarihini üçüncü kez, 13 Ekim'e uzattı. O tarihe kadar yaklaşık 9.300 başvuru almış, 5.200'den fazlasını onaylamıştı; yaklaşık 4.000 başvuru hâlâ incelemedeydi. Önceki düzeltmeler de dahil edildiğinde, işaretlenen 17.000 mülkün 6.400'den fazlası, yani yaklaşık %40'ı muaf bulundu.
13 Ekim 2026: Department of Finance'a muafiyet başvurusu yapmak için geçerli son tarih.
10 Kasım 2026'ya kadar: Appellate Division'ın şehrin itirazı hakkında vermesi beklenen karar.
15 Kasım 2026: İlk ek vergi faturalarının gönderilmesi planlanıyor.
30 Kasım 2026: Ross ve Wynn davasında sözlü duruşma.
1 Ocak 2027: İlk ek vergi ödemesinin son günü; Ocak emlak vergisi ödemesiyle birlikte.
Benim değerlendirmem (9 Ekim 2026 itibarıyla): 29 Eylül kararı verginin var olup olmadığını değil, şehrin uygulamayı nasıl yürütmesi gerektiğini değiştiriyor. İtiraz bu kararı askıda tuttuğu için mülk sahipleri açısından henüz hiçbir şey değişmedi: 13 Ekim son tarihi geçerliliğini koruyor ve ilk faturalar hâlâ Kasım ortası için planlanıyor. Şehrin kendi rakamları yargıcın endişesini destekliyor. İşaretlenen yaklaşık 17.000 mülkün 6.400'den fazlası, yani yaklaşık %40'ı zaten muaf bulundu ve şimdiye kadar yapılan yaklaşık 9.300 başvurunun yarısından fazlası onaylandı. Appellate Division kararı 10 Kasım'a kadar onarsa, şehrin gerekçesini açıklayan yeni ve daha dar kapsamlı bildirimler göndermesini bekliyorum; bazı mülk sahiplerinin faturaları 1 Ocak 2027'nin ötesine kayabilir. Mahkeme şehirden yana karar verirse uygulama olduğu gibi devam eder. Her iki durumda da ek verginin kendisi bu davadan sağ çıkıyor. Vergiye yönelik asıl tehdit anayasal davalar, yani Ross ve Wynn davası ile daha küçük mülk sahipleri adına açılan ikinci dava; Ross davasındaki sözlü duruşma 30 Kasım'dan önce olmadığı için ikisinin de ilk faturalar gönderilmeden sonuçlanmasını beklemiyorum. Gelir de küçülüyor. Şehir, öngörülen 5 milyar dolarlık bütçe açığına karşı yılda yaklaşık 500 milyon dolar gelir öngörmüştü; Şehir Denetçisi (City Comptroller) ise muafiyetlerin bu rakamı 340 ila 380 milyon dolara düşürebileceğini söyledi. Bu kadar çok muafiyet onaylandığına göre tahsilatın bu aralığın alt ucunda kalması beni şaşırtmaz. Şehir bunun her doları için mücadele etmeye devam edecek.
Federal düzeyde de sesler var. Başkan Trump verginin durdurulması gerektiğini açıkça söyledi. 9 Ekim 2026 itibarıyla bunun gerçek bir federal mekanizmaya dönüştüğünü görmedim ve buna göre plan yapmazdım.
Pratik çıkarım (9 Ekim 2026 itibarıyla): bir bildirim aldıysanız ve mülk birincil konutunuzsa, muafiyet başvurunuzu 13 Ekim Salı gününe kadar yapın. 10 Kasım kararını beklemeyin. Durdurma kararı son tarihi yürürlükte tutuyor ve üç uzatmadan sonra dördüncüsüne güvenmem. Elinizdeki en güçlü kanıtı kullanın; ideal olarak mülkü ev adresiniz olarak gösteren en son verdiğiniz vergi beyannamesi. Son tarihi kaçırırsanız Department of Finance'ın tespiti kesinleşebilir; yine de condo ve co-op'lar için 1 Mart 2027'ye, bir, iki ve üç aileli evler için 15 Mart 2027'ye kadar Tax Commission'a (Vergi Komisyonu) başvurabilirsiniz. Mülk gerçekten ikinci bir konutsa, Kasım ortasında gelecek bir fatura ve Ocak 2027 emlak vergisi ödemenizle birlikte yapılacak ödeme için bütçe ayırın; kullanım değişikliği, uygun bir kira sözleşmesi veya mülkiyet yapısında değişiklik yapacaksanız bunu bir sonraki vergiye esas durum tarihi (Taxable Status Date) olan 5 Ocak 2027'den önce yapın. Bir mahkeme aksini söyleyene kadar verginin tamamen yürürlükte olduğunu varsayarak hareket edin.

MÜLK SAHİPLERİNİ KIZDIRAN KISIM
Şehir, burada yaşamayan mülk sahiplerini ikamet kayıtlarını kontrol ederek belirlemedi. Mülkleri değerlerine göre işaretledi, ardından vergi borcu olmadığını kanıtlama yükünü mülk sahiplerine yükledi.
Bu da onlarca yıldır dairesinde yaşayan tam zamanlı New York sakinlerinin şimdi adlarını temize çıkarmak için fatura, seçmen kaydı ve vergi beyannamesi topladığı anlamına geliyor. Gelir vergisi kayıtlarınız şehrin sistemindeki mülk adresiyle eşleşmiyorsa ya da kayıtlar düzgün örtüşmediyse, mülk gerçekten eviniz olsa bile bildirim alabilirsiniz.
Herhangi bir belge göndermeden önce bilmeniz gereken bir ayrıntı: Department of Finance, birincil konutu kanıtlamak için sunduğunuz belgelerin, normalde vergi beyannamelerini kapsayan yasal vergi gizliliği kuralları kapsamında korunmadığını belirtti. Hassas mali belgeler teslim edecekseniz, önce bu konuyu avukatınızla konuşun.
BU VERGİ ASLINDA NEDİR
Second-Home Annual Tax (İkinci Konut Yıllık Vergisi), resmî adıyla Non-Primary Residence Surcharge (Birincil Olmayan Konut Ek Vergisi), New York City'de sahibi, uygun bir aile üyesi veya uygun bir kiracı tarafından birincil konut olarak kullanılmayan yüksek değerli konut mülklerine uygulanır.
İki özellik insanları hazırlıksız yakalıyor:
-
Vergi kişiye değil, mülke uygulanır. Ayrıca normal emlak vergisi faturanızdan ayrıdır; ancak ilk ödeme Ocak 2027 emlak vergisi ödemesiyle birlikte yapılır.
-
Bu bir boş konut vergisi değildir. Evin boş durup durmaması önemli değildir. Her hafta sonu kullandığınız bir daire, birincil konutunuz değilse yine vergiye tabidir. Aylarca boş kalan bir ev ise birinin birincil konutu olmaya devam ediyorsa muaf olabilir. Birincil konutunuz tamamen başka bir yerdeyse, vergi New York City'deki tek evinize de uygulanabilir.
Ek vergi 1 Temmuz 2026'dan 30 Haziran 2031'e kadar uygulanır.
KİM ÖDER, KİM ÖDEMEZ
Kapsanan Mülk Türleri
Bir, iki ve üç aileli evler, kat mülkiyetli daireler (Condo) ve kooperatif daireler (Co-op). Türe ve yıla göre farklı değer eşikleri uygulanır.
Tamamen Hariç Tutulan Mülk Türleri
Bunlar değerlerinden bağımsız olarak ek verginin dışındadır: boş arsalar, iskân belgesi (Certificate of Occupancy) almamış binalar, aktif bir satış planı (Offering Plan) kapsamında hâlâ satılmamış müteahhit (Sponsor) daireleri ve bungalov siteleri.
Birincil Konut Sayılan Durumlar
Mülk; sahibinin, sahibinin eşinin, çocuğunun, kardeşinin, ebeveyninin, büyükanne veya büyükbabasının ya da torununun veya uygun bir kiracının birincil konutuysa muafiyet için uygun olabilir.
Bu vergi açısından bir kişinin yalnızca bir birincil konutu olabilir. Şehirde birden fazla ev kullanıyorsanız yalnızca biri uygun sayılabilir; diğeri değer eşiğini aşıyor ve başka bir yolla uygun sayılmıyorsa vergiye tabi olabilir.
Bununla birlikte, her biri bir aile üyesi veya uygun bir kiracı aracılığıyla gerçekten uygun sayıldığı sürece şehirde birkaç mülke sahip olup hiçbiri için vergi ödemeyebilirsiniz.
Düzeltilmesi Gereken Bir Yanlış
Mülk birincil konutunuzsa ve New York City gelir vergisi ödüyorsanız muaf olduğunuzun söylendiğini görmüş olabilirsiniz. Bu tam olarak doğru değil ve aradaki fark önemli. Belirleyici olan gelir vergisini nerede ödediğiniz değil, birincil konutunuzu nerede sürdürdüğünüzdür.
Şehir taramayı gelir vergisi kayıtları üzerinden yapıyor; bu yüzden ikisi karıştırılıyor. Beyannamenizi başka bir eyaletten veriyorsanız veya beyannamenizde farklı bir daimi adres yazıyorsa, gerçekten burada yaşıyor olsanız bile birincil konutunuzu itiraz yoluyla kanıtlamanız gerekeceğini bekleyin.
Kiraya Verilen Mülkler
Mülkü birincil konutu olarak kullanan birine kiralanan bir mülk; kira sözleşmesi gerçek, piyasa koşullarında (Arm's Length) ve en az bir yıllık olduğu sürece uygun sayılabilir. Alt kiralamalar da Real Property Law (Gayrimenkul Kanunu) gerekliliklerini karşılıyorsa uygun sayılabilir.
Yazılı kira sözleşmesi olan bir kiracı için sözleşmeyi ve ek bir kira belgesini sunun. Aylık kiracı için Department of Finance, iki ek kira belgesiyle birlikte sunulan bir Kiracı veya Alt Kiracı Beyannamesi (Tenant or Subtenant Affidavit) yayımladı.
Burada dikkatli olun. Koşullar sözleşmenin esas olarak ek vergiden kaçınmak için yapıldığını gösteriyorsa kira sözleşmesi uygun sayılmaz.
Vergi İndirimleri İşe Yaramaz
Mevcut emlak vergisi indirimleri, kredileri ve muafiyetleri bu ek vergiyi azaltmaz veya mahsup etmez. Condo veya co-op vergi indirimi (Abatement) bir dairenin birincil konut olduğuna dair kanıt olarak kullanılabilir, ancak kredi olarak uygulanamaz ve birincil konutu yine ayrıca kanıtlamanız gerekir.
MALİYETİ NE KADAR
Anlaşılması gereken en önemli nokta: oran yalnızca eşiği aşan kısma değil, piyasa değerinin tamamına uygulanır. Gelir vergisi dilimleri böyle işlemez ve bu, bir eşiği aşmanın pahalıya mal olduğu anlamına gelir.

VAKA ÇALIŞMASI
$8,400,000'a satılmış ve güncel DOF piyasa değeri $1,300,000 olan bir kat mülkiyetli daire (Condo) düşünün.
1. Aşama, birinci ve ikinci yıllar: DOF değeri esas alınır. $1,300,000 × %4,0 = yılda $52,000.
2. Aşama, üçüncü ila beşinci yıllar: emsal satışlar esas alınır. $8,400,000 × %0,8 = yılda $67,200.
Ne olduğuna dikkat edin. Oran %4,0'tan %0,8'e sert bir şekilde düşüyor ama fatura artıyor; çünkü değerleme esası şehrin belirlediği değerden, mülkün gerçek satış fiyatına çok daha yakın bir değere kayıyor. DOF değerlemesi düşük olan yüksek değerli condo ve co-op sahipleri, düşük oranın düşük fatura anlamına geldiğini varsaymak yerine 2. Aşama'yı şimdiden modellemelidir.
2027'DEKİ ÖNEMLİ TARİHLER
5 Ocak 2027: 2027-28 mali yılı için vergiye esas durum tarihi (Taxable Status Date). Planlamanızı buna göre yapmanız gereken tarih budur. Taşınmak, uygun bir yıllık kira sözleşmesi imzalamak veya şirket ya da tröst mülkiyetini yeniden yapılandırmak, gelecek yılın yükümlülüğünü etkilemesi için bu tarihte veya öncesinde yapılmalıdır.
15 Şubat 2027: Department of Finance'ın 2027-28 mali yılı için ilk bildirimleri göndermesinin son tarihi. Bu, şehrin kayıtları incelemesi için 5 Ocak'tan sonra yaklaşık altı hafta bırakıyor; bu nedenle vergi beyannamenizin ve diğer kanıtlarınızın mülk adresiyle şimdiden eşleştiğinden emin olun.
1 Mart 2027: Condo ve co-op sahipleri için Tax Commission başvuru son tarihi.
15 Mart 2027: Bir, iki ve üç aileli evler için Tax Commission başvuru son tarihi.
1 Ekim 2027: Bu tarihe kadar Tax Commission'dan bir karar gelmediyse, başvurunuzun bir kopyası ve tarih damgalı TC10 Formunuzla Komisyon ile iletişime geçin.
25 Ekim 2027: Tax Commission'ın kesin kararının yargısal denetimi için dava açmanın son tarihi. Bu süre uzatılamaz ve kaçırılması yargısal denetim hakkınızı sona erdirir.
5 Ocak Neden Her Şeyden Daha Önemli
Mülkün hem değeri hem de birincil konut statüsü o mali yıl için 5 Ocak itibarıyla sabitlenir. Sonrasında yaptığınız hiçbir şey (taşınmak, tadilatı bitirmek, kira sözleşmesi imzalamak) genellikle ek vergiyi ancak sonraki yıllarda etkiler.
Şehir, 5 Ocak'tan sonra taşınmayı planlayan alıcılar veya tadilattaki mülkler için istisna tanımayı reddetti. Yıl içindeki kullanım değişiklikleri için kıst (orantılı) hesaplama yapılmaz.
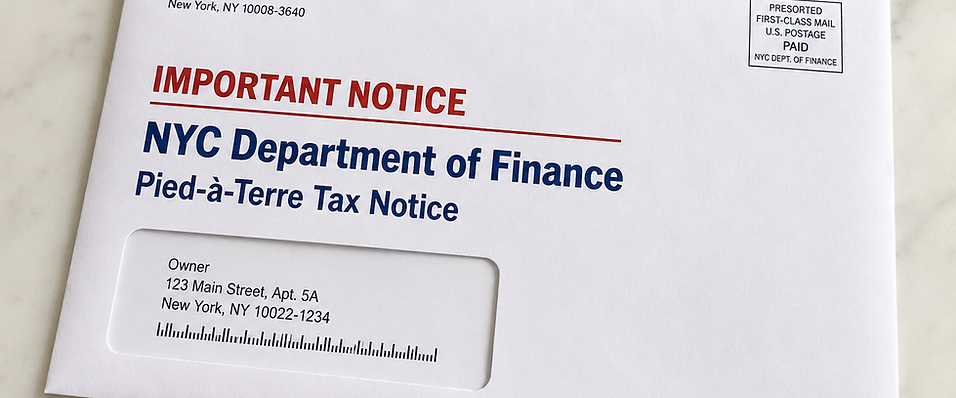
DOF'TAN BİR BİLDİRİM ALDIYSANIZ
Bildirimin Size Söyledikleri ve Söylemedikleri
Bildirimde öngörülen ek vergi tutarı ve itiraz için son tarihiniz yer alır. Bu ilk yıl için, şehrin mülkün neden birincil konutunuz olmadığı sonucuna vardığını açıklamaz. Gerekçesini görmeden bir sonuca yanıt veriyorsunuz. 29 Eylül mahkeme kararı, her yeni bildirimin şehrin mülkün neden ek vergi borcu olduğuna inandığını açıklamasını zorunlu kılarak bunu değiştirecek; ancak şehir itiraz ettiği için bu karar askıda.
Bildirimler mülk adresine ve genellikle kayıtlı diğer mülk sahibi adreslerine gönderilir. Co-op'larda bildirim ayrıca daireye ve kooperatif şirketine de gönderilebilir.
Postaya Güvenmeyin
Bildirim almamanız ek vergiyi geçersiz kılmaz. Yayımlanan listeyi kendiniz kontrol edin. Bu en çok co-op hissedarları için önemlidir; çünkü yayımlanan liste uygun co-op dairelerinin tamamını içermiyor. Şehir yalnızca bazı kooperatif şirketleri için daire bazında değer üretti; dolayısıyla diğer binalardaki daireler listede hiç görünmüyor. Listede olmamanız, dairenizin muaf olduğu anlamına gelmez.
Birincil Konut Nasıl Kanıtlanır
Genellikle ya mülkü daimi ev adresiniz olarak gösteren en son verdiğiniz eyalet veya federal kişisel gelir vergisi beyannamenizi ya da 5 Ocak'ta veya öncesinde ikamet ettiğinizi gösteren iki uygun belgeyi sunabilirsiniz.
Uygun belgeler arasında mülk adresini gösteren New York Eyaleti ehliyeti, öğrenci sürücü belgesi veya sürücü olmayanlar için kimlik kartı; New York City Seçim Kurulu'ndan (Board of Elections) alınan seçmen kimlik kartı ve şehrin kabul ettiği diğer kanıtlar yer alır. Bunlara, listelenen kimlik türlerinden biriyle birlikte sunulduğunda 5 Ocak'tan önceki on iki ay içinde mülkte oturduğunuzu gösteren kanıtlar da dahildir.
Vergi beyannamesi mevcut en güçlü ve kontrolünüzde olan kanıttır. Kurallar itiraz tarihinizde en son verilmiş beyannameye baktığı için, beyanname verme zamanlaması önemli olabilir. Harekete geçmeden önce bunu vergi danışmanınız ve avukatınızla gözden geçirin.
İtiraz Yollarınız
Bunlar birbirinin yerine kullanılamaz ve yanlış seçim bazı yolları kapatabilir.
DOF itirazı: İlk tespitten itibaren 30 gün içinde yapılır. Piyasa değerini değil, yalnızca birincil konut konusunu ele alır. Duruşma yapılmaz.
Tax Commission itirazı: Hem piyasa değerini hem de birincil konut konusunu ele alabilir. Birincil konut tespitine burada itiraz ederseniz, piyasa değerine de itiraz etmeniz gerekir. Son tarihler vergi sınıfına göre ayrılır: condo ve co-op için 1 Mart, bir, iki ve üç aileli evler için 15 Mart.
Önce DOF itirazı, ardından Tax Commission: Birincil konut konusunda DOF'a itiraz edin, ardından kesin karara Komisyon'da itiraz edin. Komisyon'un talimatlarına göre bu başvuru, ilgili Mart son tarihi veya kesin karar bildiriminden 30 gün sonrasından hangisi daha geçse o tarihe kadar yapılabilir. Bu yol her iki merciyi de açık tutar. Bu uzatmanın kanundan değil Komisyon'un talimatlarından kaynaklandığını unutmayın; avukatınıza danışmadan buna güvenmeyin.
Yalnızca piyasa değeri: Birincil konut konusunda itiraz edip etmemenizden bağımsız olarak Tax Commission'da mümkündür.
Tuzak: ilk birincil konut tespitine Tax Commission'da itiraz etmek, DOF itiraz sürecini sona erdirir ve daha önce verilmiş DOF kararlarını geçersiz kılar. Tersi yönde gitmek sorun değildir. DOF itirazını tamamladıktan sonra yine Komisyon'a başvurabilirsiniz.
Hiçbir şey yapmazsanız birincil konut tespiti genellikle kesinleşir; ancak piyasa değerine itiraz etme hakkınızı korursunuz.
İnsanları Zorlayan Başvuru Ayrıntıları
Her mülk veya co-op dairesi için ayrı bir başvuru gerekir. Ortak co-op başvurularına izin verilmez.
Başvurunun ıslak imzalı olması ve Tax Commission'a veya bir DOF Business Center'a (İş Merkezi) postayla gönderilmesi ya da elden teslim edilmesi gerekir. E-posta veya faksla yapılamaz.
TC10 Formunu alın. Bu, başvuru yaptığınızda verilen tarih damgalı alındı belgesidir ve Komisyon'un zamanında başvuru kanıtı olarak kabul ettiği tek belgedir. Posta makbuzları, iadeli taahhütlü posta kayıtları ve kargo takip bilgileri bunun yerine geçmez. TC10, başvurunun kendisi olan TC107 veya birden fazla malik olduğunda gereken ek form TC107SUP ile aynı şey değildir. TC107SUP'ın yanıtlanmaması otomatik retle sonuçlanır.
Bir temsilci tarafından imzalanan başvuru için TC244 Formu ve vekâletname gerekir. Destekleyici belgeler genellikle TC159 Formu kullanılarak başvuru son tarihinden itibaren 30 gün içinde sunulabilir ve uzatma talepleri kabul edilmez. Destekleyici belgeler (başvurunun kendisi asla) TCSurchargeAppeal@oata.nyc.gov adresine e-postayla gönderilebilir.
Tax Commission, ek vergi incelemelerinde yüz yüze duruşma yapmaz.

EKSTRA DİKKAT GEREKTİREN MÜLKİYET DURUMLARI
Tröst (Trust) Mülkiyetindeki Mülkler
Tröste ait bir mülk, onu birincil konutu olarak kullananlar tröstün tek mevcut lehdarları ise uygun sayılabilir. Şarta bağlı ve gelecekteki haklar bu değerlendirmede dikkate alınmaz. Şehir bu amaçla, bir tröst yöneticisi tarafından yeminle imzalanan Trustee Affidavit'i (Tröst Yöneticisi Beyannamesi) yayımladı.
LLC, Şirket veya Ortaklığa Ait Mülkler
Şirket mülkiyeti uygun sayılabilir, ancak şartlar katıdır. Şirketin mülkteki hakkın tamamına veya bir co-op dairesine bağlı tüm hisselere sahip olması gerekir. Mülkü birincil konutu olarak kullanan kişilerin veya uygun birinci derece aile üyelerinin şirketin %50'sinden fazlasına sahip olması gerekir.
Bir şirket (Corporation) için bu, oy gücünün veya hisse değerinin yarısından fazlası demektir; bir LLC veya ortaklık için ise sermayenin veya kârın yarısından fazlası. Çoğunluğa ulaşmak için paylar birleştirilebilir. Şehir, şirketin bir yetkilisi tarafından yeminle imzalanan Majority Interest Affidavit'i (Çoğunluk Hissesi Beyannamesi) yayımladı.
Katmanlı yapılar genellikle işe yaramaz. Mülke sahip başka bir LLC'nin sahibi olan bir LLC üzerinden birincil konut statüsü kuramazsınız. Kurallar, mülke doğrudan sahip olan şirketteki payınıza bakar ve ara şirketleri tam olarak ele almaz. Mülkü katmanlı bir yapı üzerinden tutuyorsanız, bu konuyu bir bildirim geldikten sonra değil, şimdi avukatınızla konuşun.
Mülkte Bir Aile Üyesi Yaşıyorsa
Mülk, uygun bir birinci derece aile üyesinin birincil konutu olarak muafiyete hak kazanabilir. Büyük olasılıkla, mülkü birincil konutu olarak kullandıklarına dair kanıtın yanı sıra akrabalık kanıtı da gerekecektir; bu bir doğum belgesi, evlilik cüzdanı veya her ikinizin beyannamesi olabilir. Şehir, üst kısmını aile üyesinin, alt kısmını mülk sahibinin veya çoğunluk hissedarının doldurduğu bir Immediate Family Member Affidavit (Birinci Derece Aile Üyesi Beyannamesi) yayımladı.
Vefat, Hastanede Yatış veya Bakım Tesisi
Birincil konut statüsü, sakinin vefatından sonra bir yıl boyunca, kesintisiz hastanede yatış süresince ve bir bakımevi veya rehabilitasyon tesisinde geçici kalış sırasında devam edebilir. Bu, birincil sakin mülk sahibi, uygun bir aile üyesi veya kiracı olsun fark etmeksizin geçerlidir. Hem olayın hem de önceki birincil konut durumunun kanıtlanması gerekir.
Dikkat edilmesi gereken iki boşluk: kurallar geçici kalışın ne sayılacağını tam olarak tanımlamıyor ve vefattan sonraki bir yıllık süre, tereke işlemleri tamamlanmadan dolabilir.
Mülk Sahibi Yılın Bir Kısmını Başka Yerde Geçiriyorsa
Belirleyici olan, en çok gün geçirdiğiniz veya gelir vergisi ödediğiniz yer değil, birincil konutunuzu nerede sürdürdüğünüzdür. Bununla birlikte şehrin taraması gelir vergisi kayıtlarına dayanıyor; bu yüzden beyannameyi başka bir eyaletten vermek, itiraz etmek zorunda kalmanın neredeyse kesin bir yoludur.
CO-OP SAHİPLERİ: BU BÖLÜMÜ OKUYUN
Co-op'lar farklı şekilde ele alınıyor ve farklar hissedarların lehine değil.
Değeriniz Nasıl Hesaplanır
Bir co-op dairesinin ayrıca belirlenmiş bir gayrimenkul değeri yoktur. 1. Aşama için şehir, kooperatif şirketinin piyasa değerini dairenizin toplam hisselerdeki oransal payıyla çarparak bir değer atar.
Ortaya çıkan rakam değerleme listesinde ve bildiriminizde yer almalıdır. Ancak şehir, bu rakama ulaşmak için kullandığı hisse dağılımını ve şirket düzeyindeki değeri açıklamayacağını söyledi. Arkasındaki hesabı görmeden bir rakam alıyorsunuz.
Lehinize İşleyen Bir Hüküm
Ortak başvurulara izin verilmez ve her daire için ayrı başvuru gerekir. Ancak bir co-op dairesi için verilen piyasa değeri kararı, aynı binadaki diğer dairelerin aynı mali yıldaki değerleri belirlenirken dikkate alınabilir.
Bu, kararların emsal oluşturmadığı genel kuralının tek istisnasıdır ve bilinmeye değer. İyi desteklenmiş tek bir başvuru tüm binadaki değerlemeleri etkileyebilir. Etkilenen birkaç dairenin bulunduğu bir binadaysanız, herkesin ayrı ayrı ve bağımsız başvuru yapması yerine güçlü tek bir başvuru üzerinde koordinasyon daha etkili olabilir.
Tahsilat ve Haciz (Lien) Riski
Etkilenen bir daireye bağlı ek vergiyi tahsil etmekten kooperatif şirketi sorumludur ve ek vergi bildirimini mümkün olan en kısa sürede hissedara iletmelidir.
Ortaya çıkabilecek haciz (Lien) daire düzeyinde değil, şirket düzeyinde uygulanır. Bina yönetim kurulları, sorumluluğu etkilenen hissedarlara yükleyip yükleyemeyeceklerini belirlemek için şimdiden kira sözleşmelerini (Proprietary Lease) ve yönetim belgelerini incelemelidir. Yönetim kurulunuz bu konuya bakmadıysa gündeme getirin.
VERGİYE TABİ BİR MÜLKÜ SATIN ALMAK VEYA SATMAK
Statü 5 Ocak itibarıyla sabitlenir. Yılın ilerleyen dönemindeki bir satış, alıcı hemen taşınıp mülkü birincil konutu yapsa bile o mali yıl için ek vergiyi ortadan kaldırmaz ve kıst hesaplanmaz.
Vergi önceki sahiple değil mülkle birlikte devam ettiği için, ödenmemiş veya cari yıla ait yükümlülüğün sorumluluğu sözleşmede ele alınmalıdır. Bu artık etkilenen mülklerde standart bir pazarlık konusudur ve kapanış masasına bırakılmamalıdır.
Mülk, uygun bir birincil konut olarak kullanıldığı bir 5 Ocak tarihini izleyen ilk mali yıldan itibaren muafiyete hak kazanabilir.
Satın alıyorsanız, imzalamadan önce dairenin DOF listesinde yer alıp almadığını ve bir bildirim gönderilip gönderilmediğini sorun.
ARAÇLAR VE KAYNAKLAR
Department of Finance Property Surcharge Eligibility Tool (Mülk Ek Vergisi Uygunluk Aracı): Department of Finance'tan bir mektup aldıysanız, nasıl yanıt vereceğinizi ve hangi belgelere ihtiyaç duyacağınızı belirlemek için aşağıdaki Property Surcharge Eligibility Tool'u kullanabilirsiniz.
Property Surcharge Eligibility Tool Bağlantısı
REBNY Pied-à-Terre Tax Calculator (Pied-à-Terre Vergisi Hesaplayıcısı) (Beta): Real Estate Board of New York, ne kadar ödemeniz gerekebileceğini tahmin etmek için bir hesaplayıcı yayımladı.
REBNY Pied-à-Terre Tax Calculator Bağlantısı
SORULARINIZ MI VAR?
Şehirde ikinci bir eviniz varsa, bir bildirim aldıysanız ya da bir alım düşünüyor ve taahhütte bulunmadan önce riskleri anlamak istiyorsanız, benimle iletişime geçin.
E-posta:
SORUMLULUK REDDİ
Bu sayfadaki bilgiler yalnızca genel bilgilendirme amacıyla sunulmuştur ve hukuki, vergisel veya finansal tavsiye niteliği taşımaz. Ek verginin uygulanıp uygulanmadığı her mülkün, mülk sahibinin ve kullanım düzenlemesinin özel koşullarına bağlıdır; kurallar aktif olarak yargı sürecindedir ve değişebilir. Mülk sahipleri herhangi bir işlem yapmadan önce yetkin hukuk ve vergi uzmanlarına danışmalıdır.
Frequently Asked Questions
SORULARINIZ MI VAR?
Şehirde ikinci bir eviniz varsa, bir bildirim aldıysanız ya da bir alım düşünüyor ve taahhütte bulunmadan önce riskleri anlamak istiyorsanız, benimle iletişime geçin.
E-posta:
Kaynaklar: New York City Department of Finance, 10 Temmuz 2026'da kabul edilen ek vergi nihai kuralları ve 6 Ekim 2026'ya kadarki son tarih duyuruları; New York City Tax Commission, başvuru talimatları ve TC107, TC107SUP, TC10, TC159, TC244 formları; Real Estate Board of New York, Second-Home Annual Tax SSS, 29 Temmuz 2026; O'Brien v. City of New York, Index No. 85217/2026 (Sup. Ct. Richmond County), 29 Eylül 2026 kararı dahil, ve Appellate Division, Second Department'ın 13 Ağustos ve 5 Ekim 2026 tarihli kararları; Ross Jr. v. State of New York, Index No. 628629/2026 (Sup. Ct. Suffolk County); ve dava süreci ile şehrin muafiyet rakamlarına ilişkin güncel haberler. 9 Ekim 2026 itibarıyla günceldir. Bu süregelen bir konudur ve ayrıntılar değişebilir.
SORUMLULUK REDDİ
Bu sayfadaki bilgiler yalnızca genel bilgilendirme amacıyla sunulmuştur ve hukuki, vergisel veya finansal tavsiye niteliği taşımaz. Ek verginin uygulanıp uygulanmadığı her mülkün, mülk sahibinin ve kullanım düzenlemesinin özel koşullarına bağlıdır; kurallar aktif olarak yargı sürecindedir ve değişebilir. Mülk sahipleri herhangi bir işlem yapmadan önce yetkin hukuk ve vergi uzmanlarına danışmalıdır.