

Análisis 2025: Comprar o Alquilar
Con la NY Times Buy vs. Rent Calculator (Calculadora del NY Times: Comprar o Alquilar)
1. Introducción
Actualización 2026: Con las tasas hipotecarias más altas de hoy, el resultado para este apartamento cambió. Lea el Análisis 2026: Comprar o Alquilar para ver las cifras actuales.
En esta sección presento un estudio de caso real que compara comprar con hipoteca y alquilar en la ciudad de Nueva York. Para este estudio de caso uso la versión más reciente de la NY Times Buy vs. Rent Calculator (Calculadora del NY Times: Comprar o Alquilar)* .
Desarrollé un estudio de caso basado en una transacción real, suponiendo que una pareja que gana $200,000 al año decide entre comprar un condo de una habitación en Midtown con un precio de $838,000 o alquilar un apartamento de una habitación con la misma distribución en el mismo edificio.
Usamos 159 West 53rd Street, Unidad 24D como ejemplo. Se vendió por ~$838,000 el 25/04/2024 (enlace a ACRIS). Otra unidad de una habitación con la misma distribución en el mismo edificio se alquiló en $4,500 el 31/10/2024 (enlace a StreetEasy).
En los capítulos siguientes desgloso cada factor y explico cómo afecta a la ecuación, para que entienda claramente cómo funciona. Usé intencionalmente un enfoque muy conservador en cada factor para minimizar posibles objeciones.
(*) Necesita una suscripción digital al NY Times para usar la calculadora.
2. Lo Básico
2.1 Precio de la Vivienda
¿Cómo le afecta si compra?
El precio afecta directamente el pago inicial que necesita, los costos de cierre que debe cubrir y el tamaño de la hipoteca que requerirá. Supongo que, si sigue alquilando en lugar de comprar, invertiría una cantidad igual al pago inicial más los costos de cierre a cambio de cierto rendimiento anual; lo explicaré más adelante en el artículo. Esto forma parte de su costo de oportunidad. El tamaño de su hipoteca también determina cuánto puede deducir según las leyes fiscales vigentes. Todos estos factores afectan directamente su costo de comprar.
Nuestro Caso: ~$838,000

2.2 Renta Mensual
¿Cómo le afecta si alquila?
La renta que paga afecta directamente su costo de alquilar. También determina el monto de su depósito de garantía, que en NYC suele ser un mes de renta. Ese dinero podría haberse invertido en otro lugar para obtener cierto rendimiento anual (igual que podría haber invertido su pago inicial y sus costos de cierre si hubiera elegido comprar). Aunque es una cantidad relativamente pequeña, la consideraremos para obtener resultados precisos y un panorama completo.
Nuestro Caso: $4,500

2.3 How Long Do You Plan to Stay?
How does this affect you if you buy?
This directly impacts how much you’ll pay toward your mortgage principal and interest, as well as other recurring expenses such as common charges, real estate taxes, maintenance fees, homeowners’ insurance, renovation costs, and any additional utilities (if applicable). It also determines how long the funds used for your down payment and closing costs will remain tied up, unable to be invested elsewhere.
How does this affect you if you rent?
This determines the total rent you’ll pay over time and how long your security deposit will be tied up, unable to generate returns through other investments.
General Rule: Buying tends to be more appealing the longer you stay because the upfront costs are spread over many years.
Our Case: In Case 1, we’ll consider you stay and assume you’ll stay in this property for 10 years before selling it. In Case 2, we’ll consider you stay and assume you’ll stay in this property for only 5 years before selling it. Again, the longer you stay, the more profitable buying becomes.
Case 1:

Caso 2:

3. Detalles de la Hipoteca
Supongo que tendrá una hipoteca de tasa fija. Si elige una ARM (hipoteca de tasa ajustable) en lugar de una de tasa fija, el cálculo variará e implicará más incertidumbre por la fluctuación de las tasas.
3.1 Tasa de Interés
¿Cómo le afecta si compra?
La tasa hipotecaria afecta directamente al interés que paga, lo que aumenta el costo de comprar. Cuanto más alta la tasa, mayores sus costos totales. Sin embargo, según las leyes fiscales vigentes, puede deducir una parte del interés hipotecario, lo que compensa parte del gasto. Lo explicaré más adelante.
Nuestro Caso: %6.50

3.2 Pago Inicial
¿Cómo le afecta si compra?
El pago inicial afecta directamente su costo de oportunidad, porque podría haber invertido ese dinero en otro lugar para obtener cierto rendimiento anual.
Nuestro Caso: $167,600 (20% del precio de compra)

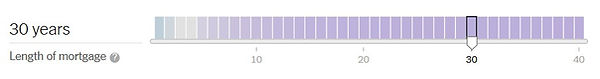
3.3 Plazo de la Hipoteca
¿Cómo le afecta si compra?
El plazo de su hipoteca influye directamente en sus pagos mensuales y en el interés total pagado con el tiempo. Las hipotecas más cortas implican pagos mensuales más altos, pero costos de interés mucho menores.
Nuestro Caso: 30 Años
3.4 Seguro Hipotecario Privado (PMI)
Normalmente, los prestamistas exigen seguro hipotecario privado si el pago inicial es menor al 20%. Las tasas de PMI varían según el puntaje de crédito y otros factores, y suelen ir del 0.58% al 1.86% del monto original del préstamo. Debe pagar el PMI mensualmente hasta alcanzar al menos un 20% de capital en su vivienda.
Por ejemplo, si da un 10% de pago inicial por una vivienda de $950,000, su tasa de PMI podría ser del 0.58%, lo que da pagos mensuales de $413. Dejaría de pagar PMI a los 7.87 años, al alcanzar un 20% de capital. El costo total de PMI en este ejemplo sería de $39,043.
Puede usar la siguiente herramienta para calcular sus costos de PMI: PMI Calculator (Calculadora de PMI).
¿Cómo le afecta si compra?
El PMI se suma a sus costos mensuales y aumenta su costo total de comprar.
Nuestro Caso: Es $0 porque suponemos un pago inicial del 20%.

4. Proyecciones Financieras
4.1 Tasa de Crecimiento del Precio de la Vivienda
¿Cómo le afecta si compra?
La tasa de crecimiento del precio afecta la ganancia que obtiene al vender la propiedad al final de su estancia. Una tasa mayor reduce su costo neto de comprar. Sin embargo, si vende con ganancia, es posible que deba pagar impuesto sobre ganancias de capital.
El impuesto sobre ganancias de capital se aplica a las ganancias de activos mantenidos por más de un año. Las tasas varían según el ingreso gravable y el estado civil fiscal (0%, 15% o 20%). La mayoría de los contribuyentes no pagan más del 15%. El IRS permite a los propietarios excluir cierta cantidad de ganancia de su ingreso gravable: $250,000 para solteros y $500,000 para matrimonios que declaran en conjunto.
Para calificar para la exclusión, debe cumplir estos requisitos:
-
La vivienda debe ser su residencia principal.
-
Debe haber sido propietario de la vivienda al menos dos años.
-
Debe haber vivido en la vivienda al menos dos años en los cinco años previos a la venta.
-
No puede haber usado la exclusión en los últimos dos años.
-
No puede haber comprado la propiedad mediante un intercambio de bienes similares (intercambio 1031).
-
No puede estar sujeto al impuesto de expatriación.
Nuestro Caso: Como se trata de un condo en Manhattan, los datos históricos de PPSF (precio por pie cuadrado) son relevantes.
-
El PPSF promedio de un condo en Manhattan era de $328 en 1997 (Fuente: MLS).
-
El PPSF promedio de un condo en Manhattan era de $2,080 en 2022 (Fuente: Statista).
La tasa de crecimiento anual compuesta en 25 años es de 7.08%, pero supondremos un conservador 6%. Cuanto mayor la tasa de crecimiento, más conveniente es comprar.

4.2 Tasa de Crecimiento de la Renta
¿Cómo le afecta si alquila?
La tasa de crecimiento de la renta afecta directamente su costo de alquilar durante el tiempo que permanezca en el apartamento.
Regla General: Cuanto más alta sea esta tasa, más conviene comprar.
Nuestro Caso: Como se trata de un apartamento de 1 habitación en Manhattan, veremos los datos históricos de renta promedio de 1 habitación en Manhattan. La renta promedio de 1 habitación en Manhattan era de $928 en 1997 (Fuente) y de alrededor de $3,850 en 2022 (Fuente). Si calcula el aumento anual compuesto promedio de la renta de 1 habitación en Manhattan en 25 años, verá que es de 5.86% (Calculadora). Sin embargo, para ser conservadores, supondremos una tasa de crecimiento de la renta del 4.9%.

4.3 Tasa de Rendimiento de la Inversión
¿Cómo le afecta si compra?
Si compra, renuncia a los posibles rendimientos del dinero usado para el pago inicial y los costos de cierre, ya que esos fondos podrían haberse invertido en otro lugar.
¿Cómo le afecta si alquila?
Si alquila, su depósito de garantía podría haberse invertido para generar rendimiento, aunque es una cantidad menor que el costo de comprar.
Regla General: Rendimientos de inversión más altos hacen más atractivo alquilar, ya que comprar requiere un desembolso inicial mayor.
Nuestro Caso: Según McKinsey, el rendimiento nominal promedio del índice S&P 500 fue del 9% entre 1996 y 2022. Supondremos un conservador 10%.

4.4 Tasa de Inflación
¿Cómo le afecta si compra?
La inflación afecta negativamente los costos recurrentes como cuotas de mantenimiento, Common Charges, costos de renovación, seguro de vivienda y servicios adicionales.
Regla General: Tasas de inflación más altas aumentan el costo de comprar.
Nuestro Caso: Según la investigación reciente de Statista de agosto de 2024, la tasa de inflación promedio en 25 años fue de 2.54%. La inflación en octubre de 2024 fue de 2.6%. Para ser extremadamente prudentes, supondremos una inflación del 4% durante el período en que posea la unidad, sin dejar lugar a objeciones.

5. Impuestos
Los impuestos a la propiedad y los intereses hipotecarios son costos importantes, pero también deducibles. Cuanto más alta su tasa marginal, mayor la deducción. Sin embargo, si sus deducciones relacionadas con la vivienda son menores que la deducción estándar, no verá ningún beneficio fiscal relativo por comprar.
La calculadora supone ahorros acordes con las leyes fiscales vigentes: la Tax Cuts and Jobs Act de 2017 aumentó la deducción estándar y redujo las deducciones máximas por impuestos a la propiedad (parte de la llamada deducción SALT) e intereses hipotecarios. Estas disposiciones vencen en 2025, pero se espera que se renueven. Para ver cómo la Tax Cuts and Jobs Act de 2017 afecta a las personas y entender a fondo cómo funcionan los intereses hipotecarios y los impuestos a la propiedad, puede consultar estas fuentes:
5.1 Cómo Presenta Su Declaración
¿Soltero e individual, casado por separado o casado en conjunto?
¿Cómo le afecta si compra?
-
Si es soltero o está casado pero declara por separado:
Su deducción estándar es de $14,600 (Publication 4491: Itemized Deductions). Para deudas contraídas después del 15 de diciembre de 2017, el límite de deducción de intereses hipotecarios es de $375,000. Es decir, solo puede deducir el interés de los primeros $375,000 de su préstamo. Este límite era de $500,000 antes de la Tax Cuts and Jobs Act de 2017.
Desde 2018, la deducción SALT máxima pasó a ser de $10,000 para personas solteras y de $5,000 para cada persona de un matrimonio que declara por separado. Antes no había límite, lo que dejó a los contribuyentes de altos ingresos con facturas fiscales mayores. Para el año fiscal 2025, la deducción estándar será de $15,000 para solteros, frente a $14,600 en 2024. Por lo tanto, necesitará $5,000 adicionales en deducciones detalladas más allá de la deducción SALT para el año fiscal 2025 ($4,600 para 2024) para que valga la pena detallar. Este monto se compone de impuestos a la propiedad más impuestos locales y estatales sobre la renta o impuestos estatales y locales sobre las ventas, pero no ambos. Quienes detallan deben elegir entre deducir sus impuestos sobre la renta o sobre las ventas.
-
Si está casado y declara en conjunto:
Su deducción estándar es de $29,200 (Publication 4491: Itemized Deductions). Para deudas contraídas después del 15 de diciembre de 2017, el límite de deducción de intereses hipotecarios es de $750,000. Es decir, solo puede deducir el interés de los primeros $750,000 de su préstamo. Este límite era de $1,000,000 antes de la Tax Cuts and Jobs Act de 2017.
Desde 2018, la deducción SALT máxima pasó a ser de $10,000 para un matrimonio. Antes no había límite. Este monto se compone de impuestos a la propiedad más impuestos locales y estatales sobre la renta o impuestos estatales y locales sobre las ventas, pero no ambos. Quienes detallan deben elegir entre deducir sus impuestos sobre la renta o sobre las ventas.
Regla General: Los matrimonios que declaran en conjunto son los que más se benefician del ahorro fiscal.
Nuestro Caso: Suponemos que se trata de una pareja que declara en conjunto.

5.2 Tasa del Impuesto a la Propiedad
En NYC, las tasas del impuesto a la propiedad dependen de la clase del edificio y del valor catastral real o de transición de la propiedad. Si desea saber más sobre cómo calcula el impuesto el NYC Department of Finance, haga clic aquí.
Es esencial saber que programas como Basic STAR (School Tax Relief) pueden ofrecer créditos o exenciones del impuesto sobre la renta. Por ejemplo, los propietarios de su residencia principal pueden recuperar hasta el 17.5% de sus impuestos a la propiedad como crédito del impuesto sobre la renta. Para más información sobre exenciones y reducciones personales y del edificio, haga clic aquí.
¿Cómo le afecta si compra?
Cuantos más impuestos pague, mayores serán sus costos mensuales recurrentes y su costo total de comprar. Los compradores pueden deducir los impuestos a la propiedad, pero antes de la Tax Cuts and Jobs Act de 2017 era mucho más beneficioso porque no había tope.
Nuestro Caso: Suponemos que la pareja usará esta unidad como residencia principal y gana menos de $500,000 al año. Solicitarían el crédito fiscal STAR y, si se aprueba, verían reducidos sus impuestos a la propiedad en un 17.5%. El impuesto anual real de esta unidad es de $1,155. Tras aplicar el crédito del 17.5%, el impuesto teórico final es de $952.88.

5.3 Tasa Impositiva Marginal
¿Cómo le afecta si compra?
Su tasa impositiva marginal aumenta a medida que suben sus ingresos. Aunque una tasa más alta significa que pagará más impuesto sobre la renta en total, también le permite deducir un monto mayor si compra, ya que está sujeto a un porcentaje de tributación más alto.
Las tasas federales de 2023 según la forma de declarar se pueden consultar aquí: Federal Income Rates and Brackets (Tasas y Tramos Federales del Impuesto sobre la Renta).
Nuestro Caso: Suponemos que es una pareja que gana $200,000 al año, lo que la ubica en el tramo del 24%. Por lo tanto, la tasa impositiva marginal es del 24%.

5.4 El Futuro de la Tax Cuts and Jobs Act de 2017
Regla General: La ley es desventajosa para los propietarios porque limita las deducciones fiscales.
Nuestro Caso: Como se mencionó, la ley vence en 2025, pero se espera que la administración Trump la extienda o incluso la amplíe. Para ir a lo seguro, supondremos que se extenderá.

6. Costos de Cierre (Closing Costs)
Tendrá que pagar una serie de cargos únicos al comprar y al vender su vivienda.
¿Cómo le afectan estos cargos si compra?
Los costos de cierre afectan directamente su costo de oportunidad, ya que ese dinero podría haberse invertido en otro lugar para generar rendimiento. Se considera dinero perdido.
6.1 Costo de Comprar una Vivienda
Si el comprador financia, los costos de cierre en NYC son aproximadamente los siguientes:
-
4% para condos (menos si no hay Mansion Tax (Impuesto de Mansión)) (suponiendo que no hay Flip Tax)
-
2% para co-ops (suponiendo que el vendedor paga el Flip Tax (Impuesto de Reventa))
-
6% o más para nuevos desarrollos (menos si no hay Mansion Tax)
Nuestro Caso: Como es un condo de menos de un millón de dólares, no habrá Mansion Tax. Estimamos los costos de cierre en 3.1% del precio de compra, pero suponemos un conservador 3.5%. Buyer Closing Cost Calculator (Calculadora de Costos de Cierre del Comprador)

6.2 Costo de Vender una Vivienda
Los costos de cierre del vendedor en NYC van del 7% al 10% del precio de venta, e incluyen:
-
Una comisión de agente del 6% (incluida la comisión del agente del comprador; se recomienda firmemente pagarla)
-
Impuestos de transferencia combinados de NYC y del Estado del 1.4% al 2.075%
-
Un Flip Tax (Impuesto de Reventa) del edificio (solo en co-ops, salvo algunos condos de la ciudad)
-
Honorarios legales y cargos varios del edificio
Nuestro Caso: Estimamos los costos de cierre en 8.44%. Por prudencia, supondremos 8.5%. Seller Closing Cost Calculator (Calculadora de Costos de Cierre del Vendedor)

7. Maintenance and Fees
Owning a home includes costs for repairs, utility bills, and other fees.
How do these costs affect you if you buy?
All the following expenses add to the cost of homeownership. The lower these costs are, the better the scenario for a buyer.
7.1 Repairs and Renovation
Costs associated with improving kitchen cabinets, plumbing, electrical systems, and general repairs.
Our Case: $4,190 for the first year.

7.2 Seguro de Vivienda
-
Básico: Una póliza de $300 a $400 al año cubriría $25,000 en pertenencias, $20,000 en paredes y pisos y $100,000 en responsabilidad civil. El precio varía según la ubicación, el puntaje de crédito y la aprobación de la aseguradora.
-
Bueno: Las pólizas de $450 a $600 al año cubrirían hasta $50,000 en pertenencias, $50,000 en paredes y pisos y $300,000 en responsabilidad civil.
-
Excelente: Para apartamentos de valor medio de seis cifras o más, las pólizas suelen costar de $1,100 a $2,400 al año. Ofrecen $100,000 en cobertura de pertenencias, $300,000 en paredes y pisos y $1 millón en responsabilidad civil. Fuente
Nuestro Caso: Supongo que optará por una cobertura excelente de $1,257 al año. El costo real probablemente sea menor. Es una suposición conservadora. Probablemente costará alrededor de $750.

7.3 Servicios Mensuales Adicionales
En la mayoría de los condos de Manhattan, los Common Charges incluyen la calefacción y el agua caliente. Las cooperativas pueden no incluirlos, y en los alquileres de edificios multifamiliares de Manhattan la calefacción y el agua caliente suelen estar incluidas. La situación puede ser distinta en otros distritos. En las casas unifamiliares, la calefacción y el agua caliente casi siempre las paga aparte el inquilino o el propietario.
Nuestro Caso: Como es un condo en Manhattan, no habrá servicios mensuales adicionales que supongan una carga financiera para el comprador. Supondremos $0.

7.4 Cuotas Comunes Mensuales
El nombre de las cuotas comunes y lo que incluyen varía según el tipo de propiedad.
Condos: Las cuotas comunes, llamadas "Common Charges" (Cargos Comunes), cubren los costos compartidos de operar y mantener un edificio de condominios. Normalmente incluyen:
-
Mantenimiento: Reparaciones de rutina, jardinería, limpieza y mantenimiento general.
-
Servicios: Algunos servicios como agua, alcantarillado y recolección de basura. En un condo, los Common Charges suelen incluir una parte para electricidad, es decir, parte de su pago mensual contribuye al costo total de electricidad del edificio, que cubre áreas comunes como pasillos, vestíbulos y lavanderías; en la mayoría de los edificios, la electricidad de cada apartamento no está incluida en los Common Charges.
-
Seguro del Edificio: Primas de seguro que protegen el edificio contra incendios, robos y desastres naturales.
-
Servicios del Edificio: Costos de servicios como calefacción, gas, estacionamiento y otros servicios compartidos.
-
Salarios del Personal: Salarios del personal del edificio, como porteros, conserjes y trabajadores de mantenimiento.
-
Honorarios de Administración: Honorarios pagados a empresas de administración por supervisar la operación del edificio.
Los Common Charges no son deducibles en NYC. Estos cargos son independientes de los impuestos inmobiliarios de la Ciudad de Nueva York, que cada propietario debe pagar directamente.
Co-ops: Las cuotas comunes, conocidas como "Maintenance" (Cuota de Mantenimiento), cubren los costos compartidos de operar y mantener un edificio cooperativo. Normalmente incluyen:
-
Impuestos: Impuestos a la propiedad.
-
Mantenimiento: Reparaciones de rutina, jardinería, limpieza y mantenimiento general.
-
Servicios: Algunos servicios como agua, alcantarillado y recolección de basura. En una cooperativa, la Maintenance suele incluir una parte para electricidad, es decir, parte de su pago mensual contribuye al costo total de electricidad del edificio, que cubre áreas comunes como pasillos, vestíbulos y lavanderías; según el edificio, la electricidad de cada apartamento también puede estar incluida en la Maintenance, total o parcialmente mediante submedición.
-
Seguro del Edificio: Primas de seguro que protegen el edificio contra incendios, robos y desastres naturales.
-
Servicios del Edificio: Costos de servicios como calefacción, gas, estacionamiento y otros servicios compartidos.
-
Salarios del Personal: Salarios del personal del edificio, como porteros, conserjes y trabajadores de mantenimiento.
-
Honorarios de Administración: Honorarios pagados a empresas de administración por supervisar la operación del edificio.
Como la Maintenance incluye los impuestos a la propiedad, una parte es deducible según las acciones que posea en el edificio. Los accionistas de cooperativas reciben una carta de deducción fiscal, también llamada Form 1098, antes del 31 de enero de cada año. Esta carta detalla la parte de los impuestos inmobiliarios y del interés hipotecario del edificio pagada por el accionista en el año fiscal anterior.
Además, los propietarios de cooperativas pueden solicitar el crédito fiscal STAR para obtener un descuento sobre el monto deducible, es decir, los impuestos no se pagan por separado.
Viviendas Unifamiliares y Multifamiliares: Las cuotas comunes, llamadas "Home Owner Association (HOA) fees" (Cuotas de la Asociación de Propietarios), no son deducibles en NYC. Estos cargos son independientes de los impuestos inmobiliarios de la Ciudad de Nueva York, que cada propietario debe pagar directamente.
Nuestro Caso: Los Common Charges son de $895. Como es un condo, no incluye los impuestos a la propiedad.

7.5 Deducción de Cuotas Comunes
Como se explicó en la sección anterior, el propietario de una cooperativa puede deducir parte de su Maintenance, mientras que los propietarios de condos o de viviendas unifamiliares o multifamiliares no pueden.
Nuestro Caso: Como nuestro caso se basa en la compra de un condo, el monto deducible es $0.

7.6 Depósito de Garantía
En NYC suele equivaler a un mes de renta.
¿Cómo le afecta si alquila?
El depósito de garantía tiene un costo de oportunidad. El dinero podría haberse invertido en otro lugar para generar rendimiento. Aunque el impacto es pequeño en comparación con otros gastos, lo consideraremos para obtener resultados precisos.
Regla General: Cuanto mayor el depósito, más se inclina el cálculo hacia comprar. Sin embargo, el efecto es mínimo. Para mantener el análisis conservador, supusimos los valores más bajos posibles.
Nuestro Caso: Un mes de renta es $4,500, así que nuestro depósito es de $4,500.

7.7 Comisión del Corredor (Broker Fee)
La Fairness in Apartment Rentals (FARE) Act, aprobada por el Concejo Municipal de Nueva York el 13 de noviembre de 2024, establece que los propietarios, y no los inquilinos, pagan la comisión del agente cuando este representa exclusivamente los intereses del propietario. Está previsto que la FARE Act entre en vigor 180 días después de su promulgación, con un período de transición para que propietarios e inquilinos se adapten a los nuevos requisitos.
Se espera que esta ley aumente las rentas, pero a la vez elimina la carga de la comisión para los inquilinos. Actualmente las comisiones van de $0 (unidades sin comisión) al 15% de la renta anual (algo menos de dos meses de renta).
¿Cómo le afecta si alquila?
Las comisiones de agente también tienen un costo de oportunidad. El dinero podría haberse invertido en otro lugar para generar rendimiento.
Nuestro Caso: Hay una comisión de agente del 15% sobre la renta anual. Incluso después de que entre en vigor la FARE Act, se espera que esa comisión se incorpore a la renta y no cause cambios significativos en el costo total de alquilar.

7.8 Seguro de Inquilino
El seguro de inquilino no es obligatorio, pero todo inquilino debería tenerlo, ya que ofrece una cobertura valiosa a bajo costo.
¿Cómo le afecta si alquila?
El seguro de inquilino tiene un costo de oportunidad. El dinero podría haberse invertido en otro lugar para generar rendimiento. Aunque el impacto es pequeño en comparación con otros gastos, lo consideraremos para obtener resultados precisos.
Nuestro Caso: Según datos recientes de la aseguradora Lemonade, $173 al año es un monto razonable para un seguro de inquilino.

8. Resultados
8.1 Caso 1
Si se queda 10 años en el apartamento que compra y luego lo vende, se espera que ahorre $169,000.

8.2 Caso 2
Si se queda 5 años en el apartamento y luego lo vende, se espera que ahorre $39,000.

8.3 Conclusión
Como se demostró, incluso en condiciones económicas difíciles, con tasas de interés altas, ventas de viviendas en mínimos récord y un enfoque conservador, comprar sigue teniendo mucho más sentido que alquilar. Esto se debe en gran parte a rentas históricamente altas. También es importante señalar que estos cálculos suponen que usted invierte constantemente el dinero que ahorra al inicio al comprar. Sin embargo, en la realidad no todos invierten su efectivo para generar ganancias adicionales. Comprar una vivienda en la práctica le obliga a ahorrar y construir patrimonio con el tiempo. Este valor adicional no se incluye en los cálculos, pero puede marcar una gran diferencia en su salud financiera a largo plazo.
9. Definiciones
9.1 Comprar
Costos Iniciales: Son los costos en que incurre al ir al cierre de la vivienda que compra. Incluyen el pago inicial y otros cargos.
Costos Recurrentes: Son los gastos que deberá pagar mensual o anualmente como propietario. Incluyen pagos hipotecarios, cuotas del condo (u otras cuotas comunitarias), costos de mantenimiento y renovación, impuestos a la propiedad y seguro de vivienda. Algunos conceptos son deducibles hasta cierto punto: los impuestos a la propiedad, la parte de intereses del pago hipotecario y, en algunos casos, una parte de los Common Charges. El ahorro fiscal resultante se incluye en el total de comprar. Si sus deducciones relacionadas con la vivienda son similares o menores que la deducción estándar, obtendrá poco o ningún ahorro fiscal relativo por comprar. Si son lo bastante grandes para que convenga detallar, solo contamos como ahorro el monto que supera la deducción estándar.
Costos de Oportunidad: Se calculan para los costos iniciales de compra y para los costos recurrentes. Le dan una idea de cuánto podría haber ganado si hubiera invertido su dinero en lugar de comprar su vivienda.
Ganancia Neta: Es el dinero que recibe por la venta de su vivienda menos los costos de cierre, que incluyen la comisión del agente y otros cargos, el saldo de capital restante que paga a su banco hipotecario y cualquier impuesto sobre la ganancia que supere su exclusión de ganancias de capital. Si su total es negativo, significa que le fue muy bien: obtuvo una ganancia suficiente para cubrir no solo el costo de su vivienda, sino también todos sus gastos recurrentes.
9.2 Alquilar
Costos Iniciales: Incluyen el depósito de garantía del alquiler y, si corresponde, la comisión del agente.
Costos Recurrentes: Incluyen la renta mensual y el costo del seguro de inquilino.
Costos de Oportunidad: Se calculan cada año tanto para sus costos iniciales como para sus costos recurrentes.
Ganancia Neta: Incluye la devolución del depósito de garantía del alquiler, que normalmente ocurre al final del contrato.


