
दूसरे घर पर वार्षिक कर: मालिकों को क्या जानना चाहिए
अंतिम अपडेट: 9 अक्टूबर 2026: यह एक लगातार बदलता मामला है। 29 सितंबर को एक जज ने शहर को इसे लागू करने की प्रक्रिया दोबारा करने का आदेश दिया, शहर ने अपील की, और अधिभार अब भी आगे बढ़ रहा है। इस पेज को बुकमार्क करें; स्थिति बदलने पर मैं इसे अपडेट करता हूँ।
अगर आपके पास न्यूयॉर्क सिटी में ऐसी प्रॉपर्टी है जो आपका प्राथमिक निवास नहीं है, या आप ऐसी प्रॉपर्टी खरीदने की सोच रहे हैं, तो यह पेज बताता है कि नया अधिभार (Non-Primary Residence Surcharge) क्या है, इसे किसे देना है, इसकी लागत कितनी है, और अगर आपको Department of Finance (NYC वित्त विभाग) से पत्र मिला है तो क्या करें।

अभी स्थिति क्या है
अधिभार एक साथ लागू भी किया जा रहा है और अदालत में चुनौती भी दी जा रही है, और स्थिति लगातार बदल रही है। घटनाक्रम इस प्रकार है।
28 मई 2026: गवर्नर Hochul ने वित्त वर्ष 2026-27 के राज्य बजट के हिस्से के रूप में अधिभार को कानून का रूप दिया।
5 जून 2026: Department of Finance ने प्रस्तावित नियम जारी किए। 9 जुलाई को एक वर्चुअल सुनवाई हुई, और नियम 10 जुलाई को अंतिम रूप दिए गए।
1 जुलाई 2026: अधिभार लागू हुआ। इसके 30 जून 2031 तक लागू रहने का कार्यक्रम है।
23 जुलाई 2026: शहर ने लगभग 17,000 प्रॉपर्टी मालिकों को नोटिस भेजे और लगभग 9,00,000 प्रॉपर्टी को कवर करने वाली एक पूरक बाज़ार मूल्य सूची (Supplemental Market Value Roll) प्रकाशित की।
1 अगस्त 2026: शहर ने छूट की अंतिम तिथि 21 अगस्त से बढ़ाकर 18 सितंबर कर दी।
7 अगस्त 2026: पूर्व फ़र्स्ट डिप्टी मेयर Randy Mastro द्वारा प्रतिनिधित्व किए गए न्यूयॉर्क सिटी के तीन प्रॉपर्टी मालिकों ने Richmond County सुप्रीम कोर्ट में मुकदमा दायर किया। उनका तर्क यह नहीं है कि राज्य को दूसरे घरों पर कर लगाने का अधिकार नहीं है, बल्कि यह है कि शहर ने यह तय करने से पहले ही सूची प्रकाशित कर दी और नोटिस भेज दिए कि कौन-सी प्रॉपर्टी वास्तव में गैर-प्राथमिक निवास हैं, और इस तरह यह साबित करने का बोझ निवासियों पर डाल दिया कि वे अधिभार के दायरे में नहीं आते।
10 अगस्त 2026: जस्टिस Wayne Ozzi ने अस्थायी निषेधाज्ञा (TRO) जारी की। इसके तहत शहर को पूरक सूची अपनी वेबसाइट से हटानी थी, सूची और भेजे गए नोटिसों पर कार्रवाई रोकनी थी, और 18 सितंबर की छूट की अंतिम तिथि लागू नहीं करनी थी।
13 अगस्त 2026: Appellate Division (अपीलीय न्यायालय), सेकंड डिपार्टमेंट के एक जज ने शहर की अपील लंबित रहने तक TRO पर रोक लगा दी। कार्यान्वयन फिर से शुरू हुआ।
25 अगस्त 2026: 2025 के राज्य आयकर आँकड़े मिलने के बाद Department of Finance ने 1,200 से अधिक मालिकों के बारे में अपने निर्धारण वापस ले लिए और छूट की अंतिम तिथि फिर से बढ़ाकर 6 अक्टूबर कर दी। उसने यह भी स्पष्ट किया कि पूरक सूची में नाम होने का मतलब यह नहीं कि प्रॉपर्टी पर अधिभार बकाया है।
31 अगस्त 2026: जस्टिस Ozzi ने दो घंटे से अधिक की बहस सुनी और फ़ैसला सुरक्षित रख लिया।
28 सितंबर 2026: पूर्व वाणिज्य मंत्री Wilbur Ross, Hilary Geary Ross और Steve Wynn ने Suffolk County सुप्रीम कोर्ट में राज्य के ख़िलाफ़ मुकदमा दायर किया। Staten Island मामले के विपरीत, यह मुकदमा कर को ही चुनौती देता है। उनका तर्क है कि यह कर शहर से बाहर रहने वाले उन मालिकों के साथ भेदभाव करता है जो इसे लगाने वाले अधिकारियों के ख़िलाफ़ वोट नहीं दे सकते, और यह कॉमर्स क्लॉज़ (Commerce Clause) का उल्लंघन करता है। अगले दिन छोटे मालिकों की ओर से दूसरी संवैधानिक चुनौती दायर की गई। Ross मामले में मौखिक बहस 30 नवंबर को तय है।
29 सितंबर 2026: जस्टिस Ozzi ने घर मालिकों के पक्ष में फ़ैसला दिया। उन्होंने जुलाई के नोटिसों को मनमाना, कानूनी त्रुटियों से प्रभावित और उचित प्रक्रिया (Due Process) का उल्लंघन माना। उनका आदेश लगभग 17,000 नोटिस रद्द करता है, शहर से 9,00,000 प्रॉपर्टी वाली सूची को वास्तव में अधिभार के दायरे वाली प्रॉपर्टी की सीमित सूची से बदलने को कहता है, और यह अनिवार्य करता है कि हर नया नोटिस बताए कि शहर क्यों मानता है कि प्रॉपर्टी पर अधिभार बकाया है। अधिभार को स्वयं रद्द नहीं किया गया।
29 सितंबर 2026, शाम: शहर ने उसी रात अपील की, जिससे आदेश पर स्वतः रोक लग गई। अपील लंबित रहने तक कार्यान्वयन जारी है।
5 अक्टूबर 2026: Appellate Division ने उस रोक को हटाने के घर मालिकों के अनुरोध को अस्वीकार कर दिया और कहा कि वह 10 नवंबर तक विवाद पर फ़ैसला देगा।
6 अक्टूबर 2026: शहर ने छूट की अंतिम तिथि तीसरी बार बढ़ाकर 13 अक्टूबर कर दी। तब तक उसे लगभग 9,300 आवेदन मिल चुके थे और 5,200 से अधिक स्वीकृत हो चुके थे, जबकि लगभग 4,000 अभी समीक्षा में थे। पहले के सुधारों को मिलाकर, चिह्नित 17,000 प्रॉपर्टी में से 6,400 से अधिक, यानी लगभग 40%, छूट योग्य पाई गई हैं।
13 अक्टूबर 2026: Department of Finance में छूट आवेदन दाखिल करने की मौजूदा अंतिम तिथि।
10 नवंबर 2026 तक: शहर की अपील पर Appellate Division का अपेक्षित फ़ैसला।
15 नवंबर 2026: अधिभार के पहले बिल भेजे जाने का कार्यक्रम है।
30 नवंबर 2026: Ross और Wynn मामले में मौखिक बहस।
1 जनवरी 2027: अधिभार का पहला भुगतान देय, जनवरी के संपत्ति कर भुगतान के साथ।
इस पर मेरी राय (9 अक्टूबर 2026 तक): 29 सितंबर का आदेश यह नहीं बदलता कि कर रहेगा या नहीं, बल्कि यह बदलता है कि शहर को इसे कैसे लागू करना होगा। चूँकि अपील के कारण वह आदेश रुका हुआ है, इसलिए मालिकों के लिए अभी कुछ नहीं बदला है: 13 अक्टूबर की अंतिम तिथि कायम है और पहले बिल अब भी नवंबर के मध्य के लिए तय हैं। शहर के अपने आँकड़े जज की चिंता का समर्थन करते हैं। चिह्नित लगभग 17,000 प्रॉपर्टी में से 6,400 से अधिक, यानी लगभग 40%, पहले ही छूट योग्य पाई जा चुकी हैं, और अब तक दाखिल लगभग 9,300 आवेदनों में से आधे से अधिक स्वीकृत हो चुके हैं। अगर Appellate Division 10 नवंबर तक आदेश को बरकरार रखता है, तो मुझे उम्मीद है कि शहर नए, अधिक सीमित नोटिस भेजेगा जिनमें उसका तर्क समझाया जाएगा, और कुछ मालिकों के बिल 1 जनवरी 2027 के बाद तक खिसक सकते हैं। अगर फ़ैसला शहर के पक्ष में आता है, तो कार्यान्वयन जैसे चल रहा है वैसे ही चलता रहेगा। दोनों ही स्थितियों में अधिभार स्वयं इस मामले के बाद भी बना रहेगा। कर के लिए असली ख़तरा संवैधानिक मुकदमे हैं, यानी Ross और Wynn मामला और छोटे मालिकों की ओर से दूसरा मुकदमा, और मुझे उम्मीद नहीं कि पहले बिल भेजे जाने से पहले इनमें से किसी का फ़ैसला होगा, क्योंकि Ross मामले में मौखिक बहस 30 नवंबर से पहले नहीं है। राजस्व भी घट रहा है। शहर ने अनुमानित $5 अरब के बजट घाटे के मुकाबले हर साल लगभग $500 मिलियन का अनुमान लगाया था, और सिटी कंट्रोलर (City Comptroller) ने कहा है कि छूटों के कारण यह घटकर $340 मिलियन से $380 मिलियन रह सकता है। इतनी अधिक छूट स्वीकृत होने के कारण, अगर वसूली इस सीमा के निचले छोर पर रहे तो मुझे आश्चर्य नहीं होगा। शहर इसके हर डॉलर के लिए लड़ता रहेगा।
संघीय स्तर पर भी चर्चा है। राष्ट्रपति Trump ने सार्वजनिक रूप से कहा है कि इस कर को रोका जाना चाहिए। 9 अक्टूबर 2026 तक मैंने इसे किसी वास्तविक संघीय व्यवस्था में बदलते नहीं देखा है, और मैं इसके भरोसे कोई योजना नहीं बनाऊँगा।
व्यावहारिक निष्कर्ष (9 अक्टूबर 2026 तक): अगर आपको नोटिस मिला है और प्रॉपर्टी आपका प्राथमिक निवास है, तो मंगलवार, 13 अक्टूबर तक अपना छूट आवेदन दाखिल करें। 10 नवंबर के फ़ैसले का इंतज़ार न करें। रोक के कारण अंतिम तिथि लागू है, और तीन बार बढ़ाए जाने के बाद मैं चौथी बार की उम्मीद नहीं करूँगा। अपने पास मौजूद सबसे मज़बूत सबूत का उपयोग करें, आदर्श रूप से सबसे हाल में दाखिल किया गया टैक्स रिटर्न जिसमें प्रॉपर्टी आपके घर के पते के रूप में दर्ज हो। अगर आप अंतिम तिथि चूक जाते हैं, तो Department of Finance का निर्धारण अंतिम हो सकता है, हालाँकि आप कॉन्डो और को-ऑप के लिए 1 मार्च 2027 तक, या एक, दो और तीन परिवार वाले घरों के लिए 15 मार्च 2027 तक Tax कर आयोग में जा सकते हैं। अगर प्रॉपर्टी वास्तव में दूसरा घर है, तो नवंबर के मध्य में बिल और जनवरी 2027 के संपत्ति कर भुगतान के साथ भुगतान के लिए बजट रखें, और उपयोग में कोई बदलाव, योग्य लीज़ या स्वामित्व का पुनर्गठन अगली कर-निर्धारण स्थिति तिथि (Taxable Status Date), यानी 5 जनवरी 2027 से पहले कर लें। जब तक कोई अदालत अन्यथा न कहे, यह मानकर चलें कि कर पूरी तरह लागू है।

वह हिस्सा जिससे मालिक नाराज़ हैं
शहर ने निवास रिकॉर्ड जाँचकर बाहर रहने वाले मालिकों की पहचान नहीं की। उसने प्रॉपर्टी को मूल्य के आधार पर चिह्नित किया, फिर यह साबित करने का बोझ मालिकों पर डाल दिया कि उन पर कर बकाया नहीं है।
इसका मतलब है कि दशकों से अपने अपार्टमेंट में रह रहे पूर्णकालिक न्यूयॉर्क निवासी अब अपना पक्ष साबित करने के लिए यूटिलिटी बिल, मतदाता पंजीकरण और टैक्स रिटर्न जुटा रहे हैं। अगर आपके आयकर रिकॉर्ड शहर के सिस्टम में दर्ज प्रॉपर्टी के पते से मेल नहीं खाते, या रिकॉर्ड ठीक से मेल नहीं बैठे, तो प्रॉपर्टी वास्तव में आपका घर होने पर भी आपको नोटिस मिल सकता है।
कुछ भी जमा करने से पहले एक बात जानना ज़रूरी है: Department of Finance ने कहा है कि प्राथमिक निवास साबित करने के लिए आप जो दस्तावेज़ जमा करते हैं, वे उन वैधानिक कर-गोपनीयता नियमों से सुरक्षित नहीं हैं जो आम तौर पर टैक्स फ़ाइलिंग पर लागू होते हैं। अगर आप संवेदनशील वित्तीय दस्तावेज़ दे रहे हैं, तो पहले अपने वकील से इस बारे में बात करें।
यह कर वास्तव में क्या है
Second-Home Annual Tax (दूसरे घर पर वार्षिक कर), जिसका औपचारिक नाम Non-Primary Residence Surcharge (गैर-प्राथमिक आवास अधिभार) है, न्यूयॉर्क सिटी की उन उच्च-मूल्य आवासीय प्रॉपर्टी पर लागू होता है जिनका उपयोग मालिक, योग्य परिवार सदस्य या योग्य किरायेदार प्राथमिक निवास के रूप में नहीं करते।
दो बातें लोगों को चौंका देती हैं:
-
यह व्यक्ति पर नहीं, बल्कि प्रॉपर्टी पर लगाया जाता है। यह आपके नियमित संपत्ति कर बिल से भी अलग है, हालाँकि पहला भुगतान जनवरी 2027 के संपत्ति कर भुगतान के साथ देय है।
-
यह खाली मकान पर कर नहीं है। जगह खाली है या नहीं, इससे कोई फ़र्क नहीं पड़ता। जिस अपार्टमेंट का आप हर सप्ताहांत उपयोग करते हैं, वह भी कर योग्य है अगर वह आपका प्राथमिक निवास नहीं है। महीनों तक खाली रहने वाली जगह भी छूट योग्य हो सकती है अगर वह किसी का प्राथमिक निवास बनी रहती है। और अगर आपका प्राथमिक निवास कहीं और है, तो यह न्यूयॉर्क सिटी में आपके इकलौते घर पर भी लग सकता है।
अधिभार 1 जुलाई 2026 से 30 जून 2031 तक लागू रहेगा।
इसे किसे देना है और किसे नहीं
शामिल प्रॉपर्टी प्रकार
एक, दो और तीन परिवार वाले घर, कॉन्डोमिनियम (Condo) यूनिट और को-ऑपरेटिव (Co-op) यूनिट। प्रकार और वर्ष के अनुसार अलग-अलग मूल्य सीमाएँ लागू होती हैं।
पूरी तरह बाहर रखे गए प्रॉपर्टी प्रकार
मूल्य चाहे जो हो, ये अधिभार के दायरे से बाहर हैं: खाली ज़मीन, ऐसी बिल्डिंग जिन्हें ऑक्यूपेंसी प्रमाणपत्र (Certificate of Occupancy) नहीं मिला है, सक्रिय ऑफ़रिंग प्लान (Offering Plan) के तहत अब तक न बिकी स्पॉन्सर (Sponsor) यूनिट, और बंगलो कॉलोनियाँ।
प्राथमिक निवास किसे माना जाता है
प्रॉपर्टी योग्य हो सकती है अगर वह मालिक का; मालिक के जीवनसाथी, बच्चे, भाई-बहन, माता-पिता, दादा-दादी/नाना-नानी या पोते-पोती/नाती-नातिन का; या किसी योग्य किरायेदार का प्राथमिक निवास हो।
इस कर के उद्देश्य से किसी व्यक्ति का केवल एक ही प्राथमिक निवास हो सकता है। अगर आप शहर में एक से अधिक घर इस्तेमाल करते हैं, तो उनमें से केवल एक ही योग्य हो सकता है, और दूसरा कर योग्य हो सकता है अगर वह मूल्य सीमा पार करता है और किसी अन्य तरीके से योग्य नहीं है।
हालाँकि, आप शहर में कई प्रॉपर्टी के मालिक होकर भी किसी पर कर से बच सकते हैं, बशर्ते हर एक किसी परिवार सदस्य या योग्य किरायेदार के ज़रिए वास्तव में योग्य हो।
एक ज़रूरी सुधार
आपने शायद सुना होगा कि अगर प्रॉपर्टी आपका प्राथमिक निवास है और आप न्यूयॉर्क सिटी का आयकर देते हैं, तो आपको छूट मिलती है। यह पूरी तरह सही नहीं है, और यह अंतर मायने रखता है। निर्णायक बात यह है कि आप अपना प्राथमिक निवास कहाँ रखते हैं, न कि आयकर कहाँ देते हैं।
शहर आयकर रिकॉर्ड के ज़रिए जाँच करता है, इसीलिए दोनों बातें आपस में मिल जाती हैं। अगर आप किसी दूसरे राज्य से रिटर्न दाखिल करते हैं या रिटर्न में कोई दूसरा स्थायी पता लिखते हैं, तो उम्मीद रखें कि आपको अपील के ज़रिए प्राथमिक निवास साबित करना होगा, भले ही आप वास्तव में यहीं रहते हों।
किराए पर दी गई प्रॉपर्टी
किसी ऐसे व्यक्ति को लीज़ पर दी गई प्रॉपर्टी जो उसे अपने प्राथमिक निवास के रूप में उपयोग करता है, योग्य हो सकती है, बशर्ते लीज़ वास्तविक हो, बाज़ार शर्तों पर (Arm's Length) हो और कम से कम एक वर्ष की हो। सबलीज़ भी योग्य हो सकती है अगर वह Real Property Law (संपत्ति कानून) की आवश्यकताओं को पूरा करती हो।
लिखित लीज़ वाले किरायेदार के लिए लीज़ और एक अतिरिक्त किराया दस्तावेज़ जमा करें। महीने-दर-महीने किरायेदार के लिए Department of Finance ने एक Tenant or Subtenant Affidavit (किरायेदार या उप-किरायेदार शपथपत्र) जारी किया है, जिसे दो अतिरिक्त किराया दस्तावेज़ों के साथ जमा किया जाता है।
यहाँ सावधान रहें। अगर परिस्थितियों से लगे कि लीज़ मुख्य रूप से अधिभार से बचने के लिए बनाई गई थी, तो वह योग्य नहीं मानी जाएगी।
कर कटौतियाँ मदद नहीं करतीं
मौजूदा संपत्ति कर कटौतियाँ, क्रेडिट और छूटें इस अधिभार को कम या समायोजित नहीं करतीं। कॉन्डो या को-ऑप कटौती (Abatement) इस बात का सबूत हो सकती है कि यूनिट प्राथमिक निवास है, लेकिन इसे क्रेडिट के रूप में लागू नहीं किया जा सकता, और आपको प्राथमिक निवास अलग से साबित करना ही होगा।
इसकी लागत कितनी है
समझने वाली सबसे महत्वपूर्ण बात: दर पूरे बाज़ार मूल्य पर लागू होती है, न कि केवल सीमा से ऊपर वाले हिस्से पर। आयकर स्लैब इस तरह काम नहीं करते, और इसका मतलब है कि किसी सीमा को पार करना महँगा पड़ता है।

केस स्टडी
मान लीजिए एक कॉन्डो (Condo) $8,400,000 में बिका और उसका मौजूदा DOF बाज़ार मूल्य $1,300,000 है।
चरण 1, पहला और दूसरा वर्ष: DOF मूल्य लागू होता है। $1,300,000 पर 4.0% यानी प्रति वर्ष $52,000।
चरण 2, तीसरे से पाँचवें वर्ष तक: तुलनीय बिक्री लागू होती है। $8,400,000 पर 0.8% यानी प्रति वर्ष $67,200।
ध्यान दें क्या होता है। दर तेज़ी से 4.0% से घटकर 0.8% हो जाती है, लेकिन बिल बढ़ जाता है, क्योंकि मूल्यांकन का आधार शहर के आँके गए मूल्य से हटकर प्रॉपर्टी की वास्तविक बिक्री कीमत के कहीं अधिक करीब पहुँच जाता है। कम DOF मूल्यांकन वाले उच्च-मूल्य कॉन्डो और को-ऑप के मालिकों को यह मानने के बजाय कि कम दर का मतलब कम बिल है, अभी से चरण 2 का अनुमान लगाना चाहिए।
2027 की प्रमुख तिथियाँ
5 जनवरी 2027: वित्त वर्ष 2027-28 के लिए कर-निर्धारण स्थिति तिथि (Taxable Status Date)। योजना इसी तिथि को ध्यान में रखकर बनानी चाहिए। अगले वर्ष की देनदारी को प्रभावित करने के लिए घर में रहने आना, एक साल की योग्य लीज़ पर हस्ताक्षर करना, या कंपनी या ट्रस्ट स्वामित्व का पुनर्गठन इस तिथि को या उससे पहले करना होगा।
15 फ़रवरी 2027: Department of Finance के लिए वित्त वर्ष 2027-28 के प्रारंभिक नोटिस भेजने की अंतिम तिथि। इससे शहर के पास रिकॉर्ड की समीक्षा के लिए 5 जनवरी के बाद लगभग छह सप्ताह रहते हैं, इसलिए सुनिश्चित करें कि आपका टैक्स रिटर्न और अन्य सबूत पहले से प्रॉपर्टी के पते से मेल खाते हों।
1 मार्च 2027: कॉन्डो और को-ऑप मालिकों के लिए Tax Commission में आवेदन की अंतिम तिथि।
15 मार्च 2027: एक, दो और तीन परिवार वाले घरों के लिए Tax Commission में आवेदन की अंतिम तिथि।
1 अक्टूबर 2027: अगर इस तिथि तक Tax Commission का कोई निर्धारण नहीं आया है, तो अपने आवेदन की प्रति और तारीख़ की मुहर वाले Form TC10 के साथ आयोग से संपर्क करें।
25 अक्टूबर 2027: Tax Commission के अंतिम निर्धारण की न्यायिक समीक्षा के लिए अदालती कार्यवाही शुरू करने की अंतिम तिथि। इसे बढ़ाया नहीं जा सकता, और इसे चूकने पर न्यायिक समीक्षा का आपका अधिकार समाप्त हो जाता है।
5 जनवरी सबसे ज़्यादा क्यों मायने रखती है
उस वित्त वर्ष के लिए प्रॉपर्टी का मूल्य और उसकी प्राथमिक निवास स्थिति, दोनों 5 जनवरी को तय हो जाते हैं। इसके बाद आप जो भी करें, जैसे घर में रहने आना, रेनोवेशन पूरा करना या लीज़ पर हस्ताक्षर करना, वह आम तौर पर किसी आगामी वर्ष तक अधिभार को प्रभावित नहीं करता।
शहर ने उन खरीदारों के लिए कोई छूट नहीं दी जो 5 जनवरी के बाद रहने आने वाले थे, और न ही रेनोवेशन वाली प्रॉपर्टी के लिए। साल के बीच में उपयोग बदलने पर कोई आनुपातिक गणना नहीं होती।
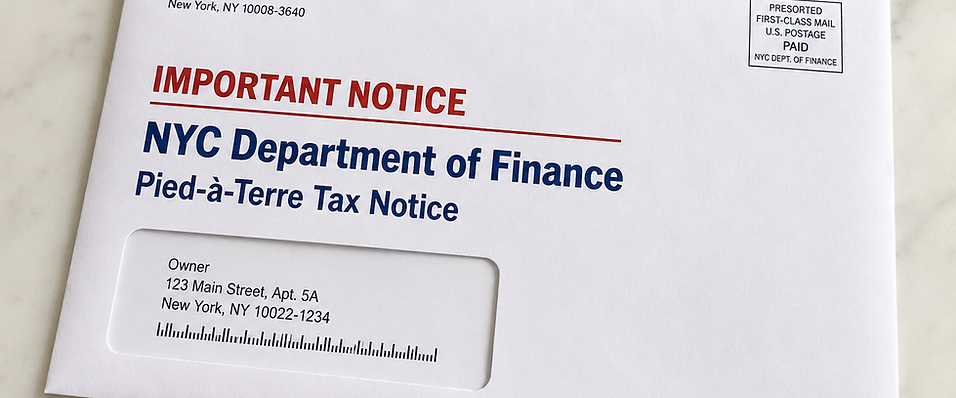
अगर आपको DOF से नोटिस मिला है
नोटिस क्या बताता है और क्या नहीं
इसमें अनुमानित अधिभार राशि और अपील की आपकी अंतिम तिथि लिखी होगी। इस पहले वर्ष के लिए यह नहीं बताया जाएगा कि शहर इस निष्कर्ष पर क्यों पहुँचा कि प्रॉपर्टी आपका प्राथमिक निवास नहीं है। आप तर्क देखे बिना एक निष्कर्ष का जवाब दे रहे होते हैं। 29 सितंबर का अदालती आदेश इसे बदल देगा, क्योंकि उसके तहत हर नए नोटिस में बताना होगा कि शहर क्यों मानता है कि प्रॉपर्टी पर अधिभार बकाया है, लेकिन शहर की अपील के कारण वह आदेश अभी रुका हुआ है।
नोटिस प्रॉपर्टी के पते पर और आम तौर पर रिकॉर्ड में दर्ज मालिक के अन्य पतों पर भेजे जाते हैं। को-ऑप के मामले में नोटिस यूनिट और को-ऑपरेटिव कॉर्पोरेशन को भी भेजा जा सकता है।
डाक पर निर्भर न रहें
नोटिस न मिलने से अधिभार अमान्य नहीं होता। प्रकाशित सूची ख़ुद जाँचें। यह को-ऑप शेयरधारकों के लिए सबसे ज़्यादा मायने रखता है, क्योंकि प्रकाशित सूची में हर योग्य को-ऑप यूनिट शामिल नहीं है। शहर ने केवल कुछ को-ऑपरेटिव कॉर्पोरेशन के लिए यूनिट-स्तर के मूल्य तैयार किए, इसलिए बाकी बिल्डिंग्स की यूनिट सूची में दिखती ही नहीं। सूची में न होना यह निर्धारण नहीं है कि आपकी यूनिट को छूट मिली है।
प्राथमिक निवास कैसे साबित करें
आम तौर पर आप या तो सबसे हाल में दाखिल किया गया राज्य या संघीय व्यक्तिगत आयकर रिटर्न जमा कर सकते हैं जिसमें प्रॉपर्टी आपके स्थायी घर के पते के रूप में दिखे, या ऐसे दो योग्य दस्तावेज़ जो 5 जनवरी को या उससे पहले निवास दिखाते हों।
योग्य दस्तावेज़ों में प्रॉपर्टी के पते वाला न्यूयॉर्क राज्य का ड्राइविंग लाइसेंस, लर्नर परमिट या नॉन-ड्राइवर ID; न्यूयॉर्क सिटी बोर्ड ऑफ़ इलेक्शंस (Board of Elections) का मतदाता पहचान पत्र; और शहर द्वारा स्वीकार किए जाने वाले अन्य सबूत शामिल हैं, जिनमें सूचीबद्ध पहचान पत्रों में से किसी एक के साथ 5 जनवरी से पहले के बारह महीनों में निवास का सबूत भी शामिल है।
टैक्स रिटर्न उपलब्ध सबसे मज़बूत सबूत है और सबसे ज़्यादा आपके नियंत्रण में है। चूँकि नियम अपील की तारीख़ तक सबसे हाल में दाखिल रिटर्न को देखते हैं, इसलिए रिटर्न दाखिल करने का समय मायने रख सकता है। कोई कदम उठाने से पहले अपने टैक्स सलाहकार और वकील के साथ इसकी समीक्षा करें।
आपके अपील के रास्ते
ये एक-दूसरे की जगह इस्तेमाल नहीं किए जा सकते, और गलत चुनाव से रास्ते बंद हो सकते हैं।
DOF अपील: प्रारंभिक निर्धारण के 30 दिनों के भीतर दाखिल की जाती है। केवल प्राथमिक निवास से संबंधित होती है, बाज़ार मूल्य से नहीं। कोई सुनवाई नहीं होती।
Tax Commission में चुनौती: बाज़ार मूल्य और प्राथमिक निवास, दोनों को चुनौती दी जा सकती है। अगर आप यहाँ प्राथमिक निवास के निर्धारण को चुनौती देते हैं, तो बाज़ार मूल्य को भी चुनौती देनी होगी। अंतिम तिथियाँ कर वर्ग के अनुसार अलग हैं: कॉन्डो और को-ऑप के लिए 1 मार्च, एक, दो और तीन परिवार वाले घरों के लिए 15 मार्च।
पहले DOF अपील, फिर Tax Commission: प्राथमिक निवास के लिए DOF में अपील करें, फिर अंतिम निर्धारण को आयोग में चुनौती दें। आयोग के निर्देशों के अनुसार यह संबंधित मार्च की अंतिम तिथि या अंतिम निर्धारण नोटिस के 30 दिन बाद, इनमें से जो बाद में हो, तब तक दाखिल किया जा सकता है। यह रास्ता दोनों मंच खुले रखता है। ध्यान दें कि यह विस्तार कानून से नहीं, आयोग के निर्देशों से आता है, इसलिए वकील की सलाह के बिना इस पर निर्भर न रहें।
केवल बाज़ार मूल्य: Tax Commission में उपलब्ध है, चाहे आपने कभी प्राथमिक निवास के लिए अपील की हो या नहीं।
जाल: प्रारंभिक प्राथमिक निवास निर्धारण के ख़िलाफ़ Tax Commission में चुनौती दाखिल करने से DOF अपील प्रक्रिया बंद हो जाती है और पहले से जारी कोई भी DOF निर्धारण रद्द हो जाता है। उल्टी दिशा में जाना ठीक है। DOF अपील पूरी करने के बाद भी आप आयोग में आवेदन कर सकते हैं।
अगर आप कुछ नहीं करते, तो प्राथमिक निवास का निर्धारण आम तौर पर अंतिम हो जाता है, हालाँकि बाज़ार मूल्य को चुनौती देने का अधिकार आपके पास रहता है।
आवेदन की वे बारीकियाँ जिनमें लोग चूक जाते हैं
हर प्रॉपर्टी या को-ऑप यूनिट के लिए अलग आवेदन ज़रूरी है। संयुक्त को-ऑप आवेदन की अनुमति नहीं है।
आवेदन पर मूल हस्ताक्षर होने चाहिए और इसे डाक से भेजना या Tax Commission या किसी DOF Business Center में हाथ से जमा करना होगा। इसे ईमेल या फ़ैक्स से दाखिल नहीं किया जा सकता।
Form TC10 ज़रूर लें। यह आवेदन दाखिल करने पर मिलने वाली तारीख़ की मुहर वाली रसीद है, और आयोग समय पर दाखिल करने के सबूत के रूप में केवल इसे ही स्वीकार करता है। डाक रसीदें, सर्टिफ़ाइड मेल रिकॉर्ड और डिलीवरी ट्रैकिंग इसके विकल्प के रूप में अस्वीकार किए जाते हैं। TC10, TC107 (स्वयं आवेदन) या TC107SUP (कई मालिक होने पर आवश्यक पूरक) के समान नहीं है। TC107SUP का जवाब न देने पर आवेदन अपने-आप अस्वीकार हो जाता है।
किसी प्रतिनिधि द्वारा हस्ताक्षरित आवेदन के लिए Form TC244 और पावर ऑफ़ अटॉर्नी चाहिए। सहायक दस्तावेज़ आम तौर पर Form TC159 का उपयोग करके अंतिम तिथि के 30 दिनों के भीतर भेजे जा सकते हैं, और विस्तार के अनुरोध स्वीकार नहीं किए जाते। सहायक दस्तावेज़, लेकिन कभी भी स्वयं आवेदन नहीं, TCSurchargeAppeal@oata.nyc.gov पर ईमेल किए जा सकते हैं।
Tax Commission अधिभार समीक्षा में व्यक्तिगत सुनवाई नहीं करता।

स्वामित्व की वे स्थितियाँ जिनमें अतिरिक्त सावधानी चाहिए
ट्रस्ट (Trust) में रखी प्रॉपर्टी
ट्रस्ट के स्वामित्व वाली प्रॉपर्टी योग्य हो सकती है, अगर उसे प्राथमिक निवास के रूप में उपयोग करने वाले लोग ट्रस्ट के एकमात्र वर्तमान लाभार्थी हों। सशर्त और भविष्य के हितों की गिनती इस निर्धारण में नहीं होती। शहर ने इस उद्देश्य के लिए ट्रस्टी द्वारा शपथपूर्वक हस्ताक्षरित Trustee Affidavit (ट्रस्टी शपथपत्र) जारी किया है।
LLC, कॉर्पोरेशन या पार्टनरशिप के स्वामित्व वाली प्रॉपर्टी
कंपनी स्वामित्व योग्य हो सकता है, लेकिन शर्तें सख़्त हैं। कंपनी के पास प्रॉपर्टी का पूरा हित, या को-ऑप यूनिट से जुड़े सभी शेयर होने चाहिए। प्रॉपर्टी को प्राथमिक निवास के रूप में उपयोग करने वाले लोगों, या उनके योग्य निकट परिवार सदस्यों के पास कंपनी का 50% से अधिक हिस्सा होना चाहिए।
कॉर्पोरेशन के लिए इसका मतलब है मतदान शक्ति या शेयर मूल्य का आधे से अधिक। LLC या पार्टनरशिप के लिए पूँजी या मुनाफ़े का आधे से अधिक। बहुमत तक पहुँचने के लिए हिस्सेदारियाँ जोड़ी जा सकती हैं। शहर ने कंपनी के किसी अधिकारी द्वारा शपथपूर्वक हस्ताक्षरित Majority Interest Affidavit (बहुमत हित शपथपत्र) जारी किया है।
बहु-स्तरीय संरचनाएँ आम तौर पर काम नहीं करतीं। आप ऐसी LLC के ज़रिए प्राथमिक निवास स्थापित नहीं कर सकते जो किसी दूसरी LLC की मालिक है जिसके पास प्रॉपर्टी है। नियम उस कंपनी में आपकी हिस्सेदारी देखते हैं जो सीधे प्रॉपर्टी की मालिक है, और बीच की कंपनियों को पूरी तरह संबोधित नहीं करते। अगर आपकी प्रॉपर्टी बहु-स्तरीय संरचना में है, तो नोटिस आने के बाद नहीं, बल्कि अभी अपने वकील से बात करें।
वहाँ परिवार का कोई सदस्य रहता है
प्रॉपर्टी किसी योग्य निकट परिवार सदस्य के प्राथमिक निवास के रूप में योग्य हो सकती है। आपको संभवतः इस बात का सबूत चाहिए होगा कि वे इसे प्राथमिक निवास के रूप में उपयोग करते हैं, साथ ही रिश्ते का सबूत, जो जन्म प्रमाणपत्र, विवाह प्रमाणपत्र या आप दोनों के शपथपत्र हो सकते हैं। शहर ने Immediate Family Member Affidavit (निकट परिवार सदस्य शपथपत्र) जारी किया है, जिसका ऊपरी हिस्सा परिवार सदस्य और निचला हिस्सा मालिक या बहुमत हितधारक भरता है।
मृत्यु, अस्पताल में भर्ती या देखभाल केंद्र
निवासी की मृत्यु के बाद एक वर्ष तक, लगातार अस्पताल में भर्ती रहने के दौरान, और नर्सिंग या पुनर्वास केंद्र में अस्थायी रूप से रहने के दौरान प्राथमिक निवास की स्थिति जारी रह सकती है। यह लागू होता है चाहे प्राथमिक निवासी मालिक हो, योग्य परिवार सदस्य हो या किरायेदार। घटना का सबूत और पहले के प्राथमिक निवास का सबूत, दोनों ज़रूरी हैं।
दो कमियों पर ध्यान दें: नियम पूरी तरह परिभाषित नहीं करते कि अस्थायी रहना किसे माना जाएगा, और मृत्यु के बाद का एक वर्ष संपत्ति (Estate) का प्रशासन पूरा होने से पहले ही समाप्त हो सकता है।
मालिक साल का कुछ हिस्सा कहीं और बिताता है
निर्णायक बात यह है कि आप अपना प्राथमिक निवास कहाँ रखते हैं, न कि आप सबसे ज़्यादा दिन कहाँ बिताते हैं या आयकर कहाँ देते हैं। फिर भी, शहर की जाँच आयकर रिकॉर्ड पर आधारित है, इसलिए किसी दूसरे राज्य से रिटर्न दाखिल करने पर अपील की ज़रूरत पड़ना लगभग तय है।
को-ऑप मालिक: यह हिस्सा ज़रूर पढ़ें
को-ऑप के साथ अलग तरह से व्यवहार किया जाता है, और ये अंतर शेयरधारकों के पक्ष में नहीं हैं।
आपका मूल्य कैसे निकाला जाता है
को-ऑप यूनिट का अलग से आँका गया संपत्ति मूल्य नहीं होता। चरण 1 के लिए शहर को-ऑपरेटिव कॉर्पोरेशन के बाज़ार मूल्य को कुल शेयरों में आपकी यूनिट के अनुपातिक हिस्से से गुणा करके एक मूल्य तय करता है।
परिणामी आँकड़ा मूल्यांकन सूची और आपके नोटिस में दिखना चाहिए। लेकिन शहर ने कहा है कि वह इस आँकड़े तक पहुँचने में इस्तेमाल किया गया शेयर आवंटन और कॉर्पोरेशन-स्तर का मूल्य नहीं बताएगा। आपको गणना के बिना केवल एक संख्या मिलती है।
एक प्रावधान जो आपके पक्ष में है
संयुक्त आवेदन की अनुमति नहीं है और हर यूनिट के लिए अलग आवेदन चाहिए। हालाँकि, किसी एक को-ऑप यूनिट के बाज़ार मूल्य के निर्धारण को उसी वित्त वर्ष में उसी बिल्डिंग की अन्य यूनिट्स के मूल्य तय करते समय ध्यान में रखा जा सकता है।
यह इस सामान्य नियम का एकमात्र अपवाद है कि निर्धारण मिसाल नहीं बनते, और इसे जानना ज़रूरी है। एक अच्छी तरह से समर्थित आवेदन पूरी बिल्डिंग के मूल्यांकन को प्रभावित कर सकता है। अगर आपकी बिल्डिंग में कई प्रभावित यूनिट हैं, तो सबके अलग-अलग आवेदन करने के बजाय एक मज़बूत आवेदन पर मिलकर काम करना अधिक प्रभावी हो सकता है।
वसूली और लियन (Lien) का जोखिम
प्रभावित यूनिट से जुड़े अधिभार की वसूली की ज़िम्मेदारी को-ऑपरेटिव कॉर्पोरेशन की है, और उसे अधिभार नोटिस यथाशीघ्र शेयरधारक तक पहुँचाना होगा।
इससे उत्पन्न कोई भी लियन (Lien) यूनिट स्तर पर नहीं, बल्कि कॉर्पोरेशन स्तर पर लगता है। बोर्ड्स को अभी से प्रोप्राइटरी लीज़ (Proprietary Lease) और शासकीय दस्तावेज़ों की समीक्षा करनी चाहिए, ताकि तय कर सकें कि क्या वे ज़िम्मेदारी प्रभावित शेयरधारकों पर डाल सकते हैं। अगर आपके बोर्ड ने इस पर विचार नहीं किया है, तो यह मुद्दा उठाएँ।
कर के दायरे वाली प्रॉपर्टी खरीदना या बेचना
स्थिति 5 जनवरी को तय हो जाती है। साल में बाद में होने वाली बिक्री उस वित्त वर्ष का अधिभार नहीं हटाती और न ही इसकी आनुपातिक गणना होती है, भले ही खरीदार तुरंत रहने आ जाए और उसे अपना प्राथमिक घर बना ले।
चूँकि यह शुल्क पिछले मालिक के बजाय प्रॉपर्टी के साथ चलता है, इसलिए किसी भी बकाया या चालू वर्ष की देनदारी की ज़िम्मेदारी कॉन्ट्रैक्ट में तय की जानी चाहिए। प्रभावित प्रॉपर्टी पर यह अब बातचीत का एक मानक मुद्दा है, और इसे क्लोज़िंग के दिन पर नहीं छोड़ना चाहिए।
प्रॉपर्टी उस पहले वित्त वर्ष से छूट के योग्य हो सकती है जो किसी ऐसी 5 जनवरी के बाद आता है जिस दिन उसका उपयोग योग्य प्राथमिक निवास के रूप में हो रहा हो।
अगर आप खरीद रहे हैं, तो हस्ताक्षर करने से पहले पूछें कि क्या यूनिट DOF सूची में है और क्या कोई नोटिस जारी हुआ है।
टूल और संसाधन
Department of Finance Property Surcharge Eligibility Tool (अधिभार पात्रता टूल): अगर आपको Department of Finance से पत्र मिला है, तो जवाब देने का तरीका और ज़रूरी दस्तावेज़ जानने के लिए आप उनके निम्नलिखित Property Surcharge Eligibility Tool का उपयोग कर सकते हैं।
Property Surcharge Eligibility Tool का लिंक
REBNY का Pied-à-Terre Tax Calculator (पिएड-आ-टेर टैक्स कैलकुलेटर) (Beta): Real Estate Board of New York ने एक कैलकुलेटर जारी किया है जिससे आप अनुमान लगा सकते हैं कि आपको कितना देना पड़ सकता है।
REBNY Pied-à-Terre Tax Calculator का लिंक
कोई सवाल?
अगर शहर में आपका दूसरा घर है, आपको नोटिस मिला है, या आप कोई खरीद सोच रहे हैं और प्रतिबद्ध होने से पहले जोखिम समझना चाहते हैं, तो संपर्क करें।
ईमेल:
अस्वीकरण
इस पेज की जानकारी केवल सामान्य जानकारी के उद्देश्य से दी गई है और यह कानूनी, कर या वित्तीय सलाह नहीं है। अधिभार लागू होता है या नहीं, यह हर प्रॉपर्टी, मालिक और रहने की व्यवस्था के विशिष्ट तथ्यों पर निर्भर करता है, और नियमों पर सक्रिय रूप से मुकदमा चल रहा है और वे बदल सकते हैं। मालिकों को कोई भी कदम उठाने से पहले योग्य कानूनी और कर विशेषज्ञों से सलाह लेनी चाहिए।
Frequently Asked Questions
कोई सवाल?
अगर शहर में आपका दूसरा घर है, आपको नोटिस मिला है, या आप कोई खरीद सोच रहे हैं और प्रतिबद्ध होने से पहले जोखिम समझना चाहते हैं, तो संपर्क करें।
ईमेल:
स्रोत: New York City Department of Finance, 10 जुलाई 2026 को अपनाए गए अधिभार के अंतिम नियम और 6 अक्टूबर 2026 तक की अंतिम तिथि संबंधी घोषणाएँ; New York City Tax Commission, आवेदन निर्देश और फ़ॉर्म TC107, TC107SUP, TC10, TC159, TC244; Real Estate Board of New York, Second-Home Annual Tax FAQ, 29 जुलाई 2026; O'Brien v. City of New York, Index No. 85217/2026 (Sup. Ct. Richmond County), 29 सितंबर 2026 के फ़ैसले सहित, और Appellate Division, Second Department के 13 अगस्त और 5 अक्टूबर 2026 के आदेश; Ross Jr. v. State of New York, Index No. 628629/2026 (Sup. Ct. Suffolk County); तथा मुकदमे और शहर के छूट आँकड़ों पर समकालीन रिपोर्टिंग। 9 अक्टूबर 2026 तक अद्यतन। यह एक सक्रिय मामला है और विवरण बदल सकते हैं।
अस्वीकरण
इस पेज की जानकारी केवल सामान्य जानकारी के उद्देश्य से दी गई है और यह कानूनी, कर या वित्तीय सलाह नहीं है। अधिभार लागू होता है या नहीं, यह हर प्रॉपर्टी, मालिक और रहने की व्यवस्था के विशिष्ट तथ्यों पर निर्भर करता है, और नियमों पर सक्रिय रूप से मुकदमा चल रहा है और वे बदल सकते हैं। मालिकों को कोई भी कदम उठाने से पहले योग्य कानूनी और कर विशेषज्ञों से सलाह लेनी चाहिए।