

2025 买房还是租房分析
使用 NY Times Buy vs. Rent Calculator(NY Times 买房还是租房计算器)
1. 简介
2026 年更新: 在当前较高的房贷利率下,这套公寓的结果已经改变。最新数字请阅读 2026 买房还是租房分析 。
在本节中,我对在纽约市贷款买房与租房进行了一项真实案例研究。本案例研究使用最新版的 NY Times Buy vs. Rent Calculator(NY Times 买房还是租房计算器)* 。
我根据一宗真实交易设计了这个案例:假设一对年收入 $200,000 的夫妇,在购买 Midtown 一套价格 $838,000 的一居室共管公寓,与在同一栋楼租一套相同格局的一居室公寓之间做选择。
我们以 159 West 53rd Street 24D 单元 为例。该单元于 2024 年 4 月 25 日以约 $838,000 售出(ACRIS 链接). 同一栋楼另一套相同格局的一居室于 2024 年 10 月 31 日以 $4,500 租出(StreetEasy 链接).
在以下章节中,我逐一分析每个因素,并说明它们如何影响计算,让您清楚了解其中的原理。 为尽量减少可能的异议,我在每个因素上都刻意采用了 非常保守的方法 。
(*)使用该计算器需要订阅 NY Times 数字版。
2. 基本信息
2.1 房价
如果买房,这对您有何影响?
房价直接影响所需首付、需支付的过户费用以及所需房贷的金额。我假设如果您不买房而继续租房,会将相当于首付加过户费用的金额拿去投资,以获得一定的年回报,我会在文中稍后说明。这构成您机会成本的一部分。根据现行税法,房贷金额也决定您可以抵扣多少税款。所有这些因素都直接影响您的买房成本。
我们的案例: ~$838,000

2.2 月租金
如果租房,这对您有何影响?
您支付的租金直接影响租房成本。它也决定押金金额,在纽约市通常为一个月租金。这笔钱本可以投资到别处获得一定年回报(就像选择买房时,您本可以把首付和过户费用拿去投资一样)。虽然金额相对较小,但为确保结果准确、全面,我们仍将其计入。
我们的案例: $4,500

2.3 How Long Do You Plan to Stay?
How does this affect you if you buy?
This directly impacts how much you’ll pay toward your mortgage principal and interest, as well as other recurring expenses such as common charges, real estate taxes, maintenance fees, homeowners’ insurance, renovation costs, and any additional utilities (if applicable). It also determines how long the funds used for your down payment and closing costs will remain tied up, unable to be invested elsewhere.
How does this affect you if you rent?
This determines the total rent you’ll pay over time and how long your security deposit will be tied up, unable to generate returns through other investments.
General Rule: Buying tends to be more appealing the longer you stay because the upfront costs are spread over many years.
Our Case: In Case 1, we’ll consider you stay and assume you’ll stay in this property for 10 years before selling it. In Case 2, we’ll consider you stay and assume you’ll stay in this property for only 5 years before selling it. Again, the longer you stay, the more profitable buying becomes.
Case 1:

案例 2:

3. 房贷详情
我假设您采用固定利率房贷。如果您选择 ARM(浮动利率房贷)而非固定利率,计算结果会有所不同,并因利率波动而带来更多不确定性。
3.1 利率
如果买房,这对您有何影响?
房贷利率直接影响您支付的利息,从而增加买房成本。利率越高,总成本越高。不过,根据现行税法,您可以抵扣部分房贷利息,从而抵销部分开支。我稍后会详细说明。
我们的案例: %6.50

3.2 Down Payment
How does this affect you if you buy?
The down payment directly impacts your opportunity cost. This is because you could have invested this money elsewhere for a certain annual return.
Our Case: $167,600 (20% of the purchase price)

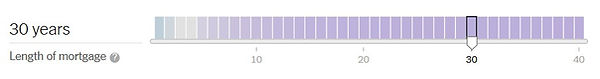
3.3 房贷期限
如果买房,这对您有何影响?
房贷期限直接影响您的月供以及长期支付的利息总额。期限越短,月供越高,但利息成本显著降低。
我们的案例: 30 年
3.4 私人房贷保险(PMI)
通常首付低于 20% 时,贷款机构会要求购买私人房贷保险。PMI 费率因信用评分等因素而异,一般为原始贷款额的 0.58% 至 1.86%。您须按月支付 PMI,直至房屋权益至少达到 20%。
例如,购买 $950,000 的房屋首付 10%,PMI 费率可能为 0.58%,即每月 $413。达到 20% 权益后,即 7.87 年后,您就不必再付 PMI。此例中 PMI 总成本为 $39,043。
您可以使用以下工具计算 PMI 成本: PMI Calculator(PMI 计算器).
如果买房,这对您有何影响?
PMI 会增加您的每月成本和整体买房成本。
我们的案例: 因为我们假设首付 20%,所以为 $0。

4. 财务预测
4.1 房价增长率
如果买房,这对您有何影响?
房价增长率影响您在居住期结束时出售房产的利润。增长率越高,买房的净成本越低。不过,如果您获利出售,可能需要缴纳资本利得税。
资本利得税适用于持有超过一年的资产所获利润。税率根据应税收入和报税身份而定(0%、15% 或 20%)。大多数纳税人缴纳不超过 15%。IRS 允许房主将一定数额的利润排除在应税收入之外:单身报税者 $250,000,联合报税的已婚夫妇 $500,000。
要享受该免税额,必须符合以下条件:
-
该房屋必须是您的主要住所。
-
您必须拥有该房屋至少两年。
-
在出售前五年内,您必须在该房屋居住至少两年。
-
过去两年内未曾申请过该免税额。
-
该房产并非通过同类资产置换(1031 置换)购得。
-
您不受弃籍税约束。
我们的案例: 由于这是曼哈顿的共管公寓,历史 PPSF(每平方英尺价格)数据具有参考价值。
-
1997 年曼哈顿共管公寓的平均 PPSF 为 $328(来源:MLS)。
-
2022 年曼哈顿共管公寓的平均 PPSF 为 $2,080(来源:Statista)。
25 年的复合年增长率为 7.08%,但我们保守地假设为 6%。增长率越高,买房越有利。

4.2 租金增长率
如果租房,这对您有何影响?
租金增长率直接影响您在居住期间的租房成本。
一般规律: 该增长率越高,买房越有利。
我们的案例: 由于这是曼哈顿的一居室公寓,我们参考曼哈顿一居室的历史平均租金数据。1997 年曼哈顿一居室平均租金为 $928(来源),2022 年约为 $3,850(来源)。计算 25 年间曼哈顿一居室租金的复合年均增长率,结果为 5.86%(计算器)。不过为求保守,我们假设租金增长率为 4.9%。

4.3 投资回报率
如果买房,这对您有何影响?
如果买房,您就放弃了首付和过户费用所用资金的潜在回报,因为这些资金本可以投资到别处。
如果租房,这对您有何影响?
如果租房,您的押金本可以拿去投资获得回报,尽管金额小于买房成本。
一般规律: 投资回报越高,租房越有吸引力,因为买房需要更大的前期支出。
我们的案例: 根据 McKinsey 的数据,1996 年至 2022 年标普 500 指数的平均名义回报率为 9%。我们保守地假设为 10%。

4.4 通胀率
如果买房,这对您有何影响?
通胀会对维护费、公共费用、装修费用、房屋保险和额外水电费等经常性成本产生负面影响。
一般规律: 通胀率越高,买房成本越高。
我们的案例: 根据 Statista 2024 年 8 月的研究,25 年平均通胀率为 2.54%。2024 年 10 月通胀率为 2.6%。为极度审慎、不留任何异议空间,我们假设您持有期间通胀率为 4%。

5. 税务
房产税和房贷利息是一笔可观的开支,但也可以抵扣。边际税率越高,抵扣额越大。不过,如果您与房屋相关的扣除额低于标准扣除额,买房就不会带来相对的税务好处。
该计算器按现行税法估算节税:2017 年的 Tax Cuts and Jobs Act 提高了标准扣除额,同时降低了房产税(所谓 SALT 扣除的一部分)和房贷利息的最高扣除额。这些条款将于 2025 年到期,但预计会延续。如需了解 2017 年 Tax Cuts and Jobs Act 对个人的影响,并全面理解房贷利息和房产税的运作方式,可参阅以下资料:
5.1 您的报税方式
单身个人报税、已婚分开报税,还是已婚联合报税?
如果买房,这对您有何影响?
-
如果您是单身或已婚分开报税:
您的标准扣除额为 $14,600(Publication 4491: Itemized Deductions)。2017 年 12 月 15 日之后产生的债务,房贷利息抵扣上限为 $375,000,即只能抵扣贷款中 $375,000 部分的利息。在 2017 年 Tax Cuts and Jobs Act 之前,该上限为 $500,000。
自 2018 年起,单身个人的 SALT 扣除上限为 $10,000,已婚分开报税者每人 $5,000。此前没有上限,因此高收入者的税负加重。2025 纳税年度单身报税者的标准扣除额将由 2024 年的 $14,600 提高至 $15,000。因此,在 2025 纳税年度,您需要在 SALT 扣除之外再有 $5,000(2024 年为 $4,600)的逐项扣除,逐项扣除才划算。该金额由房产税加上地方和州所得税,或州和地方销售税构成,二者只能择一。选择逐项扣除的纳税人必须在扣除所得税或销售税之间二选一。
-
如果您已婚并联合报税:
您的标准扣除额为 $29,200(Publication 4491: Itemized Deductions)。2017 年 12 月 15 日之后产生的债务,房贷利息抵扣上限为 $750,000,即只能抵扣贷款中 $750,000 部分的利息。在 2017 年 Tax Cuts and Jobs Act 之前,该上限为 $1,000,000。
自 2018 年起,已婚夫妇的 SALT 扣除上限为 $10,000。此前没有上限。该金额由房产税加上地方和州所得税,或州和地方销售税构成,二者只能择一。选择逐项扣除的纳税人必须在扣除所得税或销售税之间二选一。
一般规律: 联合报税的已婚夫妇从节税中受益最多。
我们的案例: 我们假设这是一对联合报税的夫妇。

5.2 房产税率
在纽约市,房产税率取决于楼宇类别以及房产的实际评估价值或过渡评估价值。如需了解 NYC Department of Finance 如何计算房产税, 请点击此处.
需要了解的是,Basic STAR(School Tax Relief)等计划可以提供所得税抵免或豁免。例如,自住房主最多可将房产税总额的 17.5% 作为所得税抵免退回。如需了解个人及楼宇豁免和减免的更多信息, 请点击此处.
如果买房,这对您有何影响?
缴纳的税越多,您每月的经常性成本和整体买房成本就越高。买家可以抵扣房产税,但在 2017 年 Tax Cuts and Jobs Act 之前,由于没有上限,好处要大得多。
我们的案例:我们假设这对夫妇将此单元作为主要住所,年收入低于 $500,000。他们会申请 STAR 税收抵免,如获批准,房产税将减少 17.5%。该单元实际年度房产税为 $1,155,扣除 17.5% 抵免后,理论税额为 $952.88。

5.3 边际税率
如果买房,这对您有何影响?
收入越高,边际税率越高。较高的税率意味着您总体上要缴纳更多所得税,但如果买房,也能抵扣更多金额,因为您按更高的比例纳税。
截至 2023 年,按报税方式划分的联邦税率可在此查看: Federal Income Rates and Brackets(联邦所得税率与级别).
我们的案例:我们假设这是一对年收入 $200,000 的夫妇,属于 24% 税率级别,因此边际税率为 24%。

5.4 2017 年 Tax Cuts and Jobs Act 的未来
一般规律: 该法案限制了税务抵扣,对房主不利。
我们的案例: 如前所述,该法案将于 2025 年到期,但预计 Trump 政府会延长甚至扩大该法案。为稳妥起见,我们假设它会延续。

6. 过户费用(Closing Costs)
买卖房屋时都需要支付一系列一次性费用。
如果买房,这些费用对您有何影响?
过户费用直接影响您的机会成本,因为这笔钱本可以投资到别处获得回报。这被视为损失的资金。
6.1 买房成本
如果买家贷款购房,纽约市的过户费用大致如下:
-
共管公寓约 4%(无 豪宅税(Mansion Tax)时更低)(假设无 Flip Tax)
-
合作公寓约 2%(假设 转手税(Flip Tax)由卖方支付)
-
新开发项目 6% 或以上(无 Mansion Tax 时更低)
我们的案例: 由于这是一套低于一百万美元的共管公寓,无需缴纳 Mansion Tax。我们估算过户费用为购房价的 3.1%,但保守地假设为 3.5%。 Buyer Closing Cost Calculator(买方过户费用计算器)

6.2 卖房成本
纽约市卖方过户费用为售价的 7% 至 10%,包括:
-
6% 经纪佣金(含买方经纪佣金;强烈建议支付买方经纪佣金)
-
纽约市与纽约州转让税合计 1.4% 至 2.075%
-
大楼 转手税(Flip Tax)(仅限合作公寓,市内少数共管公寓除外)
-
法律及大楼杂费
我们的案例: 我们估算过户费用为 8.44%。为审慎起见,假设为 8.5%。 Seller Closing Cost Calculator(卖方过户费用计算器)

7. 维护与费用
拥有房屋需要承担维修、水电账单和其他费用。
如果买房,这些费用对您有何影响?
以下所有开支都会增加拥有房屋的成本。这些成本越低,对买家越有利。
7.1 维修与装修
与改善厨柜、管道、电气系统及一般维修相关的费用。
我们的案例: 第一年 $4,190。

7.2 房屋保险
-
基础型: 每年 $300 至 $400 的保单可保障 $25,000 的物品、$20,000 的墙面和地板,以及 $100,000 的第三方责任。价格因地点、信用评分和承保审批而异。
-
良好型: 每年 $450 至 $600 的保单可保障最高 $50,000 的物品、$50,000 的墙面和地板,以及 $300,000 的责任。
-
优质型: 价格在六位数中段或以上的公寓,保单通常每年 $1,100 至 $2,400,提供 $100,000 的物品保障、$300,000 的墙面和地板保障,以及 $1 百万的责任保障。 来源
我们的案例: 我假设您选择每年 $1,257 的优质保障。实际成本很可能更低。这是保守假设,实际大约 $750。

7.3 额外每月水电费
曼哈顿大多数共管公寓的公共费用包含暖气和热水。合作公寓可能不包含;在曼哈顿多户住宅的出租单元中,暖气和热水通常包含在内。其他行政区情况可能不同。独栋住宅的暖气和热水几乎总是由租客或业主另行支付。
我们的案例: 由于这是曼哈顿共管公寓,买家不会有额外的每月水电费负担。此处假设为 $0。

7.4 每月公共费用
公共费用的名称和所含项目因房产类型而异。
共管公寓: 公共费用称为"Common Charges"(公共费用),涵盖共管公寓大楼运营和维护的共同成本,通常包括:
-
维护: 日常维修、园艺、清洁和一般保养。
-
水电服务: 水、排污和垃圾收集等部分公用服务。在共管公寓中,公共费用通常包含一部分电费,即您每月付款的一部分用于大楼的整体电费,涵盖走廊、大堂和洗衣房等公共区域;大多数楼宇中,各单元自身的电费不包含在公共费用内。
-
大楼保险: 保障大楼免受火灾、盗窃和自然灾害损失的保险费。
-
设施: 暖气、燃气、停车及其他共享服务等设施的费用。
-
员工薪资: 门卫、杂工和维修人员等大楼员工的工资。
-
管理费: 支付给物业管理公司以监督大楼运营的费用。
在纽约市,公共费用不能抵税。这些费用独立于纽约市房产税,房产税须由各单元业主直接缴纳。
合作公寓: 公共费用称为"Maintenance"(维护费),涵盖合作公寓大楼运营和维护的共同成本,通常包括:
-
税款: 房产税。
-
维护: 日常维修、园艺、清洁和一般保养。
-
水电服务: 水、排污和垃圾收集等部分公用服务。在合作公寓中,维护费通常包含一部分电费,即您每月付款的一部分用于大楼的整体电费,涵盖走廊、大堂和洗衣房等公共区域;视大楼而定,各单元自身的电费也可能全部或通过分表计量计入维护费。
-
大楼保险: 保障大楼免受火灾、盗窃和自然灾害损失的保险费。
-
设施: 暖气、燃气、停车及其他共享服务等设施的费用。
-
员工薪资: 门卫、杂工和维修人员等大楼员工的工资。
-
管理费: 支付给物业管理公司以监督大楼运营的费用。
由于维护费包含房产税,其中一部分可按您在大楼中持有的股份比例抵税。合作公寓股东每年 1 月 31 日前会收到抵税函,即 Form 1098,详细列明上一纳税年度股东所分担的大楼房产税和房贷利息。
此外,合作公寓业主可申请 STAR 税收抵免,就可抵扣金额获得折扣,即税款无需另行缴纳。
独栋及多户住宅: 公共费用称为"Home Owner Association (HOA) fees"(业主协会费),在纽约市不能抵税。这些 费用独立于纽约市房产税,房产税须由各单元业主直接缴纳。
我们的案例: 公共费用为 $895。 由于是共管公寓,不含房产税。

7.5 公共费用抵扣
如上一节所述,合作公寓业主可以抵扣部分维护费,而共管公寓、独栋或多户住宅业主则不能。
我们的案例: 由于本案例为共管公寓购买,可抵扣金额为 $0。

7.6 押金
在纽约市通常相当于一个月租金。
如果租房,这对您有何影响?
押金存在机会成本,这笔钱本可以投资到别处获得回报。虽然与其他开支相比影响较小,但为确保结果准确,我们仍将其计入。
一般规律: 押金越高,计算结果越偏向买房。不过影响极小。为保持分析的保守性,我们采用了最低的可能数值。
我们的案例: 一个月租金为 $4,500,因此押金为 $4,500。

7.7 中介费(Broker Fee)
纽约市议会于 2024 年 11 月 13 日通过的 Fairness in Apartment Rentals (FARE) Act 规定,当经纪人仅代表房东利益时,中介费由房东而非租客支付。FARE Act 预定在颁布 180 天后生效,为房东和租客提供适应新规定的过渡期。
该法案预计会推高租金,但同时免除了租客的中介费负担。目前中介费从 $0(免中介费单元)到年租金的 15%(略少于两个月租金)不等。
如果租房,这对您有何影响?
中介费同样存在机会成本,这笔钱本可以投资到别处获得回报。
我们的案例: 按年租金计算有 15% 的中介费。即使 FARE Act 生效后,该费用预计也会被计入租金,不会对租房总成本造成重大变化。

7.8 租客保险
租客保险并非强制,但每位租客都应该购买,因为它以低成本提供有价值的保障。
如果租房,这对您有何影响?
租客保险同样存在机会成本,这笔钱本可以投资到别处获得回报。虽然与其他开支相比影响较小,但为确保结果准确,我们仍将其计入。
我们的案例: 根据保险公司 Lemonade 的最新数据,每年 $173 是合理的租客保险费用。

8. 结果
8.1 案例 1
如果您在所购公寓居住 10 年后出售,预计可节省 $169,000.

8.2 案例 2
如果您在公寓居住 5 年后出售,预计可节省 $39,000.

8.3 结论
如上所示,即使在高利率、房屋成交量创新低的严峻经济环境下,并采用保守的假设,买房仍然远比租房划算。这主要是因为租金处于历史高位。同样需要指出的是,这些计算假设您会持续把买房时省下的前期资金拿去投资。但实际上,并非每个人都会把现金拿去投资获取额外收益。买房实际上是在强制您储蓄并逐步积累资产。这部分额外价值并未计入计算,但对您的长期财务健康可能有重大影响。
9. 定义
9.1 买房
初始成本: 即您在所购房屋交割时产生的费用,包括首付和其他费用。
经常性成本: 即拥有房屋期间每月或每年需要支付的开支,包括房贷还款、共管公寓费用(或其他社区费用)、维护和装修费用、房产税以及房屋保险。部分项目在一定限度内可以抵税:房产税、房贷中的利息部分,以及在某些情况下公共费用的一部分。由此产生的节税已计入买房总额。如果您与房屋相关的扣除额与标准扣除额相近或更低,买房几乎不会带来相对的节税。如果扣除额大到值得逐项扣除,我们只把超出标准扣除额的部分计为节税。
机会成本: 按初始购房成本和经常性成本计算,让您了解如果不买房而把钱拿去投资,可能赚到多少。
净所得: 即出售房屋所得,减去过户费用(含经纪佣金及其他费用)、需偿还给房贷银行的剩余本金,以及超出资本利得免税额部分所需缴纳的税款。如果总额为负数,说明您做得非常好:所获利润不仅覆盖了房屋成本,还覆盖了所有经常性开支。
9.2 租房
初始成本: 包括租房押金,以及(如适用)中介费。
经常性成本: 包括月租金和租客保险费用。
机会成本: 每年针对初始成本和经常性成本分别计算。
净所得: 包括通常在租约结束时退还的租房押金。


