

2025 買房還是租房分析
使用 NY Times Buy vs. Rent Calculator(NY Times 買房還是租房計算器)
1. 簡介
2026 年更新: 在當前較高的房貸利率下,這套公寓的結果已經改變。最新數字請閱讀 2026 買房還是租房分析 。
在本節中,我對在紐約市貸款買房與租房進行了一項真實案例研究。本案例研究使用最新版的 NY Times Buy vs. Rent Calculator(NY Times 買房還是租房計算器)* 。
我根據一宗真實交易設計了這個案例:假設一對年收入 $200,000 的夫婦,在購買 Midtown 一套價格 $838,000 的一居室共管公寓,與在同一棟樓租一套相同格局的一居室公寓之間做選擇。
我們以 159 West 53rd Street 24D 單元 為例。該單元於 2024 年 4 月 25 日以約 $838,000 售出(ACRIS 連結). 同一棟樓另一套相同格局的一居室於 2024 年 10 月 31 日以 $4,500 租出(StreetEasy 連結).
在以下章節中,我逐一分析每個因素,並說明它們如何影響計算,讓您清楚了解其中的原理。 為盡量減少可能的異議,我在每個因素上都刻意採用了 非常保守的方法 。
(*)使用該計算器需要訂閱 NY Times 數碼版。
2. 基本資訊
2.1 房價
如果買房,這對您有何影響?
房價直接影響所需首付、需支付的過戶費用以及所需房貸的金額。我假設如果您不買房而繼續租房,會將相當於首付加過戶費用的金額拿去投資,以獲得一定的年回報,我會在文中稍後說明。這構成您機會成本的一部分。根據現行稅法,房貸金額也決定您可以抵扣多少稅款。所有這些因素都直接影響您的買房成本。
我們的案例: ~$838,000

2.2 月租金
如果租房,這對您有何影響?
您支付的租金直接影響租房成本。它也決定押金金額,在紐約市通常為一個月租金。這筆錢本可以投資到別處獲得一定年回報(就像選擇買房時,您本可以把首付和過戶費用拿去投資一樣)。雖然金額相對較小,但為確保結果準確、全面,我們仍將其計入。
我們的案例: $4,500

2.3 您打算住多久?
如果買房,這對您有何影響?
這直接影響您需要支付的房貸本金和利息,以及公共費用、房產稅、維護費、房屋保險、裝修費用和其他水電費(如適用)等經常性開支。它也決定首付和過戶費用被佔用、無法投資別處的時間。
如果租房,這對您有何影響?
這決定您長期支付的租金總額,以及押金被佔用、無法透過其他投資獲得回報的時間。
一般規律: 住得越久,買房往往越有吸引力,因為前期成本分攤到多年之中。
我們的案例: 案例 1 中,我們假設您在出售前居住 10 年。案例 2 中,我們假設您在出售前只居住 5 年。再次強調,住得越久,買房越有利可圖。
案例 1:

案例 2:

3. 房貸詳情
我假設您採用固定利率房貸。如果您選擇 ARM(浮動利率房貸)而非固定利率,計算結果會有所不同,並因利率波動而帶來更多不確定性。
3.1 利率
如果買房,這對您有何影響?
房貸利率直接影響您支付的利息,從而增加買房成本。利率越高,總成本越高。不過,根據現行稅法,您可以抵扣部分房貸利息,從而抵銷部分開支。我稍後會詳細說明。
我們的案例: %6.50

3.2 首付款
如果買房,這對您有何影響?
首付直接影響您的機會成本,因為這筆錢本可以投資到別處,獲得一定的年回報。
我們的案例: $167,600(購房價的 20%)

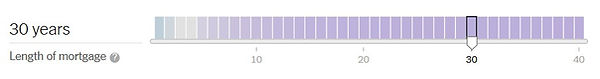
3.3 房貸期限
如果買房,這對您有何影響?
房貸期限直接影響您的月供以及長期支付的利息總額。期限越短,月供越高,但利息成本顯著降低。
我們的案例: 30 年
3.4 私人房貸保險(PMI)
通常首付低於 20% 時,貸款機構會要求購買私人房貸保險。PMI 費率因信用評分等因素而異,一般為原始貸款額的 0.58% 至 1.86%。您須按月支付 PMI,直至房屋權益至少達到 20%。
例如,購買 $950,000 的房屋首付 10%,PMI 費率可能為 0.58%,即每月 $413。達到 20% 權益後,即 7.87 年後,您就不必再付 PMI。此例中 PMI 總成本為 $39,043。
您可以使用以下工具計算 PMI 成本: PMI Calculator(PMI 計算器).
如果買房,這對您有何影響?
PMI 會增加您的每月成本和整體買房成本。
我們的案例: 因為我們假設首付 20%,所以為 $0。

4. 財務預測
4.1 房價增長率
如果買房,這對您有何影響?
房價增長率影響您在居住期結束時出售房產的利潤。增長率越高,買房的淨成本越低。不過,如果您獲利出售,可能需要繳納資本利得稅。
資本利得稅適用於持有超過一年的資產所獲利潤。稅率根據應稅收入和報稅身份而定(0%、15% 或 20%)。大多數納稅人繳納不超過 15%。IRS 允許房主將一定數額的利潤排除在應稅收入之外:單身報稅者 $250,000,聯合報稅的已婚夫婦 $500,000。
要享受該免稅額,必須符合以下條件:
-
該房屋必須是您的主要住所。
-
您必須擁有該房屋至少兩年。
-
在出售前五年內,您必須在該房屋居住至少兩年。
-
過去兩年內未曾申請過該免稅額。
-
該房產並非透過同類資產置換(1031 置換)購得。
-
您不受棄籍稅約束。
我們的案例: 由於這是曼哈頓的共管公寓,歷史 PPSF(每平方英尺價格)數據具有參考價值。
-
1997 年曼哈頓共管公寓的平均 PPSF 為 $328(來源:MLS)。
-
2022 年曼哈頓共管公寓的平均 PPSF 為 $2,080(來源:Statista)。
25 年的複合年增長率為 7.08%,但我們保守地假設為 6%。增長率越高,買房越有利。

4.2 租金增長率
如果租房,這對您有何影響?
租金增長率直接影響您在居住期間的租房成本。
一般規律: 該增長率越高,買房越有利。
我們的案例: 由於這是曼哈頓的一居室公寓,我們參考曼哈頓一居室的歷史平均租金數據。1997 年曼哈頓一居室平均租金為 $928(來源),2022 年約為 $3,850(來源)。計算 25 年間曼哈頓一居室租金的複合年均增長率,結果為 5.86%(計算器)。不過為求保守,我們假設租金增長率為 4.9%。

4.3 投資回報率
如果買房,這對您有何影響?
如果買房,您就放棄了首付和過戶費用所用資金的潛在回報,因為這些資金本可以投資到別處。
如果租房,這對您有何影響?
如果租房,您的押金本可以拿去投資獲得回報,儘管金額小於買房成本。
一般規律: 投資回報越高,租房越有吸引力,因為買房需要更大的前期支出。
我們的案例: 根據 McKinsey 的數據,1996 年至 2022 年標普 500 指數的平均名義回報率為 9%。我們保守地假設為 10%。

4.4 通脹率
如果買房,這對您有何影響?
通脹會對維護費、公共費用、裝修費用、房屋保險和額外水電費等經常性成本產生負面影響。
一般規律: 通脹率越高,買房成本越高。
我們的案例: 根據 Statista 2024 年 8 月的研究,25 年平均通脹率為 2.54%。2024 年 10 月通脹率為 2.6%。為極度審慎、不留任何異議空間,我們假設您持有期間通脹率為 4%。

5. Taxes
Property taxes and mortgage interest costs are significant but also deductible. The higher your marginal tax rate, the larger the deduction. However, if your house-related deductions are smaller than the standard deduction, you won’t see any relative tax benefit from buying.
The calculator assumes savings in line with current tax laws: the 2017 Tax Cuts and Jobs Act increased the standard deduction while reducing the maximum deductions on property taxes (part of what’s known as the SALT deduction) and mortgage interest. These provisions are set to expire in 2025 but are expected to be renewed. To see how the 2017 Tax Cuts and Jobs Act affects individuals and to fully understand how mortgage interest and property taxes work, you can refer to the following sources:
5.1 How You File Your Taxes
Single and individually, married but separately or married and jointly?
How does this affect you if you buy?
-
If you’re single or married but filing separately:
Your standard deduction amount is $14,600 (Publication 4491: Itemized Deductions). For debt secured after December 15, 2017, the mortgage interest write-off limit is $375,000. This means you can only write off the interest for the $375,000 portion of your loan. This limit was $500,000 before the 2017 Tax Cuts and Jobs Act.
Starting in 2018, the maximum SALT deduction became $10,000 for single individuals and $5,000 for each individual in a married couple filing separately. There was previously no limit, leaving high-income filers with higher tax bills. For the 2025 tax year, the standard deduction will be $15,000 for single filers, up from $14,600 in 2024. As a result, you’ll need an additional $5,000 in itemized deductions beyond the SALT deduction for tax year 2025 ($4,600 for tax year 2024) to warrant itemizing. This amount consists of property taxes plus local and state income taxes or state and local sales taxes, but not both. Taxpayers who itemize must choose between deducting their income taxes or sales taxes.
-
If you’re married and filing jointly:
Your standard deduction amount is $29,200 (Publication 4491: Itemized Deductions). For debt secured after December 15, 2017, the mortgage interest write-off limit is $750,000. This means you can only write off the interest for the $750,000 portion of your loan. This limit was $1,000,000 before the 2017 Tax Cuts and Jobs Act.
Starting in 2018, the maximum SALT deduction became $10,000 for a married couple. There was previously no limit. This amount consists of property taxes plus local and state income taxes or state and local sales taxes, but not both. Taxpayers who itemize must choose between deducting their income taxes or sales taxes.
General Rule: Married couples filing jointly benefit the most from tax savings.
Our Case: We assume this is a couple filing jointly.

5.2 房產稅率
在紐約市,房產稅率取決於樓宇類別以及房產的實際評估價值或過渡評估價值。如需了解 NYC Department of Finance 如何計算房產稅, 請點擊此處.
需要了解的是,Basic STAR(School Tax Relief)等計劃可以提供所得稅抵免或豁免。例如,自住房主最多可將房產稅總額的 17.5% 作為所得稅抵免退回。如需了解個人及樓宇豁免和減免的更多資訊, 請點擊此處.
如果買房,這對您有何影響?
繳納的稅越多,您每月的經常性成本和整體買房成本就越高。買家可以抵扣房產稅,但在 2017 年 Tax Cuts and Jobs Act 之前,由於沒有上限,好處要大得多。
我們的案例:我們假設這對夫婦將此單元作為主要住所,年收入低於 $500,000。他們會申請 STAR 稅收抵免,如獲批准,房產稅將減少 17.5%。該單元實際年度房產稅為 $1,155,扣除 17.5% 抵免後,理論稅額為 $952.88。

5.3 邊際稅率
如果買房,這對您有何影響?
收入越高,邊際稅率越高。較高的稅率意味著您總體上要繳納更多所得稅,但如果買房,也能抵扣更多金額,因為您按更高的比例納稅。
截至 2023 年,按報稅方式劃分的聯邦稅率可在此查看: Federal Income Rates and Brackets(聯邦所得稅率與級別).
我們的案例:我們假設這是一對年收入 $200,000 的夫婦,屬於 24% 稅率級別,因此邊際稅率為 24%。

5.4 2017 年 Tax Cuts and Jobs Act 的未來
一般規律: 該法案限制了稅務抵扣,對房主不利。
我們的案例: 如前所述,該法案將於 2025 年到期,但預計 Trump 政府會延長甚至擴大該法案。為穩妥起見,我們假設它會延續。

6. 過戶費用(Closing Costs)
買賣房屋時都需要支付一系列一次性費用。
如果買房,這些費用對您有何影響?
過戶費用直接影響您的機會成本,因為這筆錢本可以投資到別處獲得回報。這被視為損失的資金。
6.1 買房成本
如果買家貸款購房,紐約市的過戶費用大致如下:
-
共管公寓約 4%(無 豪宅稅(Mansion Tax)時更低)(假設無 Flip Tax)
-
合作公寓約 2%(假設 轉手稅(Flip Tax)由賣方支付)
-
新開發項目 6% 或以上(無 Mansion Tax 時更低)
我們的案例: 由於這是一套低於一百萬美元的共管公寓,無需繳納 Mansion Tax。我們估算過戶費用為購房價的 3.1%,但保守地假設為 3.5%。 Buyer Closing Cost Calculator(買方過戶費用計算器)

6.2 賣房成本
紐約市賣方過戶費用為售價的 7% 至 10%,包括:
-
6% 經紀佣金(含買方經紀佣金;強烈建議支付買方經紀佣金)
-
紐約市與紐約州轉讓稅合計 1.4% 至 2.075%
-
大樓 轉手稅(Flip Tax)(僅限合作公寓,市內少數共管公寓除外)
-
法律及大樓雜費
我們的案例: 我們估算過戶費用為 8.44%。為審慎起見,假設為 8.5%。 Seller Closing Cost Calculator(賣方過戶費用計算器)

7. 維護與費用
擁有房屋需要承擔維修、水電賬單和其他費用。
如果買房,這些費用對您有何影響?
以下所有開支都會增加擁有房屋的成本。這些成本越低,對買家越有利。
7.1 維修與裝修
與改善廚櫃、管道、電氣系統及一般維修相關的費用。
我們的案例: 第一年 $4,190。

7.2 房屋保險
-
基礎型: 每年 $300 至 $400 的保單可保障 $25,000 的物品、$20,000 的牆面和地板,以及 $100,000 的第三方責任。價格因地點、信用評分和承保審批而異。
-
良好型: 每年 $450 至 $600 的保單可保障最高 $50,000 的物品、$50,000 的牆面和地板,以及 $300,000 的責任。
-
優質型: 價格在六位數中段或以上的公寓,保單通常每年 $1,100 至 $2,400,提供 $100,000 的物品保障、$300,000 的牆面和地板保障,以及 $1 百萬的責任保障。 來源
我們的案例: 我假設您選擇每年 $1,257 的優質保障。實際成本很可能更低。這是保守假設,實際大約 $750。

7.3 額外每月水電費
曼哈頓大多數共管公寓的公共費用包含暖氣和熱水。合作公寓可能不包含;在曼哈頓多戶住宅的出租單元中,暖氣和熱水通常包含在內。其他行政區情況可能不同。獨棟住宅的暖氣和熱水幾乎總是由租客或業主另行支付。
我們的案例: 由於這是曼哈頓共管公寓,買家不會有額外的每月水電費負擔。此處假設為 $0。

7.4 每月公共費用
公共費用的名稱和所含項目因房產類型而異。
共管公寓: 公共費用稱為"Common Charges"(公共費用),涵蓋共管公寓大樓營運和維護的共同成本,通常包括:
-
維護: 日常維修、園藝、清潔和一般保養。
-
水電服務: 水、排污和垃圾收集等部分公用服務。在共管公寓中,公共費用通常包含一部分電費,即您每月付款的一部分用於大樓的整體電費,涵蓋走廊、大堂和洗衣房等公共區域;大多數樓宇中,各單元自身的電費不包含在公共費用內。
-
大樓保險: 保障大樓免受火災、盜竊和自然災害損失的保險費。
-
設施: 暖氣、燃氣、停車及其他共享服務等設施的費用。
-
員工薪資: 門衛、雜工和維修人員等大樓員工的工資。
-
管理費: 支付給物業管理公司以監督大樓營運的費用。
在紐約市,公共費用不能抵稅。這些費用獨立於紐約市房產稅,房產稅須由各單元業主直接繳納。
合作公寓: 公共費用稱為"Maintenance"(維護費),涵蓋合作公寓大樓營運和維護的共同成本,通常包括:
-
稅款: 房產稅。
-
維護: 日常維修、園藝、清潔和一般保養。
-
水電服務: 水、排污和垃圾收集等部分公用服務。在合作公寓中,維護費通常包含一部分電費,即您每月付款的一部分用於大樓的整體電費,涵蓋走廊、大堂和洗衣房等公共區域;視大樓而定,各單元自身的電費也可能全部或透過分錶計量計入維護費。
-
大樓保險: 保障大樓免受火災、盜竊和自然災害損失的保險費。
-
設施: 暖氣、燃氣、停車及其他共享服務等設施的費用。
-
員工薪資: 門衛、雜工和維修人員等大樓員工的工資。
-
管理費: 支付給物業管理公司以監督大樓營運的費用。
由於維護費包含房產稅,其中一部分可按您在大樓中持有的股份比例抵稅。合作公寓股東每年 1 月 31 日前會收到抵稅函,即 Form 1098,詳細列明上一納稅年度股東所分擔的大樓房產稅和房貸利息。
此外,合作公寓業主可申請 STAR 稅收抵免,就可抵扣金額獲得折扣,即稅款無需另行繳納。
獨棟及多戶住宅: 公共費用稱為"Home Owner Association (HOA) fees"(業主協會費),在紐約市不能抵稅。這些 費用獨立於紐約市房產稅,房產稅須由各單元業主直接繳納。
我們的案例: 公共費用為 $895。 由於是共管公寓,不含房產稅。

7.5 公共費用抵扣
如上一節所述,合作公寓業主可以抵扣部分維護費,而共管公寓、獨棟或多戶住宅業主則不能。
我們的案例: 由於本案例為共管公寓購買,可抵扣金額為 $0。

7.6 押金
在紐約市通常相當於一個月租金。
如果租房,這對您有何影響?
押金存在機會成本,這筆錢本可以投資到別處獲得回報。雖然與其他開支相比影響較小,但為確保結果準確,我們仍將其計入。
一般規律: 押金越高,計算結果越偏向買房。不過影響極小。為保持分析的保守性,我們採用了最低的可能數值。
我們的案例: 一個月租金為 $4,500,因此押金為 $4,500。

7.7 中介費(Broker Fee)
紐約市議會於 2024 年 11 月 13 日通過的 Fairness in Apartment Rentals (FARE) Act 規定,當經紀人僅代表房東利益時,中介費由房東而非租客支付。FARE Act 預定在頒佈 180 天後生效,為房東和租客提供適應新規定的過渡期。
該法案預計會推高租金,但同時免除了租客的中介費負擔。目前中介費從 $0(免中介費單元)到年租金的 15%(略少於兩個月租金)不等。
如果租房,這對您有何影響?
中介費同樣存在機會成本,這筆錢本可以投資到別處獲得回報。
我們的案例: 按年租金計算有 15% 的中介費。即使 FARE Act 生效後,該費用預計也會被計入租金,不會對租房總成本造成重大變化。

7.8 Renter’s Insurance
Renter’s insurance is not mandatory, but every renter should have it as it provides valuable coverage at a low cost.
How does this affect you if you rent?
A renter’s insurance carries an opportunity cost. The money could have been invested elsewhere to generate a return. Although the impact is small compared to other expenses, we’ll consider it to ensure accurate results.
Our Case: According to recent data from Lemonade, an insurance company, $173/year is a reasonable amount to pay for renter’s insurance.

8. 結果
8.1 案例 1
如果您在所購公寓居住 10 年後出售,預計可節省 $169,000.

8.2 案例 2
如果您在公寓居住 5 年後出售,預計可節省 $39,000.

8.3 結論
如上所示,即使在高利率、房屋成交量創新低的嚴峻經濟環境下,並採用保守的假設,買房仍然遠比租房划算。這主要是因為租金處於歷史高位。同樣需要指出的是,這些計算假設您會持續把買房時省下的前期資金拿去投資。但實際上,並非每個人都會把現金拿去投資獲取額外收益。買房實際上是在強制您儲蓄並逐步累積資產。這部分額外價值並未計入計算,但對您的長期財務健康可能有重大影響。
9. 定義
9.1 買房
初始成本: 即您在所購房屋交割時產生的費用,包括首付和其他費用。
經常性成本: 即擁有房屋期間每月或每年需要支付的開支,包括房貸還款、共管公寓費用(或其他社區費用)、維護和裝修費用、房產稅以及房屋保險。部分項目在一定限度內可以抵稅:房產稅、房貸中的利息部分,以及在某些情況下公共費用的一部分。由此產生的節稅已計入買房總額。如果您與房屋相關的扣除額與標準扣除額相近或更低,買房幾乎不會帶來相對的節稅。如果扣除額大到值得逐項扣除,我們只把超出標準扣除額的部分計為節稅。
機會成本: 按初始購房成本和經常性成本計算,讓您了解如果不買房而把錢拿去投資,可能賺到多少。
淨所得: 即出售房屋所得,減去過戶費用(含經紀佣金及其他費用)、需償還給房貸銀行的剩餘本金,以及超出資本利得免稅額部分所需繳納的稅款。如果總額為負數,說明您做得非常好:所獲利潤不僅覆蓋了房屋成本,還覆蓋了所有經常性開支。
9.2 租房
初始成本: 包括租房押金,以及(如適用)中介費。
經常性成本: 包括月租金和租客保險費用。
機會成本: 每年針對初始成本和經常性成本分別計算。
淨所得: 包括通常在租約結束時退還的租房押金。


