
第二居所年度税:业主须知
最后更新:2026 年 10 月 9 日: 这是一个持续发展的事件。9 月 29 日,法官下令市政府重新执行推行程序,市政府已提出上诉,附加税仍在推进。请收藏本页,我会随情况变化持续更新。
如果您在纽约市拥有一处并非主要住所的房产,或正考虑购买此类房产,本页将说明这项新附加税 (Non-Primary Residence Surcharge) 是什么、谁需要缴纳、费用多少,以及如果您收到 Department of Finance(纽约市财政局)的信件应如何处理。

目前进展
附加税正一边执行、一边接受司法挑战,情况仍在不断变化。以下是事件经过。
2026 年 5 月 28 日: 州长 Hochul 将该附加税作为 2026-27 财年州预算的一部分签署为法律。
2026 年 6 月 5 日: Department of Finance 发布了拟议规则。7 月 9 日举行了线上听证会,规则于 7 月 10 日最终确定。
2026 年 7 月 1 日: 附加税正式生效,计划实施至 2031 年 6 月 30 日。
2026 年 7 月 23 日: 市政府向约 17,000 名业主寄出通知,并公布了涵盖约 900,000 处房产的补充市场价值名册 (Supplemental Market Value Roll)。
2026 年 8 月 1 日: 市政府将豁免申请截止日期从 8 月 21 日延至 9 月 18 日。
2026 年 8 月 7 日: 由前第一副市长 Randy Mastro 代理的三名纽约市业主向 Richmond County 最高法院提起诉讼。他们的论点并非州政府无权对第二居所征税,而是市政府在确定哪些房产确实不是主要住所之前,就公布名册并寄出通知,把证明自己不应缴纳附加税的责任转嫁给了居民。
2026 年 8 月 10 日: Wayne Ozzi 法官发出临时限制令 (TRO),要求市政府从网站撤下补充名册,停止依据名册和已寄出的通知采取行动,并停止执行 9 月 18 日的豁免截止日期。
2026 年 8 月 13 日: Appellate Division(上诉庭)第二分部的一名法官在市政府上诉期间暂缓执行该 TRO,推行工作随即恢复。
2026 年 8 月 25 日: 在取得 2025 年州所得税数据后,Department of Finance 撤回了对 1,200 多名业主的认定,并再次将豁免截止日期延至 10 月 6 日。市政府还澄清,出现在补充名册上并不代表该房产需缴纳附加税。
2026 年 8 月 31 日: Ozzi 法官听取了两个多小时的辩论,并保留判决。
2026 年 9 月 28 日: 前商务部长 Wilbur Ross、Hilary Geary Ross 和 Steve Wynn 在 Suffolk County 最高法院起诉州政府。与 Staten Island 案不同,这起诉讼针对的是税收本身。他们认为,该税歧视居住在市外、无法投票反对征税官员的业主,并且违反了商业条款 (Commerce Clause)。次日,另一宗代表小业主的宪法诉讼随之提起。Ross 案的口头辩论定于 11 月 30 日。
2026 年 9 月 29 日: Ozzi 法官裁定业主胜诉。他认定 7 月的通知武断任意、存在法律错误,并违反正当程序 (Due Process)。判决撤销了约 17,000 份通知,要求市政府以真正需缴纳附加税的有限房产清单取代涵盖 900,000 处房产的名册,并要求任何新通知都须说明市政府为何认为该房产应缴纳附加税。附加税本身并未被撤销。
2026 年 9 月 29 日晚: 市政府当晚即提出上诉,判决因此自动暂缓执行。上诉期间,推行工作继续进行。
2026 年 10 月 5 日: Appellate Division 驳回了业主解除暂缓执行的请求,并表示将于 11 月 10 日前就争议作出裁决。
2026 年 10 月 6 日: 市政府第三次延长豁免截止日期,延至 10 月 13 日。截至当时已收到约 9,300 份申请,批准 5,200 多份,约 4,000 份仍在审核中。连同此前的更正,在被标记的 17,000 处房产中,已有超过 6,400 处(近 40%)被认定为豁免。
2026 年 10 月 13 日: 向 Department of Finance 提交豁免申请的现行截止日期。
2026 年 11 月 10 日前: 预计 Appellate Division 就市政府上诉作出裁决。
2026 年 11 月 15 日: 首批附加税账单计划寄出。
2026 年 11 月 30 日: Ross 与 Wynn 案口头辩论。
2027 年 1 月 1 日: 首笔附加税到期,与 1 月份房产税一并缴纳。
我的看法(截至 2026 年 10 月 9 日): 9 月 29 日的判决改变的是市政府必须如何推行这项税,而不是这项税是否存在。由于上诉使判决暂缓执行,业主目前的处境尚未改变:10 月 13 日的截止日期依然有效,首批账单仍计划于 11 月中旬寄出。市政府自己的数据印证了法官的担忧:在约 17,000 处被标记的房产中,已有超过 6,400 处(近 40%)被认定为豁免,迄今提交的约 9,300 份申请中有一半以上已获批准。如果 Appellate Division 在 11 月 10 日前维持原判,我预计市政府将寄出新的、范围更窄并说明理由的通知,部分业主的账单可能推迟到 2027 年 1 月 1 日之后。如果法院支持市政府,推行工作将照常进行。无论哪种情况,附加税本身都会在此案后继续存在。真正威胁这项税的是宪法诉讼,即 Ross 与 Wynn 案以及代表小业主的第二宗诉讼;由于 Ross 案的口头辩论要到 11 月 30 日才进行,我预计两案都不会在首批账单寄出前有结果。税收收入也在缩水。市政府原预计每年约 5 亿美元,用以应对预计 50 亿美元的预算缺口,而市审计长 (City Comptroller) 表示,豁免可能使这一数字降至 3.4 亿至 3.8 亿美元。鉴于已批准的豁免如此之多,若实际征收额落在该区间的低端,我不会感到意外。市政府仍会为每一美元据理力争。
联邦层面也有一些声音。特朗普总统曾公开表示必须叫停这项税。截至 2026 年 10 月 9 日,我尚未看到这转化为任何实际的联邦措施,我也不会据此做规划。
实用建议(截至 2026 年 10 月 9 日): 如果您收到通知,且该房产是您的主要住所,请在 10 月 13 日(星期二)前提交豁免申请。不要等待 11 月 10 日的裁决。暂缓执行令使截止日期仍然有效,在三次延期之后,我不会指望第四次。请使用您手中最有力的证明,最好是最近一次提交、将该房产列为您住址的报税表。如果错过截止日期,Department of Finance 的认定可能成为最终结果,不过您仍可向 Tax 税务委员会提出申诉:共管公寓和合作公寓截至 2027 年 3 月 1 日,一至三户住宅截至 2027 年 3 月 15 日。如果该房产确实是第二居所,请为 11 月中旬的账单以及与 2027 年 1 月房产税一并缴纳的款项做好预算,并在下一个计税状态日 (Taxable Status Date),即 2027 年 1 月 5 日之前,完成任何用途变更、签订合格租约或调整产权结构。在法院作出不同裁决之前,请按该税完全有效来行事。

令业主不满的部分
市政府并没有通过核查居住记录来识别非本地居住的业主,而是按价值标记房产,再把证明无需缴税的责任交给业主。
这意味着在自己公寓里住了几十年的纽约全职居民,现在也要收集水电账单、选民登记和报税表来证明自己。如果您的所得税记录与市政府系统中的房产地址不一致,或记录未能清楚匹配,即使该房产确实是您的家,您也可能收到通知。
在提交任何材料之前,有一点值得了解:Department of Finance 表示,您为证明主要住所而提交的文件不受通常适用于报税资料的法定税务保密规定保护。如果您要提交敏感的财务文件,请先与律师商量。
这项税到底是什么
Second-Home Annual Tax(第二居所年度税),正式名称为 Non-Primary Residence Surcharge(非主要住所附加税),适用于纽约市内未被业主、合格家庭成员或合格租客用作主要住所的高价值住宅物业。
有两点常让人措手不及:
-
它针对的是房产,而不是个人。它也与您的常规房产税账单分开,不过首笔款项需与 2027 年 1 月的房产税一并缴纳。
-
它不是空置税。房子是否空着无关紧要。一套您每个周末都使用的公寓,如果不是您的主要住所,仍需缴税;而一处空置数月的房产,只要仍是某人的主要住所,就可能获得豁免。如果您的主要住所完全在别处,它甚至可能适用于您在纽约市唯一的住房。
附加税实施期为 2026 年 7 月 1 日至 2031 年 6 月 30 日。
谁需要缴纳,谁不需要
适用的房产类型
一至三户住宅、共管公寓 (Condo) 单位和合作公寓 (Co-op) 单位。根据类型和年份,适用不同的价值门槛。
完全不适用的房产类型
无论价值多少,以下房产均不在附加税范围内:空地、尚未取得入住许可证 (Certificate of Occupancy) 的建筑、仍在有效发售计划书 (Offering Plan) 下未售出的开发商 (Sponsor) 单位,以及平房度假区。
什么算作主要住所
如果该房产是业主本人,业主的配偶、子女、兄弟姐妹、父母、祖父母或孙辈,或合格租客的主要住所,则可能符合豁免条件。
就这项税而言,一个人只能有一个主要住所。如果您在市内使用不止一处住房,只有其中一处可以符合条件;另一处如果超过价值门槛且无法通过其他方式符合条件,则可能需要缴税。
不过,只要每处房产都确实通过家庭成员或合格租客符合条件,您可以在市内拥有多处房产而无需为任何一处缴税。
一个需要澄清的误解
您可能听说过,只要房产是您的主要住所且您缴纳纽约市所得税,就可以获得豁免。这并不完全正确,而且区别很重要。决定因素是您的主要住所在哪里,而不是您在哪里缴纳所得税。
市政府是通过所得税记录进行筛查的,所以两者常被混为一谈。如果您在其他州报税,或在报税表上填写了不同的永久地址,即使您确实住在这里,也要做好通过申诉证明主要住所的准备。
出租房产
出租给将其作为主要住所的租客的房产可以符合条件,前提是租约真实、按公平市场条件 (Arm's Length) 订立且租期至少一年。转租如符合 Real Property Law(房地产法)的要求,也可以符合条件。
对于有书面租约的租客,请提交租约及另外一份租赁文件。对于按月租住的租客,Department of Finance 已发布租客或转租客声明书 (Tenant or Subtenant Affidavit),需连同另外两份租赁文件一并提交。
这里需要小心。如果情况显示租约主要是为了规避附加税而订立,该租约将不被认可。
税收减免无济于事
现有的房产税减免、抵免和豁免都不能减少或抵消这项附加税。共管公寓或合作公寓的税收减免 (Abatement) 可以作为单位为主要住所的证据,但不能作为抵免使用,您仍需另行证明主要住所。
费用是多少
最重要的一点:税率适用于全部市场价值,而不仅仅是超过门槛的部分。这与所得税的累进税级不同,这意味着一旦越过门槛,代价会很高。

案例研究
假设一套共管公寓 (Condo) 以 $8,400,000 成交,当前 DOF 市场价值为 $1,300,000。
第一阶段,第一年和第二年:以 DOF 估值为准。$1,300,000 × 4.0% = 每年 $52,000。
第二阶段,第三年至第五年:以可比成交为准。$8,400,000 × 0.8% = 每年 $67,200。
请注意其中的变化。税率从 4.0% 大幅降至 0.8%,但账单反而上升,因为估值基础从市政府评估价值转为更接近房产实际成交价的数值。DOF 估值偏低的高价共管公寓和合作公寓业主,应现在就测算第二阶段的税额,而不要以为税率较低就意味着账单较低。
2027 年关键日期
2027 年 1 月 5 日: 2027-28 财年的计税状态日 (Taxable Status Date),这是最需要围绕其做规划的日期。迁入、签订合格的一年期租约,或调整公司或信托持有结构,都必须在此日期或之前完成,才能影响下一年的税负。
2027 年 2 月 15 日: Department of Finance 寄出 2027-28 财年初始通知的截止日期。这意味着市政府在 1 月 5 日之后约有六周时间审核记录,因此请确保您的报税表和其他证明已与房产地址一致。
2027 年 3 月 1 日: 共管公寓和合作公寓业主向 Tax Commission 申诉的截止日期。
2027 年 3 月 15 日: 一至三户住宅向 Tax Commission 申诉的截止日期。
2027 年 10 月 1 日: 如果到此日期仍未收到 Tax Commission 的裁定,请携带申请副本和盖有日期戳的 TC10 表格联系该委员会。
2027 年 10 月 25 日: 就 Tax Commission 最终裁定提起司法审查程序的截止日期。此期限不可延长,一旦错过,您将失去获得司法审查的权利。
为什么 1 月 5 日最为关键
房产的价值和主要住所身份都以当年 1 月 5 日的状态为准锁定。之后所做的任何事情,例如迁入、完成装修或签订租约,通常要到以后年度才会影响附加税。
对于打算在 1 月 5 日之后迁入的买家或正在装修的房产,市政府拒绝设立例外。年中变更用途也不会按比例计算。
如果您收到了 DOF 的通知
通知会告诉您什么,不会告诉您什么
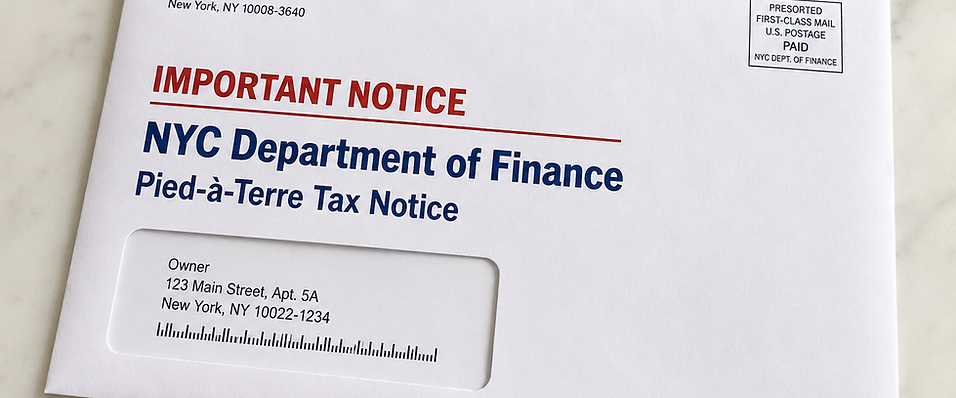
通知会写明预计的附加税金额和您的申诉截止日期。在第一年,通知不会解释市政府为何认定该房产不是您的主要住所。您是在看不到理由的情况下回应一个结论。9 月 29 日的法院判决要求任何新通知都须说明市政府为何认为该房产应缴纳附加税,从而改变这一点,但该判决在市政府上诉期间暂缓执行。
通知会寄往房产地址,通常也会寄往档案中业主的其他地址。对于合作公寓,通知也可能寄给单位本身以及合作公寓公司。
不要依赖邮件
没有收到通知并不代表附加税无效。请自行查看已公布的名单。这对合作公寓股东尤为重要,因为公布的名单并未包含所有符合条件的合作公寓单位。市政府只为部分合作公寓公司计算了单位层面的价值,其余楼宇的单位根本不会出现在名单上。不在名单上并不意味着您的单位获得豁免。
如何证明主要住所
您通常可以提交最近一次申报、将该房产列为永久住址的州或联邦个人所得税申报表,或提交两份显示您在 1 月 5 日或之前已居住于此的合格文件。
合格文件包括显示房产地址的纽约州驾照、学习驾照或非驾驶身份证;纽约市选举委员会 (Board of Elections) 签发的选民身份卡;以及市政府认可的其他证明,包括与上述任一身份证件一同提交的、显示 1 月 5 日前十二个月内居住情况的证据。
报税表是最有力、也最在您掌控之中的证明。由于规则以您申诉之日最近一次提交的报税表为准,报税的时间点可能很重要。采取行动前,请与您的税务顾问和律师一起审阅。
您的申诉途径
这些途径不能互换,选错可能会断了退路。
DOF 申诉: 须在初始认定后 30 天内提出。仅处理主要住所问题,不涉及市场价值。不举行听证。
Tax Commission 申诉: 可同时处理市场价值和主要住所问题。如果您在此对主要住所认定提出异议,也必须同时对市场价值提出异议。截止日期按税类划分:共管公寓和合作公寓为 3 月 1 日,一至三户住宅为 3 月 15 日。
先向 DOF 申诉,再向 Tax Commission 申诉: 先就主要住所向 DOF 申诉,再就最终认定向委员会提出异议。根据委员会的指引,可在适用的 3 月截止日期或最终认定通知后 30 天(以较晚者为准)之前提出。这一途径可保留两个申诉渠道。请注意,这一延期来自委员会的指引而非法律规定,因此在没有律师意见的情况下不要依赖它。
仅限市场价值: 无论您是否曾就主要住所提出申诉,均可向 Tax Commission 提出。
陷阱: 如果就初始主要住所认定向 Tax Commission 提出异议,DOF 申诉程序将随即终止,任何已发出的 DOF 认定也会失效。反过来则没有问题:完成 DOF 申诉后,您仍可向委员会提出。
如果您不采取任何行动,主要住所认定通常会成为最终结果,但您仍保留对市场价值提出异议的权利。
容易出错的申请细节
每处房产或每个合作公寓单位都需单独申请,合作公寓不允许联合申请。
申请须有亲笔签名,并须邮寄或亲自递交至 Tax Commission 或 DOF Business Center(业务中心),不能通过电子邮件或传真提交。
请务必取得 TC10 表格。这是提交申请时发出的带日期戳收据,也是委员会唯一认可的按时提交证明。邮寄收据、挂号信记录和快递追踪均不被接受。TC10 不同于申请表本身 TC107,也不同于多名业主时所需的补充表 TC107SUP。未填写 TC107SUP 将被自动驳回。
由代理人签署的申请须附上 TC244 表格及授权书。证明文件通常可在截止日期后 30 天内使用 TC159 表格补交,且不接受延期请求。证明文件(但绝不能是申请表本身)可通过电子邮件发送至 TCSurchargeAppeal@oata.nyc.gov。
Tax Commission 在附加税审查中不举行当面听证。

需要格外注意的产权情况
信托 (Trust) 持有的房产
如果将信托所持房产用作主要住所的人是该信托唯一的现有受益人,则该房产可以符合条件。或有权益和未来权益不计入此项认定。市政府为此发布了由受托人宣誓签署的受托人声明书 (Trustee Affidavit)。
LLC、公司或合伙企业持有的房产
实体持有可以符合条件,但要求严格。实体必须拥有房产的全部权益,或与合作公寓单位相关的全部股份。将其用作主要住所的人或其合格直系亲属必须持有该实体 50% 以上的权益。
对公司而言,指超过一半的投票权或股份价值;对 LLC 或合伙企业而言,指超过一半的资本或利润。可合并权益以达到多数。市政府为此发布了由实体高级职员宣誓签署的多数权益声明书 (Majority Interest Affidavit)。
多层结构通常行不通。您无法通过一家拥有另一家 LLC、再由后者持有房产的 LLC 来确立主要住所。规则关注的是您在直接持有房产的实体中的权益,并未完全涵盖中间实体。如果您通过多层结构持有房产,请现在就与律师讨论,而不是等收到通知之后。
由家庭成员居住
该房产可以作为合格直系亲属的主要住所而符合条件。您可能需要证明他们将其用作主要住所,并提供亲属关系证明,例如出生证明、结婚证书或双方的声明书。市政府发布了直系亲属声明书 (Immediate Family Member Affidavit),上半部分由家庭成员填写,下半部分由业主或多数权益持有人填写。
身故、住院或入住护理机构
在居住者身故后一年内、连续住院期间,以及暂时入住养老院或康复机构期间,主要住所身份可以延续。无论主要居住者是业主、合格家庭成员还是租客,均适用。须同时提供事件证明和此前作为主要住所的证明。
需要注意两处空白:规则并未完全界定何为暂时入住;而身故后一年的延续期可能在遗产管理完成前就已届满。
业主一年中部分时间住在别处
决定因素是您的主要住所在哪里,而不是您待得最久或缴纳所得税的地方。尽管如此,市政府的筛查依据的是所得税记录,因此在其他州报税几乎必然会导致需要申诉。
合作公寓业主:请阅读本节
合作公寓的处理方式不同,而且这些差异对股东不利。
您的价值如何计算
合作公寓单位没有单独评估的不动产价值。在第一阶段,市政府将合作公寓公司的市场价值乘以您单位在总股份中所占的比例,推算出一个价值。
得出的数字应出现在评估名册和您的通知中。但市政府表示不会公开其所用的股份分配和公司层面的价值。您得到的只是一个数字,却看不到背后的计算。
一项对您有利的规定
不允许联合申请,每个单位都需单独申请。不过,在确定同一楼宇其他单位同一财年的价值时,可参考某一合作公寓单位的市场价值认定。
这是"认定不构成先例"这一一般规则的唯一例外,值得了解。一份有充分依据的申请可以影响整栋楼的估值。如果您所在的楼宇有多个受影响单位,大家协调提交一份有力的申请,可能比各自单独申请更有效。
征收与留置权 (Lien) 风险
合作公寓公司负责征收与受影响单位相关的附加税,并须尽快将附加税通知转交给股东。
由此产生的任何留置权 (Lien) 都附加在公司层面,而非单位层面。董事会现在就应审查自有租约 (Proprietary Lease) 和管理文件,以确定能否将责任分配给受影响的股东。如果您的董事会尚未关注此事,请提出来。
买卖需缴纳此税的房产
身份以 1 月 5 日为准确定。即使买家立即入住并将其作为主要住所,年内稍后的出售也不会免除该财年的附加税,也不会按比例计算。
由于该费用随房产而非前业主转移,任何未缴或本年度税负的责任都应在合同中明确约定。这已成为受影响房产的标准谈判要点,不应拖到交割时再处理。
从房产在某一 1 月 5 日被用作合格主要住所之后的第一个财年起,即可符合豁免条件。
如果您是买家,请在签约前询问该单位是否在 DOF 名单上,以及是否已发出通知。
工具与资源
Department of Finance Property Surcharge Eligibility Tool(附加税资格查询工具): 如果您收到了 Department of Finance 的信件,可以使用以下 Property Surcharge Eligibility Tool 了解如何回复,包括可能需要哪些文件。
Property Surcharge Eligibility Tool 链接
REBNY Pied-à-Terre Tax Calculator(第二居所税计算器)(Beta): Real Estate Board of New York 推出了一款计算器,帮助您估算可能需要缴纳的金额。
REBNY Pied-à-Terre Tax Calculator 链接
有疑问吗?
如果您在纽约市拥有第二居所、收到了通知,或正在考虑购房并希望在做出承诺前了解风险,欢迎与我联系。
电子邮件:
免责声明
本页信息仅供一般参考,不构成法律、税务或财务建议。附加税是否适用取决于每处房产、业主及居住安排的具体情况,相关规则正处于诉讼中,可能会发生变化。业主在采取任何行动之前,应咨询合格的法律和税务专业人士。
Frequently Asked Questions
有疑问吗?
如果您在纽约市拥有第二居所、收到了通知,或正在考虑购房并希望在做出承诺前了解风险,欢迎与我联系。
电子邮件:
资料来源: New York City Department of Finance,2026 年 7 月 10 日通过的附加税最终规则,以及截至 2026 年 10 月 6 日的截止日期公告;New York City Tax Commission,申请说明及 TC107、TC107SUP、TC10、TC159、TC244 表格;Real Estate Board of New York,Second-Home Annual Tax 常见问题,2026 年 7 月 29 日;O'Brien v. City of New York, Index No. 85217/2026 (Sup. Ct. Richmond County),包括 2026 年 9 月 29 日的判决,以及 Appellate Division, Second Department 于 2026 年 8 月 13 日和 10 月 5 日发出的命令;Ross Jr. v. State of New York, Index No. 628629/2026 (Sup. Ct. Suffolk County);以及有关诉讼和市政府豁免数据的同期报道。内容截至 2026 年 10 月 9 日。此事仍在进行中,细节可能有变。
免责声明
本页信息仅供一般参考,不构成法律、税务或财务建议。附加税是否适用取决于每处房产、业主及居住安排的具体情况,相关规则正处于诉讼中,可能会发生变化。业主在采取任何行动之前,应咨询合格的法律和税务专业人士。