
The NYC Second-Home Annual Tax: What Owners Need to Know
Last updated October 9, 2026: This is a developing story. On September 29 a judge ordered the city to redo its rollout, the city appealed, and the surcharge is still moving forward. Bookmark this page. I update it as the situation moves.
If you own a New York City property that is not your primary residence, or you are thinking about buying one, this page covers what the new surcharge is, who owes it, what it costs, and what to do if you received a letter from the Department of Finance.

目前進展
附加稅正一邊執行、一邊接受司法挑戰,情況仍在不斷變化。以下是事件經過。
2026 年 5 月 28 日: 州長 Hochul 將該附加稅作為 2026-27 財年州預算的一部分簽署為法律。
2026 年 6 月 5 日: Department of Finance 發布了擬議規則。7 月 9 日舉行了線上聽證會,規則於 7 月 10 日最終確定。
2026 年 7 月 1 日: 附加稅正式生效,計劃實施至 2031 年 6 月 30 日。
2026 年 7 月 23 日: 市政府向約 17,000 名業主寄出通知,並公布了涵蓋約 900,000 處房產的補充市場價值名冊 (Supplemental Market Value Roll)。
2026 年 8 月 1 日: 市政府將豁免申請截止日期從 8 月 21 日延至 9 月 18 日。
2026 年 8 月 7 日: 由前第一副市長 Randy Mastro 代理的三名紐約市業主向 Richmond County 最高法院提起訴訟。他們的論點並非州政府無權對第二居所徵稅,而是市政府在確定哪些房產確實不是主要住所之前,就公布名冊並寄出通知,把證明自己不應繳納附加稅的責任轉嫁給了居民。
2026 年 8 月 10 日: Wayne Ozzi 法官發出臨時限制令 (TRO),要求市政府從網站撤下補充名冊,停止依據名冊和已寄出的通知採取行動,並停止執行 9 月 18 日的豁免截止日期。
2026 年 8 月 13 日: Appellate Division(上訴庭)第二分部的一名法官在市政府上訴期間暫緩執行該 TRO,推行工作隨即恢復。
2026 年 8 月 25 日: 在取得 2025 年州所得稅數據後,Department of Finance 撤回了對 1,200 多名業主的認定,並再次將豁免截止日期延至 10 月 6 日。市政府還澄清,出現在補充名冊上並不代表該房產需繳納附加稅。
2026 年 8 月 31 日: Ozzi 法官聽取了兩個多小時的辯論,並保留判決。
2026 年 9 月 28 日: 前商務部長 Wilbur Ross、Hilary Geary Ross 和 Steve Wynn 在 Suffolk County 最高法院起訴州政府。與 Staten Island 案不同,這起訴訟針對的是稅收本身。他們認為,該稅歧視居住在市外、無法投票反對徵稅官員的業主,並且違反了商業條款 (Commerce Clause)。次日,另一宗代表小業主的憲法訴訟隨之提起。Ross 案的口頭辯論定於 11 月 30 日。
2026 年 9 月 29 日: Ozzi 法官裁定業主勝訴。他認定 7 月的通知武斷任意、存在法律錯誤,並違反正當程序 (Due Process)。判決撤銷了約 17,000 份通知,要求市政府以真正需繳納附加稅的有限房產清單取代涵蓋 900,000 處房產的名冊,並要求任何新通知都須說明市政府為何認為該房產應繳納附加稅。附加稅本身並未被撤銷。
2026 年 9 月 29 日晚: 市政府當晚即提出上訴,判決因此自動暫緩執行。上訴期間,推行工作繼續進行。
2026 年 10 月 5 日: Appellate Division 駁回了業主解除暫緩執行的請求,並表示將於 11 月 10 日前就爭議作出裁決。
2026 年 10 月 6 日: 市政府第三次延長豁免截止日期,延至 10 月 13 日。截至當時已收到約 9,300 份申請,批准 5,200 多份,約 4,000 份仍在審核中。連同此前的更正,在被標記的 17,000 處房產中,已有超過 6,400 處(近 40%)被認定為豁免。
2026 年 10 月 13 日: 向 Department of Finance 提交豁免申請的現行截止日期。
2026 年 11 月 10 日前: 預計 Appellate Division 就市政府上訴作出裁決。
2026 年 11 月 15 日: 首批附加稅賬單計劃寄出。
2026 年 11 月 30 日: Ross 與 Wynn 案口頭辯論。
2027 年 1 月 1 日: 首筆附加稅到期,與 1 月份房產稅一併繳納。
我的看法(截至 2026 年 10 月 9 日): 9 月 29 日的判決改變的是市政府必須如何推行這項稅,而不是這項稅是否存在。由於上訴使判決暫緩執行,業主目前的處境尚未改變:10 月 13 日的截止日期依然有效,首批賬單仍計劃於 11 月中旬寄出。市政府自己的數據印證了法官的擔憂:在約 17,000 處被標記的房產中,已有超過 6,400 處(近 40%)被認定為豁免,迄今提交的約 9,300 份申請中有一半以上已獲批准。如果 Appellate Division 在 11 月 10 日前維持原判,我預計市政府將寄出新的、範圍更窄並說明理由的通知,部分業主的賬單可能推遲到 2027 年 1 月 1 日之後。如果法院支持市政府,推行工作將照常進行。無論哪種情況,附加稅本身都會在此案後繼續存在。真正威脅這項稅的是憲法訴訟,即 Ross 與 Wynn 案以及代表小業主的第二宗訴訟;由於 Ross 案的口頭辯論要到 11 月 30 日才進行,我預計兩案都不會在首批賬單寄出前有結果。稅收收入也在縮水。市政府原預計每年約 5 億美元,用以應對預計 50 億美元的預算缺口,而市審計長 (City Comptroller) 表示,豁免可能使這一數字降至 3.4 億至 3.8 億美元。鑑於已批准的豁免如此之多,若實際徵收額落在該區間的低端,我不會感到意外。市政府仍會為每一美元據理力爭。
聯邦層面也有一些聲音。特朗普總統曾公開表示必須叫停這項稅。截至 2026 年 10 月 9 日,我尚未看到這轉化為任何實際的聯邦措施,我也不會據此做規劃。
實用建議(截至 2026 年 10 月 9 日): 如果您收到通知,且該房產是您的主要住所,請在 10 月 13 日(星期二)前提交豁免申請。不要等待 11 月 10 日的裁決。暫緩執行令使截止日期仍然有效,在三次延期之後,我不會指望第四次。請使用您手中最有力的證明,最好是最近一次提交、將該房產列為您住址的報稅表。如果錯過截止日期,Department of Finance 的認定可能成為最終結果,不過您仍可向 Tax 稅務委員會提出申訴:共管公寓和合作公寓截至 2027 年 3 月 1 日,一至三戶住宅截至 2027 年 3 月 15 日。如果該房產確實是第二居所,請為 11 月中旬的賬單以及與 2027 年 1 月房產稅一併繳納的款項做好預算,並在下一個計稅狀態日 (Taxable Status Date),即 2027 年 1 月 5 日之前,完成任何用途變更、簽訂合格租約或調整產權結構。在法院作出不同裁決之前,請按該稅完全有效來行事。

令業主不滿的部分
市政府並沒有通過核查居住記錄來識別非本地居住的業主,而是按價值標記房產,再把證明無需繳稅的責任交給業主。
這意味著在自己公寓裡住了幾十年的紐約全職居民,現在也要收集水電賬單、選民登記和報稅表來證明自己。如果您的所得稅記錄與市政府系統中的房產地址不一致,或記錄未能清楚匹配,即使該房產確實是您的家,您也可能收到通知。
在提交任何材料之前,有一點值得了解:Department of Finance 表示,您為證明主要住所而提交的文件不受通常適用於報稅資料的法定稅務保密規定保護。如果您要提交敏感的財務文件,請先與律師商量。
這項稅到底是甚麼
Second-Home Annual Tax(第二居所年度稅),正式名稱為 Non-Primary Residence Surcharge(非主要住所附加稅),適用於紐約市內未被業主、合格家庭成員或合格租客用作主要住所的高價值住宅物業。
有兩點常讓人措手不及:
-
它針對的是房產,而不是個人。它也與您的常規房產稅賬單分開,不過首筆款項需與 2027 年 1 月的房產稅一併繳納。
-
它不是空置稅。房子是否空著無關緊要。一套您每個週末都使用的公寓,如果不是您的主要住所,仍需繳稅;而一處空置數月的房產,只要仍是某人的主要住所,就可能獲得豁免。如果您的主要住所完全在別處,它甚至可能適用於您在紐約市唯一的住房。
附加稅實施期為 2026 年 7 月 1 日至 2031 年 6 月 30 日。
誰需要繳納,誰不需要
適用的房產類型
一至三戶住宅、共管公寓 (Condo) 單位和合作公寓 (Co-op) 單位。根據類型和年份,適用不同的價值門檻。
完全不適用的房產類型
無論價值多少,以下房產均不在附加稅範圍內:空地、尚未取得入住許可證 (Certificate of Occupancy) 的建築、仍在有效發售計劃書 (Offering Plan) 下未售出的開發商 (Sponsor) 單位,以及平房度假區。
甚麼算作主要住所
如果該房產是業主本人,業主的配偶、子女、兄弟姊妹、父母、祖父母或孫輩,或合格租客的主要住所,則可能符合豁免條件。
就這項稅而言,一個人只能有一個主要住所。如果您在市內使用不止一處住房,只有其中一處可以符合條件;另一處如果超過價值門檻且無法通過其他方式符合條件,則可能需要繳稅。
不過,只要每處房產都確實通過家庭成員或合格租客符合條件,您可以在市內擁有多處房產而無需為任何一處繳稅。
一個需要澄清的誤解
您可能聽說過,只要房產是您的主要住所且您繳納紐約市所得稅,就可以獲得豁免。這並不完全正確,而且區別很重要。決定因素是您的主要住所在哪裡,而不是您在哪裡繳納所得稅。
市政府是通過所得稅記錄進行篩查的,所以兩者常被混為一談。如果您在其他州報稅,或在報稅表上填寫了不同的永久地址,即使您確實住在這裡,也要做好通過申訴證明主要住所的準備。
出租房產
出租給將其作為主要住所的租客的房產可以符合條件,前提是租約真實、按公平市場條件 (Arm's Length) 訂立且租期至少一年。轉租如符合 Real Property Law(房地產法)的要求,也可以符合條件。
對於有書面租約的租客,請提交租約及另外一份租賃文件。對於按月租住的租客,Department of Finance 已發布租客或轉租客聲明書 (Tenant or Subtenant Affidavit),需連同另外兩份租賃文件一併提交。
這裡需要小心。如果情況顯示租約主要是為了規避附加稅而訂立,該租約將不被認可。
稅收減免無濟於事
現有的房產稅減免、抵免和豁免都不能減少或抵消這項附加稅。共管公寓或合作公寓的稅收減免 (Abatement) 可以作為單位為主要住所的證據,但不能作為抵免使用,您仍需另行證明主要住所。
費用是多少
最重要的一點:稅率適用於全部市場價值,而不僅僅是超過門檻的部分。這與所得稅的累進稅級不同,這意味著一旦越過門檻,代價會很高。

案例研究
假設一套共管公寓 (Condo) 以 $8,400,000 成交,當前 DOF 市場價值為 $1,300,000。
第一階段,第一年和第二年:以 DOF 估值為準。$1,300,000 × 4.0% = 每年 $52,000。
第二階段,第三年至第五年:以可比成交為準。$8,400,000 × 0.8% = 每年 $67,200。
請注意其中的變化。稅率從 4.0% 大幅降至 0.8%,但賬單反而上升,因為估值基礎從市政府評估價值轉為更接近房產實際成交價的數值。DOF 估值偏低的高價共管公寓和合作公寓業主,應現在就測算第二階段的稅額,而不要以為稅率較低就意味著賬單較低。
2027 年關鍵日期
2027 年 1 月 5 日: 2027-28 財年的計稅狀態日 (Taxable Status Date),這是最需要圍繞其做規劃的日期。遷入、簽訂合格的一年期租約,或調整公司或信託持有結構,都必須在此日期或之前完成,才能影響下一年的稅負。
2027 年 2 月 15 日: Department of Finance 寄出 2027-28 財年初始通知的截止日期。這意味著市政府在 1 月 5 日之後約有六週時間審核記錄,因此請確保您的報稅表和其他證明已與房產地址一致。
2027 年 3 月 1 日: 共管公寓和合作公寓業主向 Tax Commission 申訴的截止日期。
2027 年 3 月 15 日: 一至三戶住宅向 Tax Commission 申訴的截止日期。
2027 年 10 月 1 日: 如果到此日期仍未收到 Tax Commission 的裁定,請攜帶申請副本和蓋有日期戳的 TC10 表格聯繫該委員會。
2027 年 10 月 25 日: 就 Tax Commission 最終裁定提起司法審查程序的截止日期。此期限不可延長,一旦錯過,您將失去獲得司法審查的權利。
為甚麼 1 月 5 日最為關鍵
房產的價值和主要住所身份都以當年 1 月 5 日的狀態為準鎖定。之後所做的任何事情,例如遷入、完成裝修或簽訂租約,通常要到以後年度才會影響附加稅。
對於打算在 1 月 5 日之後遷入的買家或正在裝修的房產,市政府拒絕設立例外。年中變更用途也不會按比例計算。
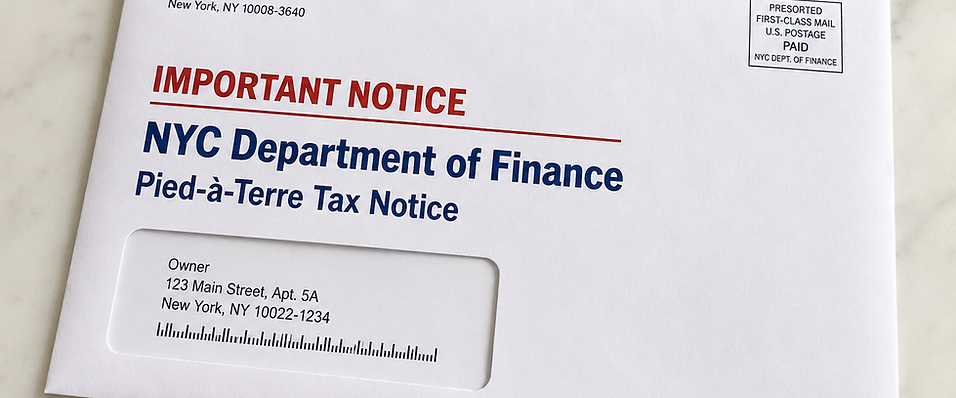
如果您收到了 DOF 的通知
通知會告訴您甚麼,不會告訴您甚麼
通知會寫明預計的附加稅金額和您的申訴截止日期。在第一年,通知不會解釋市政府為何認定該房產不是您的主要住所。您是在看不到理由的情況下回應一個結論。9 月 29 日的法院判決要求任何新通知都須說明市政府為何認為該房產應繳納附加稅,從而改變這一點,但該判決在市政府上訴期間暫緩執行。
通知會寄往房產地址,通常也會寄往檔案中業主的其他地址。對於合作公寓,通知也可能寄給單位本身以及合作公寓公司。
不要依賴郵件
沒有收到通知並不代表附加稅無效。請自行查看已公布的名單。這對合作公寓股東尤為重要,因為公布的名單並未包含所有符合條件的合作公寓單位。市政府只為部分合作公寓公司計算了單位層面的價值,其餘樓宇的單位根本不會出現在名單上。不在名單上並不意味著您的單位獲得豁免。
如何證明主要住所
您通常可以提交最近一次申報、將該房產列為永久住址的州或聯邦個人所得稅申報表,或提交兩份顯示您在 1 月 5 日或之前已居住於此的合格文件。
合格文件包括顯示房產地址的紐約州駕照、學習駕照或非駕駛身份證;紐約市選舉委員會 (Board of Elections) 簽發的選民身份卡;以及市政府認可的其他證明,包括與上述任一身份證件一同提交的、顯示 1 月 5 日前十二個月內居住情況的證據。
報稅表是最有力、也最在您掌控之中的證明。由於規則以您申訴之日最近一次提交的報稅表為準,報稅的時間點可能很重要。採取行動前,請與您的稅務顧問和律師一起審閱。
您的申訴途徑
這些途徑不能互換,選錯可能會斷了退路。
DOF 申訴: 須在初始認定後 30 天內提出。僅處理主要住所問題,不涉及市場價值。不舉行聽證。
Tax Commission 申訴: 可同時處理市場價值和主要住所問題。如果您在此對主要住所認定提出異議,也必須同時對市場價值提出異議。截止日期按稅類劃分:共管公寓和合作公寓為 3 月 1 日,一至三戶住宅為 3 月 15 日。
先向 DOF 申訴,再向 Tax Commission 申訴: 先就主要住所向 DOF 申訴,再就最終認定向委員會提出異議。根據委員會的指引,可在適用的 3 月截止日期或最終認定通知後 30 天(以較晚者為準)之前提出。這一途徑可保留兩個申訴渠道。請注意,這一延期來自委員會的指引而非法律規定,因此在沒有律師意見的情況下不要依賴它。
僅限市場價值: 無論您是否曾就主要住所提出申訴,均可向 Tax Commission 提出。
陷阱: 如果就初始主要住所認定向 Tax Commission 提出異議,DOF 申訴程序將隨即終止,任何已發出的 DOF 認定也會失效。反過來則沒有問題:完成 DOF 申訴後,您仍可向委員會提出。
如果您不採取任何行動,主要住所認定通常會成為最終結果,但您仍保留對市場價值提出異議的權利。
容易出錯的申請細節
每處房產或每個合作公寓單位都需單獨申請,合作公寓不允許聯合申請。
申請須有親筆簽名,並須郵寄或親自遞交至 Tax Commission 或 DOF Business Center(業務中心),不能通過電郵或傳真提交。
請務必取得 TC10 表格。這是提交申請時發出的帶日期戳收據,也是委員會唯一認可的按時提交證明。郵寄收據、掛號信記錄和快遞追蹤均不被接受。TC10 不同於申請表本身 TC107,也不同於多名業主時所需的補充表 TC107SUP。未填寫 TC107SUP 將被自動駁回。
由代理人簽署的申請須附上 TC244 表格及授權書。證明文件通常可在截止日期後 30 天內使用 TC159 表格補交,且不接受延期請求。證明文件(但絕不能是申請表本身)可通過電郵發送至 TCSurchargeAppeal@oata.nyc.gov。
Tax Commission 在附加稅審查中不舉行當面聽證。

需要格外注意的產權情況
信託 (Trust) 持有的房產
如果將信託所持房產用作主要住所的人是該信託唯一的現有受益人,則該房產可以符合條件。或有權益和未來權益不計入此項認定。市政府為此發布了由受託人宣誓簽署的受託人聲明書 (Trustee Affidavit)。
LLC、公司或合夥企業持有的房產
實體持有可以符合條件,但要求嚴格。實體必須擁有房產的全部權益,或與合作公寓單位相關的全部股份。將其用作主要住所的人或其合格直系親屬必須持有該實體 50% 以上的權益。
對公司而言,指超過一半的投票權或股份價值;對 LLC 或合夥企業而言,指超過一半的資本或利潤。可合併權益以達到多數。市政府為此發布了由實體高級職員宣誓簽署的多數權益聲明書 (Majority Interest Affidavit)。
多層結構通常行不通。您無法通過一家擁有另一家 LLC、再由後者持有房產的 LLC 來確立主要住所。規則關注的是您在直接持有房產的實體中的權益,並未完全涵蓋中間實體。如果您通過多層結構持有房產,請現在就與律師討論,而不是等收到通知之後。
由家庭成員居住
該房產可以作為合格直系親屬的主要住所而符合條件。您可能需要證明他們將其用作主要住所,並提供親屬關係證明,例如出生證明、結婚證書或雙方的聲明書。市政府發布了直系親屬聲明書 (Immediate Family Member Affidavit),上半部分由家庭成員填寫,下半部分由業主或多數權益持有人填寫。
身故、住院或入住護理機構
在居住者身故後一年內、連續住院期間,以及暫時入住安老院或康復機構期間,主要住所身份可以延續。無論主要居住者是業主、合格家庭成員還是租客,均適用。須同時提供事件證明和此前作為主要住所的證明。
需要注意兩處空白:規則並未完全界定何為暫時入住;而身故後一年的延續期可能在遺產管理完成前就已屆滿。
業主一年中部分時間住在別處
決定因素是您的主要住所在哪裡,而不是您待得最久或繳納所得稅的地方。儘管如此,市政府的篩查依據的是所得稅記錄,因此在其他州報稅幾乎必然會導致需要申訴。
合作公寓業主:請閱讀本節
合作公寓的處理方式不同,而且這些差異對股東不利。
您的價值如何計算
合作公寓單位沒有單獨評估的不動產價值。在第一階段,市政府將合作公寓公司的市場價值乘以您單位在總股份中所佔的比例,推算出一個價值。
得出的數字應出現在評估名冊和您的通知中。但市政府表示不會公開其所用的股份分配和公司層面的價值。您得到的只是一個數字,卻看不到背後的計算。
一項對您有利的規定
不允許聯合申請,每個單位都需單獨申請。不過,在確定同一樓宇其他單位同一財年的價值時,可參考某一合作公寓單位的市場價值認定。
這是"認定不構成先例"這一一般規則的唯一例外,值得了解。一份有充分依據的申請可以影響整棟樓的估值。如果您所在的樓宇有多個受影響單位,大家協調提交一份有力的申請,可能比各自單獨申請更有效。
徵收與留置權 (Lien) 風險
合作公寓公司負責徵收與受影響單位相關的附加稅,並須盡快將附加稅通知轉交給股東。
由此產生的任何留置權 (Lien) 都附加在公司層面,而非單位層面。董事會現在就應審查自有租約 (Proprietary Lease) 和管理文件,以確定能否將責任分配給受影響的股東。如果您的董事會尚未關注此事,請提出來。
買賣需繳納此稅的房產
身份以 1 月 5 日為準確定。即使買家立即入住並將其作為主要住所,年內稍後的出售也不會免除該財年的附加稅,也不會按比例計算。
由於該費用隨房產而非前業主轉移,任何未繳或本年度稅負的責任都應在合同中明確約定。這已成為受影響房產的標準談判要點,不應拖到交割時再處理。
從房產在某一 1 月 5 日被用作合格主要住所之後的第一個財年起,即可符合豁免條件。
如果您是買家,請在簽約前詢問該單位是否在 DOF 名單上,以及是否已發出通知。
工具與資源
Department of Finance Property Surcharge Eligibility Tool(附加稅資格查詢工具): 如果您收到了 Department of Finance 的信件,可以使用以下 Property Surcharge Eligibility Tool 了解如何回覆,包括可能需要哪些文件。
Property Surcharge Eligibility Tool 連結
REBNY Pied-à-Terre Tax Calculator(第二居所稅計算器)(Beta): Real Estate Board of New York 推出了一款計算器,幫助您估算可能需要繳納的金額。
REBNY Pied-à-Terre Tax Calculator 連結
有疑問嗎?
如果您在紐約市擁有第二居所、收到了通知,或正在考慮購房並希望在做出承諾前了解風險,歡迎與我聯繫。
電郵:
免責聲明
本頁資訊僅供一般參考,不構成法律、稅務或財務建議。附加稅是否適用取決於每處房產、業主及居住安排的具體情況,相關規則正處於訴訟中,可能會發生變化。業主在採取任何行動之前,應諮詢合格的法律和稅務專業人士。
Frequently Asked Questions
有疑問嗎?
如果您在紐約市擁有第二居所、收到了通知,或正在考慮購房並希望在做出承諾前了解風險,歡迎與我聯繫。
電郵:
資料來源: New York City Department of Finance,2026 年 7 月 10 日通過的附加稅最終規則,以及截至 2026 年 10 月 6 日的截止日期公告;New York City Tax Commission,申請說明及 TC107、TC107SUP、TC10、TC159、TC244 表格;Real Estate Board of New York,Second-Home Annual Tax 常見問題,2026 年 7 月 29 日;O'Brien v. City of New York, Index No. 85217/2026 (Sup. Ct. Richmond County),包括 2026 年 9 月 29 日的判決,以及 Appellate Division, Second Department 於 2026 年 8 月 13 日和 10 月 5 日發出的命令;Ross Jr. v. State of New York, Index No. 628629/2026 (Sup. Ct. Suffolk County);以及有關訴訟和市政府豁免數據的同期報道。內容截至 2026 年 10 月 9 日。此事仍在進行中,細節可能有變。
免責聲明
本頁資訊僅供一般參考,不構成法律、稅務或財務建議。附加稅是否適用取決於每處房產、業主及居住安排的具體情況,相關規則正處於訴訟中,可能會發生變化。業主在採取任何行動之前,應諮詢合格的法律和稅務專業人士。